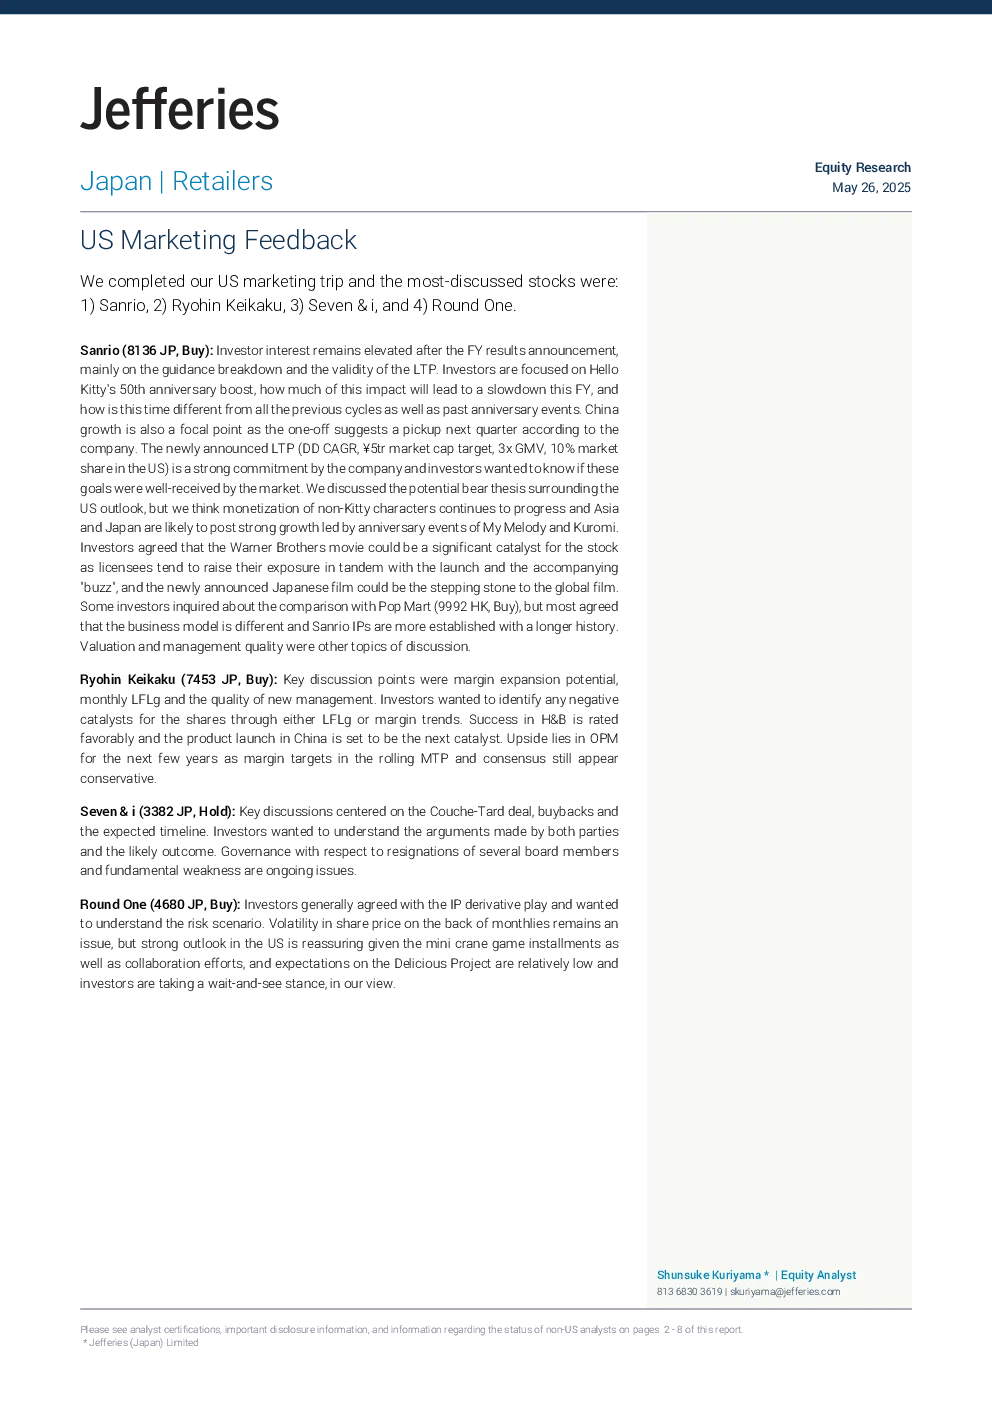
核心观点与关键数据
Sanrio (8136 JP, Buy):
- 投资者关注FY结果公告后的LTP有效性,特别是Hello Kitty 50周年纪念对FY的影响及与过往周期的差异。
- 公司新发布的LTP目标(DD CAGR ¥5tr市值目标,3x GMV,10%美国市场份额)显示了强烈承诺。
- 投资者认为Warner Brothers电影可能成为重大催化剂,新日本电影可能成为全球电影发行的基础。
- 与Pop Mart对比,Sanrio商业模式更成熟,IP历史更悠久。
- 估值基于41.4x FY3/26E PER,对应26.7x EV/EBITDA,认为+30% ROE和增长潜力支撑溢价。
- 风险包括地缘政治冲突、供应链问题、成本通胀、IP角色受欢迎程度下降等。
Ryohin Keikaku (7453 JP, Buy):
- 讨论重点为利润率扩张潜力、月度LFLg和新一届管理层质量。
- H&B业务表现良好,中国产品发布是下一催化剂。
- 预期未来几年OPM提升,滚动MTP和一致预期利润率目标仍偏保守。
- 估值基于SOTP的EV/EBITDA,目标¥3,800,对应8x EV/EBITDA。
- 风险包括地缘政治冲突、疫情封锁、电力短缺、供应链问题、成本通胀、全球衰退等。
Seven & i (3382 JP, Hold):
- 讨论集中于Couche-Tard交易、回购和预期时间表。
- 投资者关注双方论点和可能结果,董事辞职和基本面弱点是持续问题。
- 估值基于SOTP的EV/EBITDA,目标¥2,000,对应8x EV/EBITDA。
- 风险包括地缘政治冲突、疫情封锁、电力短缺、供应链问题、成本通胀、全球衰退等。
Round One (4680 JP, Buy):
- 投资者认同IP衍生品策略,关注风险情景。
- 月度数据支撑股价波动,美国前景强劲,迷你抓娃娃机和合作项目提振信心。
- Delicious Project进展预期较低,投资者持观望态度。
- 估值基于¥1,500市值,对应21x FY3/26E PER。
- 风险包括自然灾害、海外业务损失、成本通胀未能通过提价传导等。
研究结论
- 各公司估值和风险点明确,Sanrio和Ryohin Keikaku获得买入评级,Round One维持买入,Seven & i维持持有。
- Sanrio受益于Hello Kitty周年纪念和IP优势,Ryohin Keikaku潜力在于利润率提升,Round One看好美国市场,Seven & i面临整合挑战。
- 地缘政治、疫情、成本通胀和全球衰退是主要下行风险。