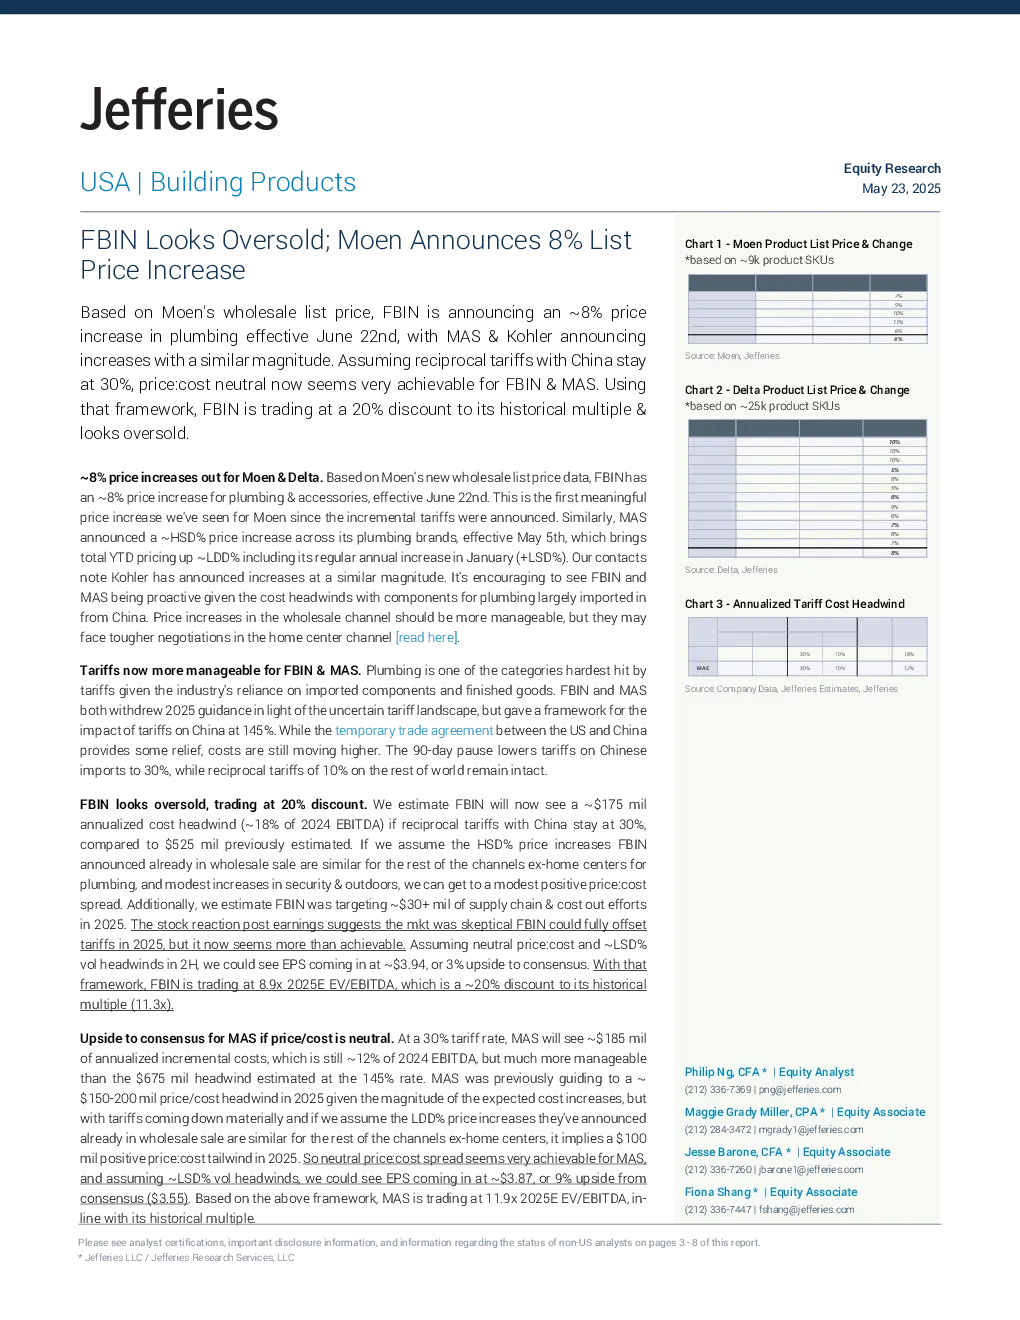
FBIN 和 MAS 受到中国关税影响,但近期关税下调带来缓解。Moen 宣布从 6 月 22 日起对管道及配件提价约 8%,MAS 也宣布从 5 月 5 日起对其管道品牌提价约 HSD%,加上 1 月份的常规年度提价,YTD 价格总计上涨约 LDD%。Kohler 也宣布了类似幅度的提价。FBIN 和 MAS 的股价因关税问题此前表现疲软,但近期关税下调至 30%(假设中美互惠关税维持 30%)后,成本压力得到缓解,价格:成本中性成为可能。
FBIN 当前估值被低估,交易价格较历史市盈率低 20%。预计 FBIN 年度化成本压力约为 1.75 亿美元(占 2024 年 EBITDA 的 18%),若维持 30% 的中美互惠关税,较之前估计的 5.25 亿美元大幅降低。假设 FBIN 在非家居渠道的管道业务和安防及户外业务中也能实现类似的提价,加上供应链和成本削减计划,FBIN 或可实现价格:成本正溢。预计 FBIN 2025 年 EPS 为 3.94 美元,较市场预期高 3%,对应 2025 年 EV/EBITDA 倍数为 8.9 倍,较历史 11.3 倍低 20%。
MAS 受益于关税下调,预计 2025 年价格:成本溢。预计 MAS 年度化成本压力约为 1.85 亿美元(占 2024 年 EBITDA 的 12%),远低于之前估计的 6.75 亿美元。若 MAS 在非家居渠道的管道业务中也能实现类似的提价,预计 2025 年价格:成本溢为 1 亿美元。预计 MAS 2025 年 EPS 为 3.87 美元,较市场预期高 9%,对应 2025 年 EV/EBITDA 倍数为 11.9 倍,与历史市盈率持平。
FBIN 目标价 11.9 倍 2025 年 EV/EBITDA,下调风险包括美国住宅市场放缓、估值压缩和并购策略执行失败。MAS 目标价 13.4 倍 2025 年 EV/EBITDA,风险包括翻新和维修需求显著加速或放缓、关税影响、运营问题及市场份额损失。