核心观点与关键数据
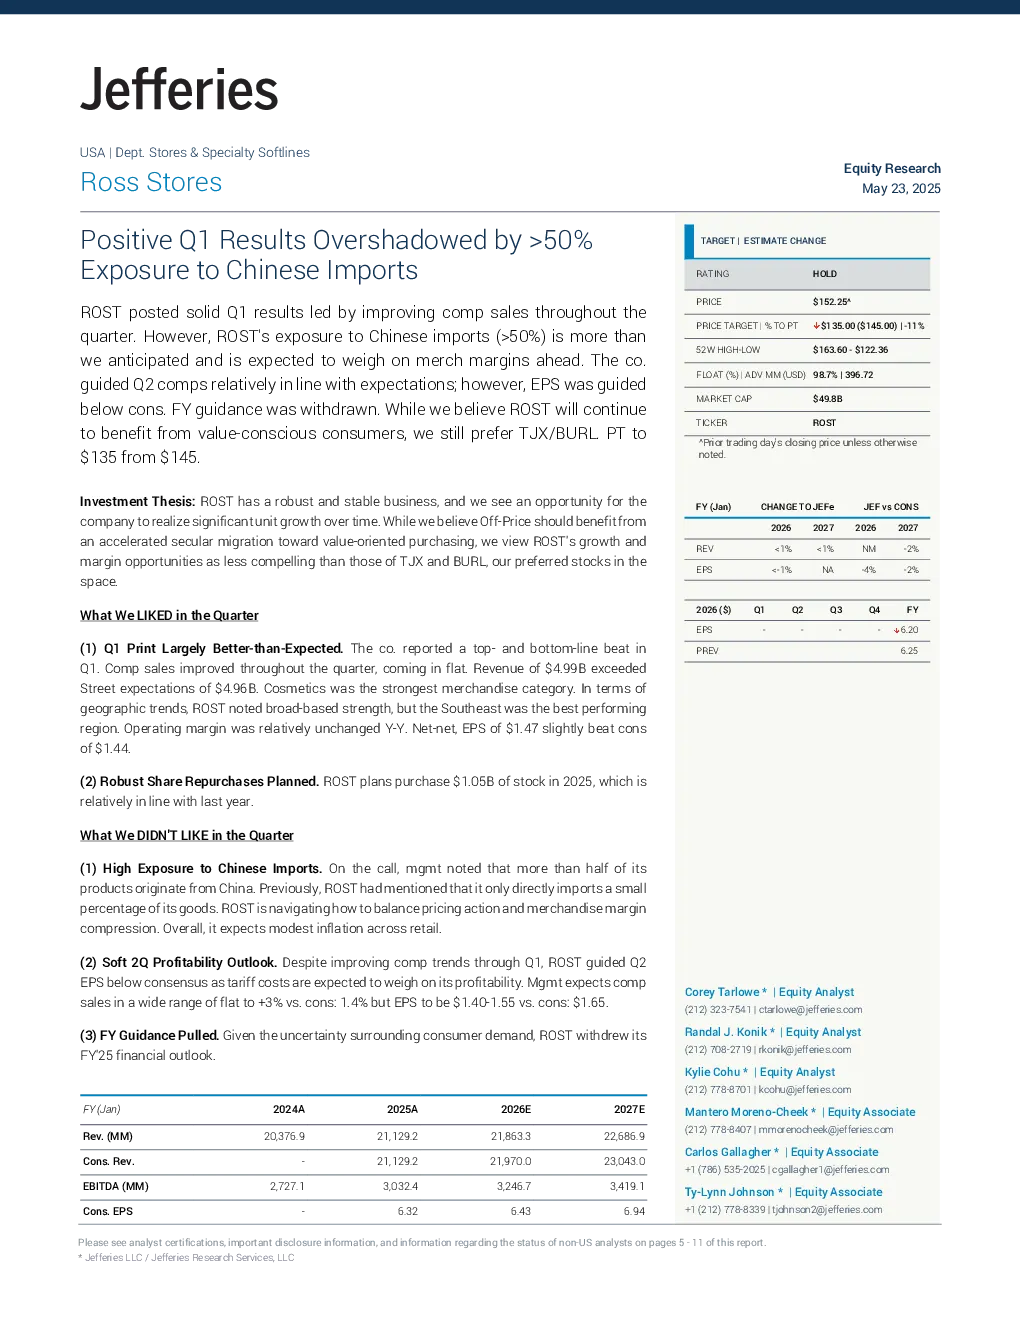
业绩表现: Ross Stores (ROST) 在2025年第一季度表现强劲,同店销售额持续改善,整体表现优于预期。公司收入达到49.9亿美元,超出市场预期;化妆品是表现最强的品类。东南地区表现最佳,运营利润率基本保持稳定,每股收益为1.47美元,略高于市场预期。
风险关注: ROST 对中国进口产品的依赖超过50%,这对其商品利润率构成压力。公司预计第二季度每股收益低于市场预期,主要受关税成本影响。此外,公司撤回了2025财年的财务指引,反映出对消费者需求的担忧。
投资逻辑: 尽管 ROST 拥有稳健且稳定的业务,但分析师认为其增长和利润率机会不如 TJX 和 BURL。ROST 的长期增长潜力在于门店规模的扩张,预计未来门店数量将翻一番。
估值: 目前 ROST 的股价对应2026财年约16倍的 EV/EBITDA估值,略高于历史平均水平,但低于历史最高点。
研究结论
分析师仍然偏好 TJX 和 BURL,认为它们具有更广阔的国际增长机会、更广泛的客户群体和更多元化的品类曝光。ROST 的当前股价目标被下调至135美元,基于2026财年约20倍的 P/E 和约12倍的 EV/EBITDA估值。
未来展望
- 门店扩张: ROST 正在努力将门店数量扩展至3000家,近期已将目标从2500家上调。
- 可持续发展: 公司致力于提高运营效率和可持续性,目标是到2025年每平方英尺减少30%的温室气体排放。所有新的配送中心都将采用节能设计。
风险提示
估值方法
Jefferies 采用多种方法进行估值,包括市场风险分析、增长率、收入流、折现现金流 (DCF)、EBITDA、每股收益 (EPS)、现金流 (CF)、自由现金流 (FCF)、EV/EBITDA、P/E、PE/增长率、P/CF、P/FCF、溢价(折价)/平均集团 EV/EBITDA、溢价(折价)/平均集团 P/E、各部分总和、净资产价值、股息回报和净资产收益率 (ROE)。