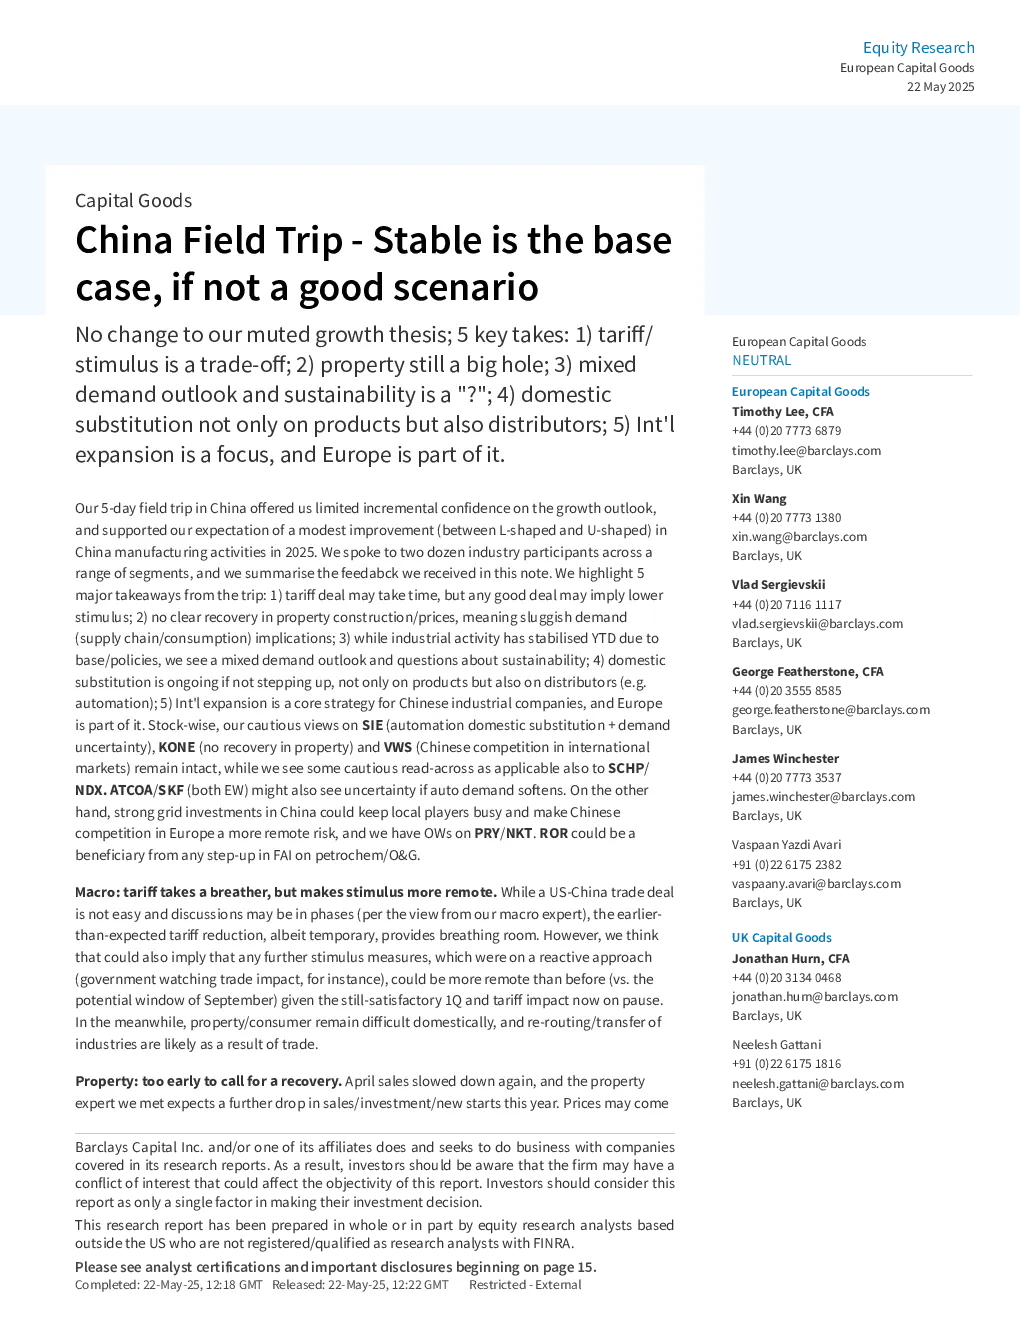
核心观点
- 经济刺激与关税的权衡: 美中贸易谈判可能分阶段进行,但任何协议都可能意味着降低刺激措施。
- 房地产市场的持续低迷: 房地产市场没有明显的复苏迹象,这意味着需求疲软(供应链/消费)。
- 工业活动的混合需求前景和可持续性问题: 虽然工业活动由于低基数和政策激励而稳定,但对需求前景的看法不一,可持续性问题存在疑问。
- 国内替代加速: 国内替代不仅体现在产品上,也体现在分销商上(例如自动化)。
- 国际扩张是核心战略: 中国工业公司正在积极扩张海外市场,欧洲是其重点关注区域。
关键数据和结论
- 房地产市场: 4月份销售再次放缓,预计2025年销售、投资和新开工将进一步下降。房价可能进一步下降,潜在的预售禁令将对开发商的资产负债表造成进一步压力。
- 电梯行业: 新设备需求看起来将保持疲软,因为新房地产开工可能进一步下降。售后市场服务竞争加剧,海外扩张成为重要增长驱动力。
- 电气化(电网、电缆): 中国电网投资将保持强劲,预计未来三到五年内将维持在较高水平。中国公司在欧洲的渗透率仍然主要在海上风电领域,没有明确的目标/时间来实现欧洲高压直流输电订单突破。
- 工厂自动化: 需求按顺序有所改善,但可持续性存在疑问。价格尚未恢复。国内替代不仅体现在产品上,也体现在分销商上。
- 过程自动化: FAI的焦点似乎已经转向石化、石油和煤化工领域。需求不是很大,但设备升级正在帮助。海外扩张显著增长,欧洲是重点关注区域。
- 消费: 消费升级可能并非真的发生。数字产品/家电( Amidst trade-in subsidies)和黄金/珠宝( Amidst a rising gold price)表现最佳。
- 汽车行业: 预计2025年销量将增长约10%(收入增长约7%),自主品牌销售(相对于合资品牌)将增长20%,海外销售将增长10%以上,电动汽车将增长30%以上。价格战仍在继续,但2024年可能标志着这一周期的底部。
- 半导体: 全球WFE市场在过去30年中一直在快速增长,没有出现大的下滑。中国是重要的市场,2023年占全球市场的30-35%,预计到2028年将达到40%。中国市场在2024年比预期增长更快,因为在美国进口禁令之前从美国进口更多。
- 风电: 国内定价已经反弹,预计销量将增长。海外市场扩张可能加速,中国风电OEM在德国等核心欧洲市场实现了首次突破。
- 建筑行业: 基础设施投资仍然是长期关键宏观支持者。但应收账款可能是一个问题。建筑机械行业尚未真正复苏。
- 铁路: 铁路投资应该保持势头,这得益于政策性和运营绩效。海外市场现在专注于提高质量,北美市场已经完全消失。拉丁美洲、东南亚和澳大利亚是机会所在。
- 航运: 新订单似乎正在从峰值下降,这加剧了关税逆风的影响。劳动力是船厂产能的最大制约因素,有助于更健康的产能扩张。中国船厂的目标是每年交付80艘船舶。