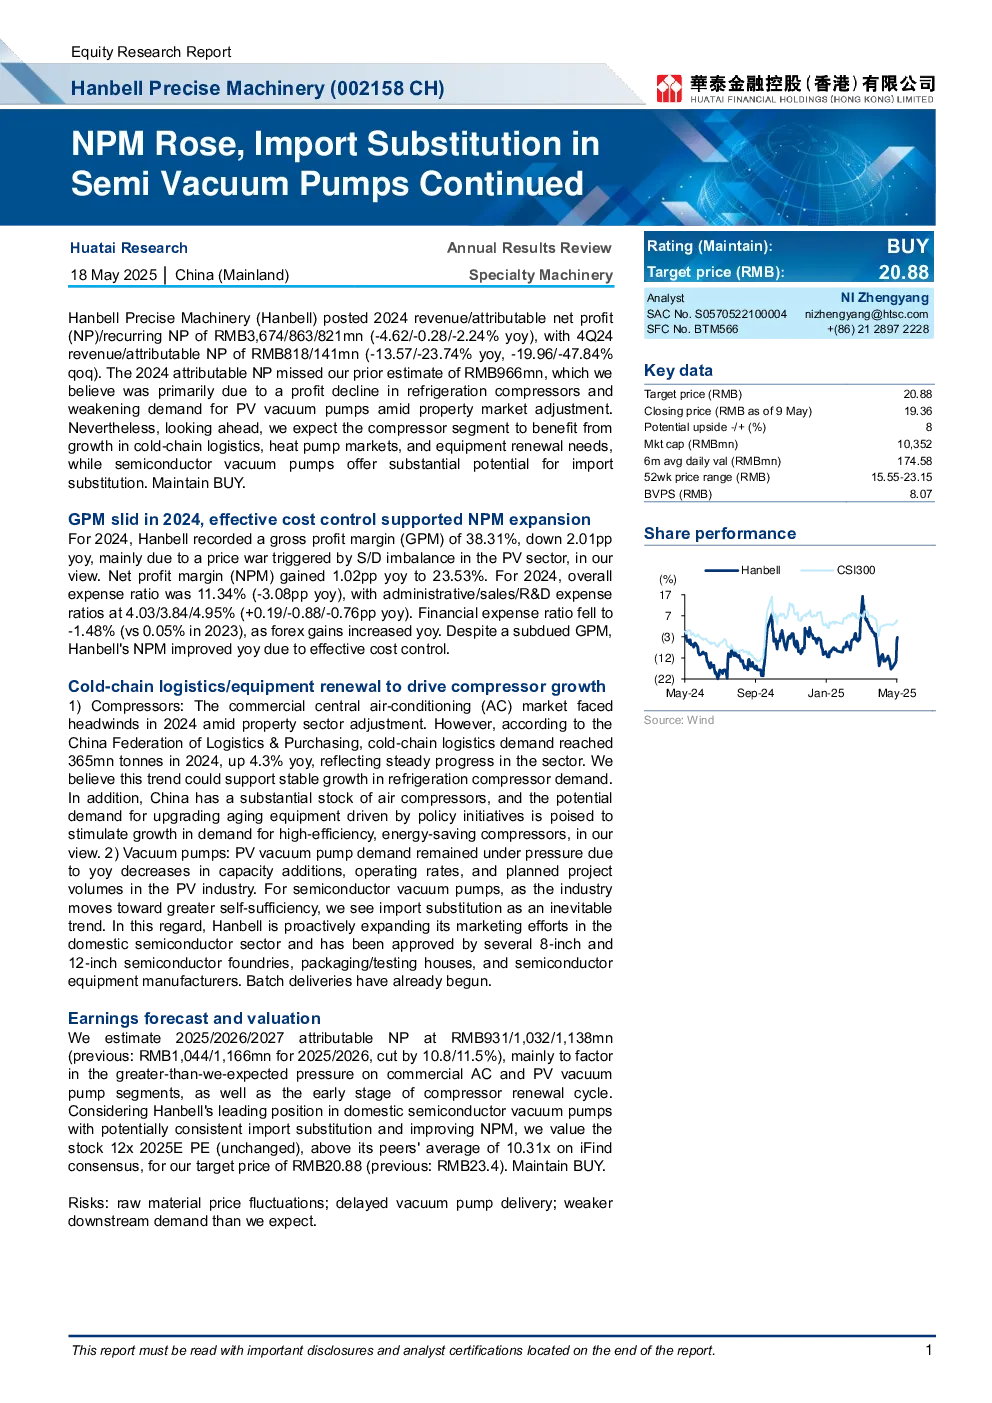
Hanbell Precise Machinery (Hanbell) 发布的 2024 年业绩显示,公司营收为 36.74 亿元,归属于母公司净利润 (NP) 和 recurring NP 分别为 8.63 亿元和 8.21 亿元,同比分别下降 4.62%、0.28% 和 2.24%。第四季度营收和归属于母公司净利润同比分别下降 13.57% 和 23.74%,环比分别下降 19.96% 和 47.84%。2024 年归属于母公司净利润未达预期,主要原因是制冷压缩机业务利润下降,以及房地产市场需求调整导致光伏真空泵需求疲软。
2024 年,Hanbell 的毛利率 (GPM) 为 38.31%,同比下降 2.01 个百分点,主要受光伏行业供需不平衡引发的价格战影响。净利率 (NPM) 为 23.53%,同比提升 1.02 个百分点,主要得益于有效的成本控制。整体费用率为 11.34%,同比下降 3.08 个百分点,其中管理费用率、销售费用率和研发费用率分别为 4.03%、3.84% 和 4.95%,同比分别变动 +0.19、-0.88 和 -0.76 个百分点。财务费用率下降至 -1.48%,较 2023 年的 0.05% 有所降低,主要由于外汇收益同比增加。
展望未来,Hanbell 认为,冷链物流和设备更新需求将推动压缩机业务增长。1) 压缩机:商用中央空调市场在 2024 年面临压力,但根据中国物流与采购联合会数据,2024 年冷链物流需求达到 365 亿吨,同比增长 4.3%,显示该行业稳步发展,有望支撑制冷压缩机需求稳定增长。此外,中国空压机库存庞大,政策推动下老旧设备升级需求有望刺激高效节能压缩机需求增长。2) 真空泵:光伏真空泵需求受光伏行业产能新增、开工率和计划项目量同比下降影响,保持压力。半导体真空泵方面,随着行业向更高自给率发展,进口替代趋势不可逆转。Hanbell 积极拓展国内半导体市场,已获得多家 8 英寸和 12 英寸半导体晶圆厂、封装/测试厂和半导体设备制造商的认可,并开始批量交付。
基于以上分析,我们预计 Hanbell 2025-2027 年归属于母公司净利润分别为 9.31 亿元、10.32 亿元和 11.38 亿元(此前预期为 10.44 亿元和 11.66 亿元,现下调 10.8% 和 11.5%),主要考虑到商用空调和光伏真空泵业务的压力较大,以及压缩机更新周期的早期阶段。考虑到 Hanbell 在国内半导体真空泵领域的领先地位,以及潜在的持续进口替代和净利率改善,我们给予该股票 12 倍 2025 年预期市盈率估值(维持不变),高于 iFind 一致预期的同行平均 10.31 倍市盈率,目标价为 20.88 元(此前为 23.4 元),维持“买入”评级。
风险提示:原材料价格波动;真空泵交付延迟;下游需求弱于预期。