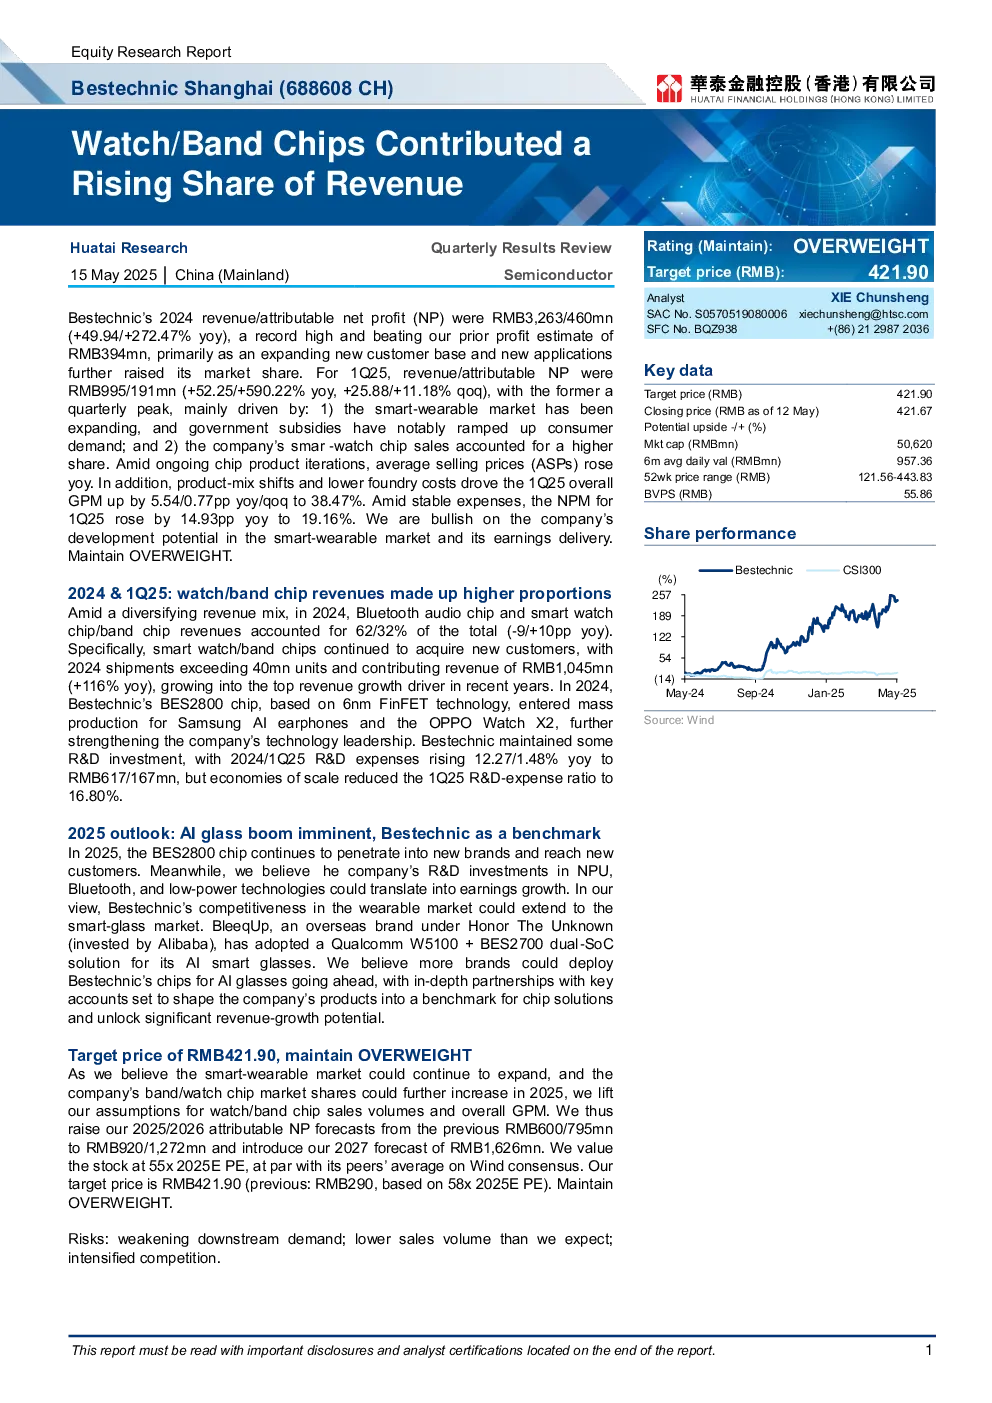
Bestechnic 2024年营收/归母净利润分别为32.63/4.60亿元,同比增长49.94%/272.47%,创历史新高并超预期。主要得益于新客户群和应用的拓展,市场份额提升。2025年Q1营收/归母净利润为9.95/1.91亿元,同比增长52.25%/590.22%,环比增长25.88%/11.18%,为季度峰值,主要驱动因素包括:1)智能穿戴市场扩张,政府补贴显著提振消费需求;2)智能手表芯片销售占比提升。产品迭代推动平均售价同比增长,产品结构优化和代工成本下降带动Q1整体毛利率提升5.54/0.77个百分点至38.47%,期间费用稳定,净利润率提升14.93个百分点至19.16%。
关键数据:2024年,蓝牙音频芯片和智能手表芯片/手环芯片收入占比分别为62%/32%,其中智能手表芯片/手环芯片持续获取新客户,2024年出货量超4000万件,贡献收入10.45亿元,同比增长116%,成为近年来主要增长驱动力。2024年基于6nm FinFET工艺的BES2800芯片进入三星AI耳机和OPPO Watch X2量产,巩固技术领先地位。研发投入保持稳定,2024年/2025年Q1研发费用分别为6.17/1.67亿元,同比增长12.27%/1.48%,规模效应下研发费用率降至16.80%。
2025年展望:BES2800芯片持续向新品牌和客户渗透,公司在NPU、蓝牙和低功耗技术的研发投入有望转化为业绩增长。看好公司竞争力向智能眼镜市场延伸,海外品牌BleeqUp已采用高通W5100+BES2700双SoC方案,预计更多品牌将采用Bestechnic芯片,深度合作将推动产品成为芯片解决方案标杆,释放显著增长潜力。
研究结论:维持“增持”评级,目标价421.90元(此前基于58倍2025年PE估值,现上调至55倍)。上调2025/2026年归母净利润预测至9.20/12.72亿元,并新增2027年16.26亿元预测。估值对应2025年预期EPS,与行业均值相当。看好智能穿戴市场持续扩张及手环/手表芯片份额提升,上调销量和整体毛利率预期。
风险提示:下游需求疲软、销量不及预期、竞争加剧。