Treasury Wine Estates (TWE AU) 研报总结
核心观点
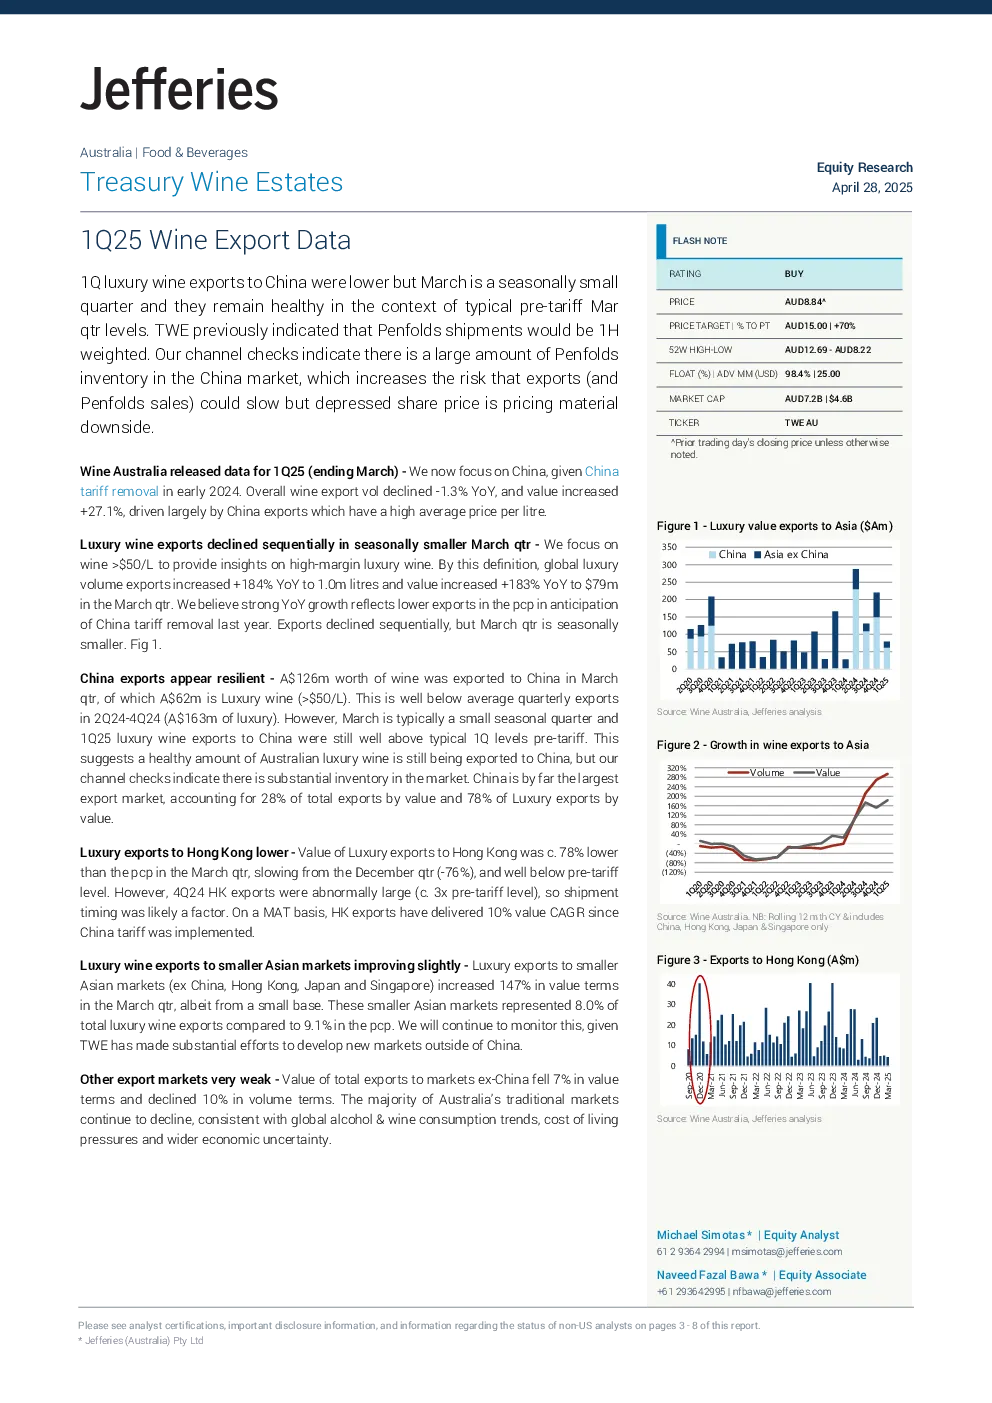
Jefferies 对 Treasury Wine Estates (TWE AU) 的研报主要关注其在中国市场的情况,特别是中国关税取消后对高端葡萄酒出口的影响。报告认为,尽管 1 季度中国高端葡萄酒出口量环比下降,但考虑到 3 月份的季节性因素和前期低基数,整体出口仍保持健康态势。然而,渠道调查显示中国市场存在大量 Penfolds 库存,这可能对未来的出口和销售增长构成风险。报告强调,尽管股价已反映部分负面影响,但仍存在材料性的下行风险。
关键数据
- 1 季度葡萄酒出口数据:
- 总出口量同比下降 -1.3%,但出口额同比增长 +27.1%,主要受中国出口高平均价格推动。
- 高端葡萄酒(> $50/L)出口量同比增长 +184% 至 1.0 万升,出口额同比增长 +183% 至 790 万美元。
- 3 月份中国高端葡萄酒出口额为 620 万美元,低于 2024 年第二季度至第四季度的平均水平(1630 万美元),但考虑到 3 月份的季节性因素,1 季度中国高端葡萄酒出口仍高于关税取消前的同期水平。
- 中国是 TWE 最大的出口市场,占总出口额的 28%,占高端葡萄酒出口额的 78%。
- 其他市场情况:
- 香港高端葡萄酒出口额环比下降约 78%,但考虑到 2024 年第四季度出口异常高位,这一下降可能部分由出货时间调整导致。
- 除中国、香港、日本和新加坡以外的亚洲小型市场高端葡萄酒出口额环比增长 147%,但基数较小。
- 除中国以外的其他市场出口额同比下降 7%,出口量同比下降 10%。
研究结论
- 中国市场: 尽管存在库存风险,但中国市场对 TWE 的高端葡萄酒出口仍然重要。报告认为,中国市场的健康需求表明,澳大利亚高端葡萄酒仍然具有竞争力。
- 香港市场: 香港市场对 TWE 的高端葡萄酒出口波动较大,未来走势仍需密切关注。
- 其他市场: TWE 正在积极拓展除中国以外的其他市场,这些市场的增长潜力值得期待。
- 估值: Jefferies 使用 DCF 模型对 TWE 进行估值,并设定了 15.00 澳元的目标价,较当前股价有 70% 的上涨空间。
- 风险: 报告指出,消费者需求、外汇汇率、供应限制、农业风险、并购、地缘政治风险和贸易紧张局势等因素可能影响 TWE 的业绩。
投资建议
Jefferies 给予 TWE “买入”评级,目标价 15.00 澳元。报告认为,尽管存在一些风险,但 TWE 的长期增长前景仍然乐观,尤其是在中国市场复苏和公司积极拓展其他市场的情况下。