你可能感兴趣
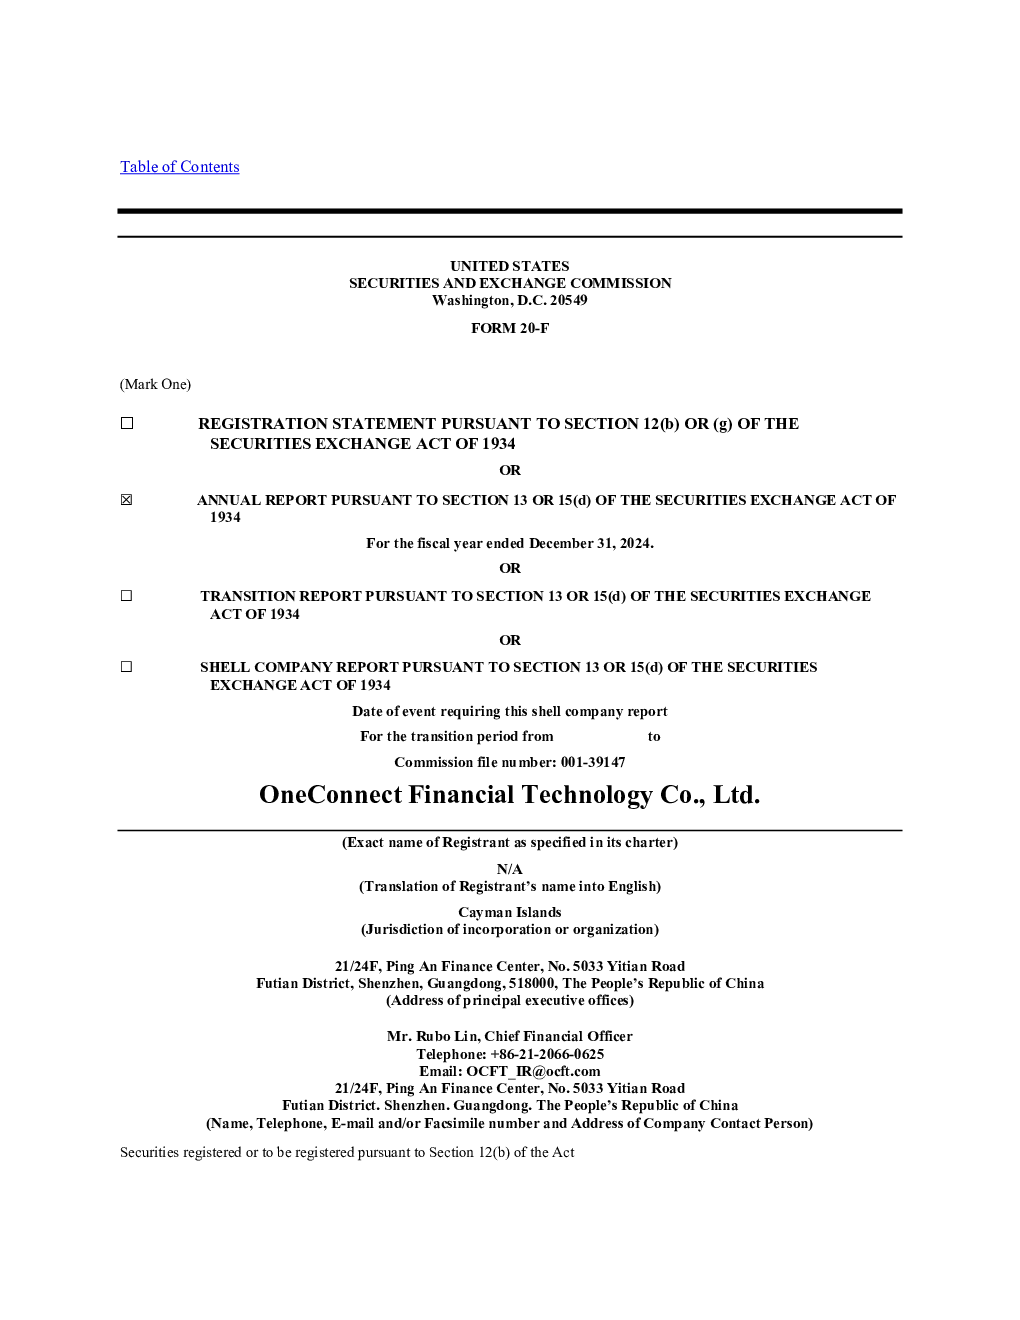
金融壹账通 2024年年度报告和过渡报告
美股财报2024-07-05
金融壹账通2025年中期报告
港股财报2025-08-27
金融壹账通2020年度报告
美股财报2021-03-26
金融壹账通2021年度报告
美股财报2022-03-31
金融壹账通2022年度报告
美股财报2023-04-24
金融壹账通2023年度报告
港股财报2024-04-23
金融壹账通2022年度报告
港股财报2023-04-24
金融壹账通2024年度报告
港股财报2025-04-24
金融壹账通 2023年度报告
美股财报2024-07-18
金融壹账通2019年度报告
美股财报2020-04-28