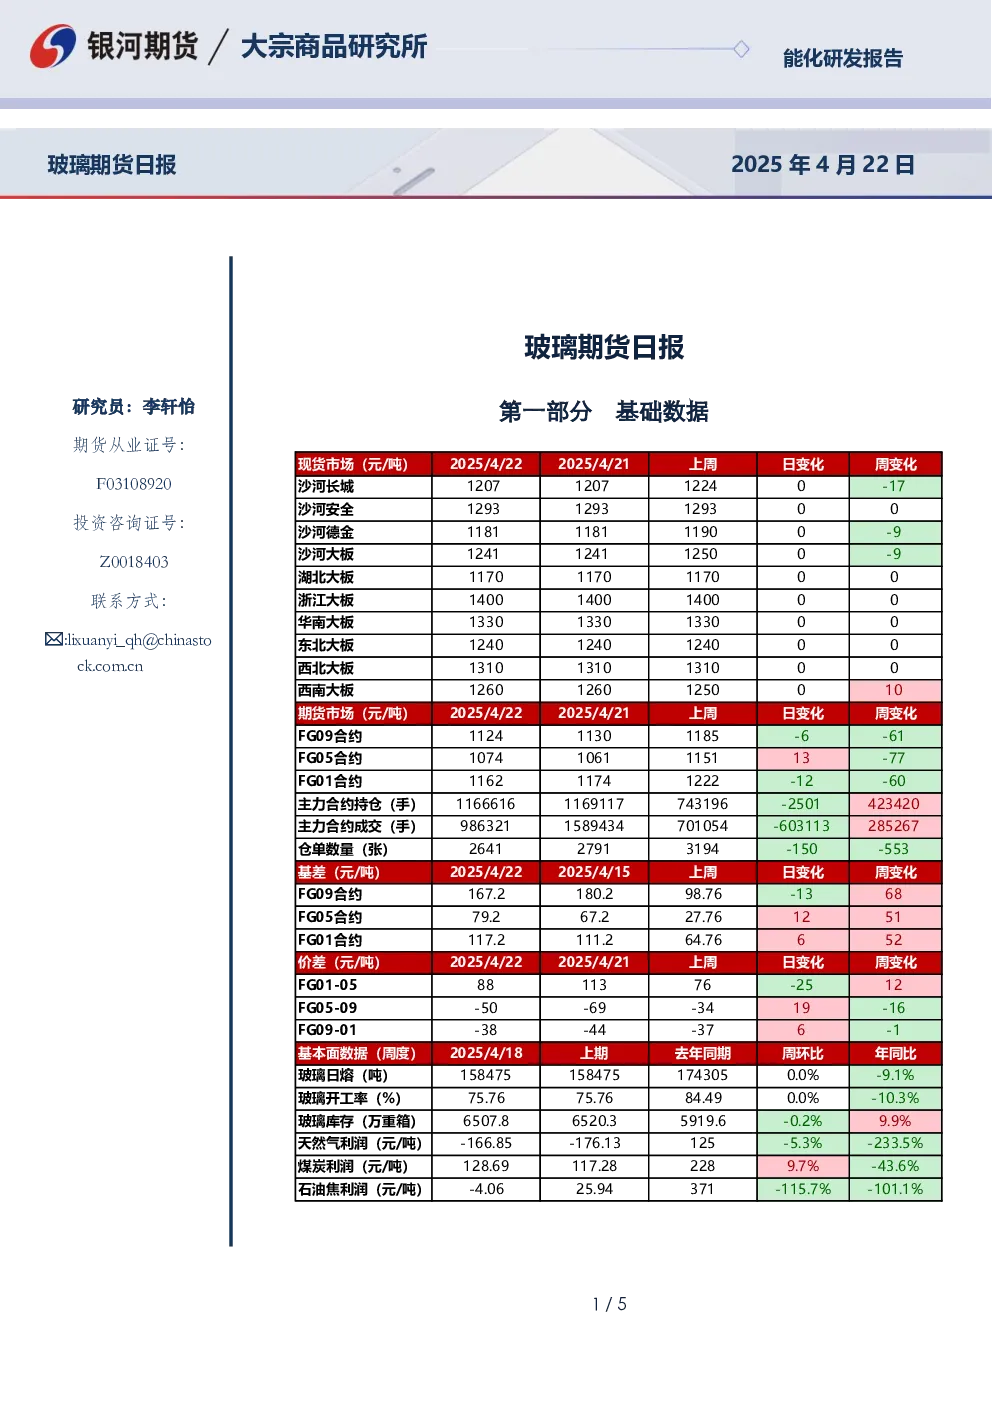
基础数据
- 现货市场:2025年4月22日,沙河大板市场价格为1224元/吨,周变化-17元;沙河安全价格为1293元/吨,持平;沙河德金价格为1181元/吨,周变化-9元;沙河大板价格为1241元/吨,周变化-9元。其他地区如湖北、浙江、华南、东北、西北、西南大板价格均保持稳定。
- 期货市场:FG09合约价格为1124元/吨,周变化-6元;FG05合约价格为1074元/吨,周变化13元;FG01合约价格为1162元/吨,周变化-12元。主力合约持仓量11666手,周变化-250手;成交量为98632手,周变化-603手。仓单数量2641张,周变化-553张。
- 基差:FG09合约基差为167.2元/吨,周变化-1368元;FG05合约基差为79.2元/吨,周变化1251元;FG01合约基差为117.2元/吨,周变化662元。
- 价差:FG01-05价差为881元/吨,周变化-2512元;FG05-09价差为-50元/吨,周变化-3419元;FG09-01价差为-38元/吨,周变化-376元。
- 基本面数据:玻璃日熔量为158475吨,周环比下降9.1%;开工率为75.7%,周环比下降10.3%;库存为6507.8万重箱,周环比下降0.2%;天然气利润为-166.85元/吨,周环比上升5.3%;煤炭利润为128.69元/吨,周环比下降43.6%;石油焦利润为-4.06元/吨,周环比下降115.7%。
市场研判
- 市场情况:国内浮法玻璃价格稳中有涨,整体出货一般。华北市场部分价格上涨,华东市场走货显一般,华中价格维稳,华南主流价格稳定,个别协议品货源提涨,西北和西南部分厂报价上调。
- 逻辑分析:玻璃价格震荡波动。供应端多数厂家无冷修计划,成本端下降缓解厂家资金压力,部分厂家观望或有计划复产。地产周期下全年玻璃需求难有较好表现,淡季6-9月到来时库存压力增大,厂家经营压力增加,冷修产线增加。近月抛压较大,交割逻辑下短期偏弱走势。05合约交割后配合政策及冷修,预计09合约价格会有一定调整。
交易策略
- 单边:玻璃价格偏弱运行。
- 套利:关注FG05-09反套。
- 期权:观望。
相关附图
- 玻璃基差、5-9价差、仓单数量、主力合约持仓、主力合约成交、日熔、厂家库存、表需、天然气为燃料利润、石油焦为燃料利润、煤炭为燃料利润等图表展示了市场相关数据和趋势。
研究结论
玻璃市场短期偏弱,供应端压力较大,需求端难有起色,淡季库存压力增加。建议关注FG05-09反套机会,短期单边操作需谨慎。