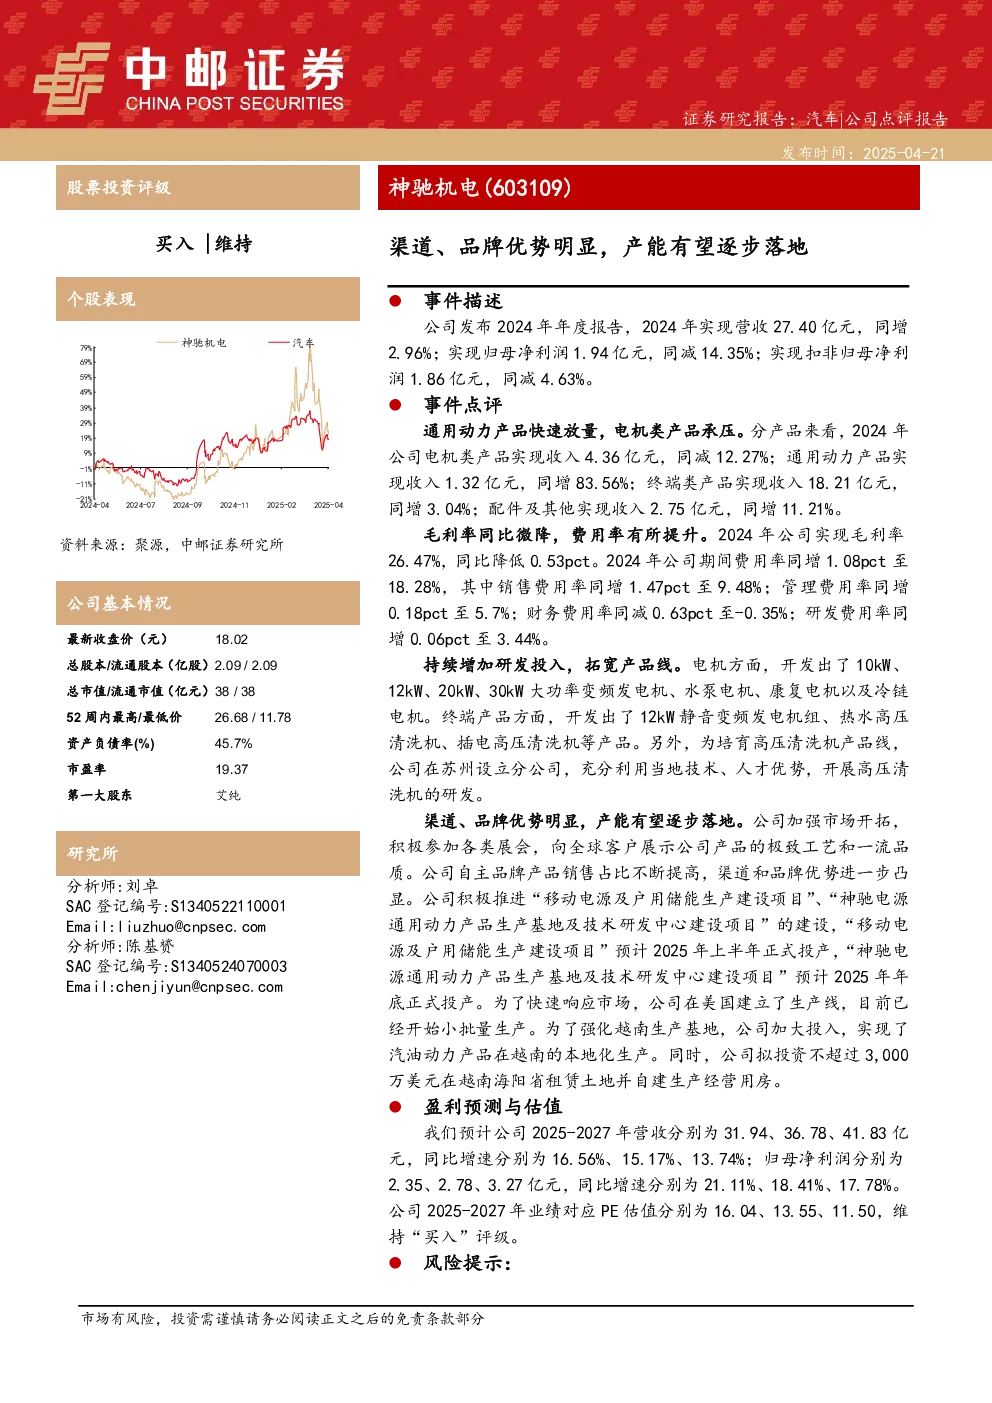
公司基本情况
- 最新收盘价:18.02元
- 总股本/流通股本:2.09亿股
- 总市值/流通市值:38亿元
- 资产负债率:45.7%
- 市盈率:19.37
- 第一大股东:艾纯研究所
事件描述
- 2024年公司实现营收27.40亿元,同增2.96%
- 实现归母净利润1.94亿元,同减14.35%
- 实现扣非归母净利润1.86亿元,同减4.63%
- 分产品来看:
- 电机类产品收入4.36亿元,同减12.27%
- 通用动力产品收入1.32亿元,同增83.56%
- 终端类产品收入18.21亿元,同增3.04%
- 配件及其他收入2.75亿元,同增11.21%
事件点评
- 通用动力产品快速放量,电机类产品承压
- 毛利率同比微降,2024年毛利率26.47%,同比降低0.53pct
- 费用率有所提升,2024年期间费用率18.28%,同增1.08pct
- 销售费用率9.48%,同增1.47pct
- 管理费用率5.7%,同增0.18pct
- 财务费用率-0.35%,同减0.63pct
- 研发费用率3.44%,同增0.06pct
- 持续增加研发投入,拓宽产品线:
- 电机方面:开发10kW、12kW、20kW、30kW大功率变频发电机、水泵电机、康复电机、冷链电机
- 终端产品方面:开发12kW静音变频发电机组、热水高压清洗机、插电高压清洗机
- 高压清洗机产品线:公司在苏州设立分公司,开展研发
- 渠道、品牌优势明显,产能有望逐步落地:
- 加强市场开拓,积极参加展会
- 自主品牌产品销售占比提高
- 推进多个建设项目:
- “移动电源及户用储能生产建设项目”预计2025年上半年投产
- “神驰电源通用动力产品生产基地及技术研发中心建设项目”预计2025年年底投产
- 海外布局:
- 美国建立生产线,开始小批量生产
- 越南加大投入,实现汽油动力产品本地化生产
- 拟投资不超过3000万美元在越南自建生产经营用房
盈利预测与估值
- 预计2025-2027年营收分别为31.94、36.78、41.83亿元,同比增速分别为16.56%、15.17%、13.74%
- 预计2025-2027年归母净利润分别为2.35、2.78、3.27亿元,同比增速分别为21.11%、18.41%、17.78%
- 2025-2027年业绩对应PE估值分别为16.04、13.55、11.50
- 维持“买入”评级
风险提示
- 行业景气度不及预期
- 海外拓展不及预期
- 贸易摩擦加剧
财务报表和主要财务比率
- 营业收入:2024年27.40亿元,预计2025-2027年分别为31.94、36.78、41.83亿元
- 归母净利润:2024年1.94亿元,预计2025-2027年分别为2.35、2.78、3.27亿元
- 毛利率:2024年26.47%,预计2025-2027年分别为25.8%、25.9%、26.0%
- 净利率:2024年7.1%,预计2025-2027年分别为7.3%、7.6%、7.8%
- ROE:2024年10.1%,预计2025-2027年分别为11.4%、12.4%、13.3%
- ROIC:2024年8.5%,预计2025-2027年分别为10.1%、11.2%、12.3%
- 资产负债率:2024年45.7%,预计2025-2027年分别为45.0%、45.4%、44.6%