新湖-时瑞中国国际化商品综合指数设计思路与编制方法
一、设计思路
-
指数功能定位
- 旨在成为投资工具、行业前景先行指标及宏观经济预警信号,反映期货市场真实变化,为投资者提供收益衡量基准和资产配置参考。
-
编制结构
- 基于国内三大商品期货交易所的国际化品种,筛选流动性好、代表性强的品种构建综合指数,如铁矿石、原油等。
-
具体设计细化
- 品种选择:以流动性、代表性、市场稳定性及避免品种过度关联性为原则,筛选备选品种。
- 合约选择:采用动态换月机制,选取持仓量最大的主力合约,避免价格跳跃对指数连续性的影响。
- 换月方式:采用8个交易日平滑过渡法,确保指数稳定性。
二、新湖-时瑞中国国际化单一商品指数编制方法
-
核心逻辑
- 通过剔除主力合约换月价差,反映投资者真实收益,属于收益率指数,解决远期升水品种主力合约价格与实际收益背离的问题。
-
编制方法
- 合约选择:动态选取持仓量最大的主力合约,适应国内期货市场换月特点。
- 换月策略:分5个交易日平滑转移持仓头寸,避免流动性冲击。
三、新湖-时瑞中国国际化商品综合指数编制细则
-
单个商品权重分配
- 以年度日均持仓额衡量流动性,计算权重ωk,体现品种市场地位。
- 设定权重上限(15%)和下限(0.1%),防止单一品种主导指数。
-
指数计算方法
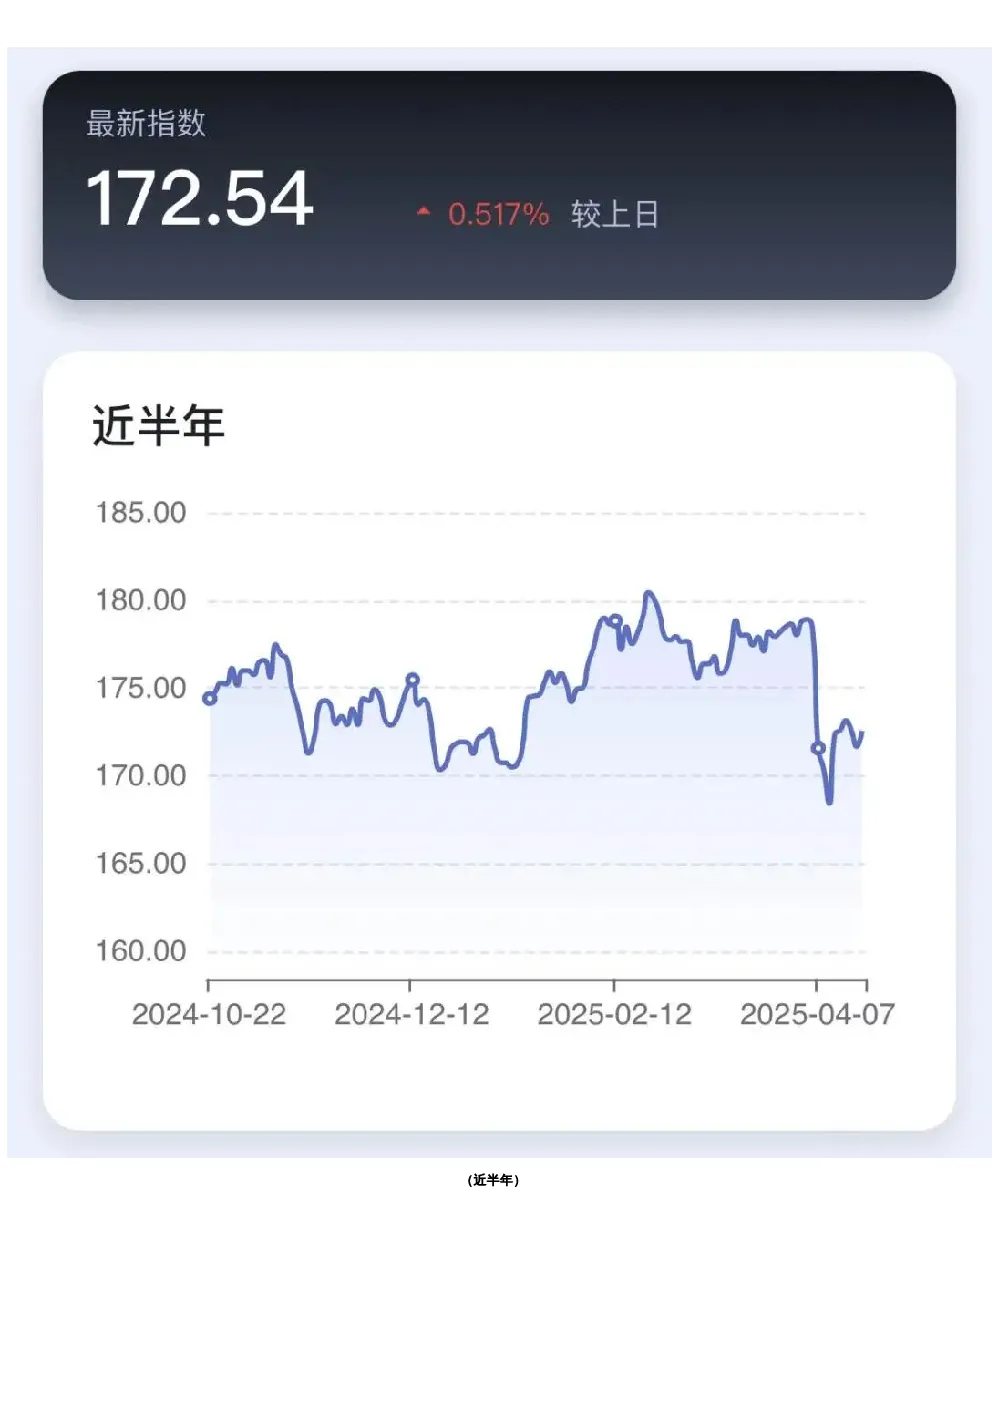
- 基准日为2018年2月1日,指数为100点。
- 指数计算公式:
CIt = Σ(ωk(t) * INt(t)),其中ωk(t)为品种权重,INt(t)为品种收益率。
-
品种纳入与退出原则
- 纳入:上市满一年,半年交易培育期,考察期持仓量及成交活跃度达标(如半年成交金额占比超0.5%)。
- 退出:权重低于0.1%或品种退市。
-
权重调整时间
- 固定于每年2月首个交易日调整,增强透明度,便于投资者跟踪。
- 每年1月中旬公布次年权重方案。
-
临时权重调整
- 退市品种按新数量重新分配权重;因不可抗力导致持仓量快速下滑的品种,经讨论可临时调整或剔除。
四、研究结论
- 该指数通过流动性加权及动态换月机制,兼顾市场代表性与投资可操作性,为投资者提供真实收益跟踪工具,并为中国宏观经济提供参考。