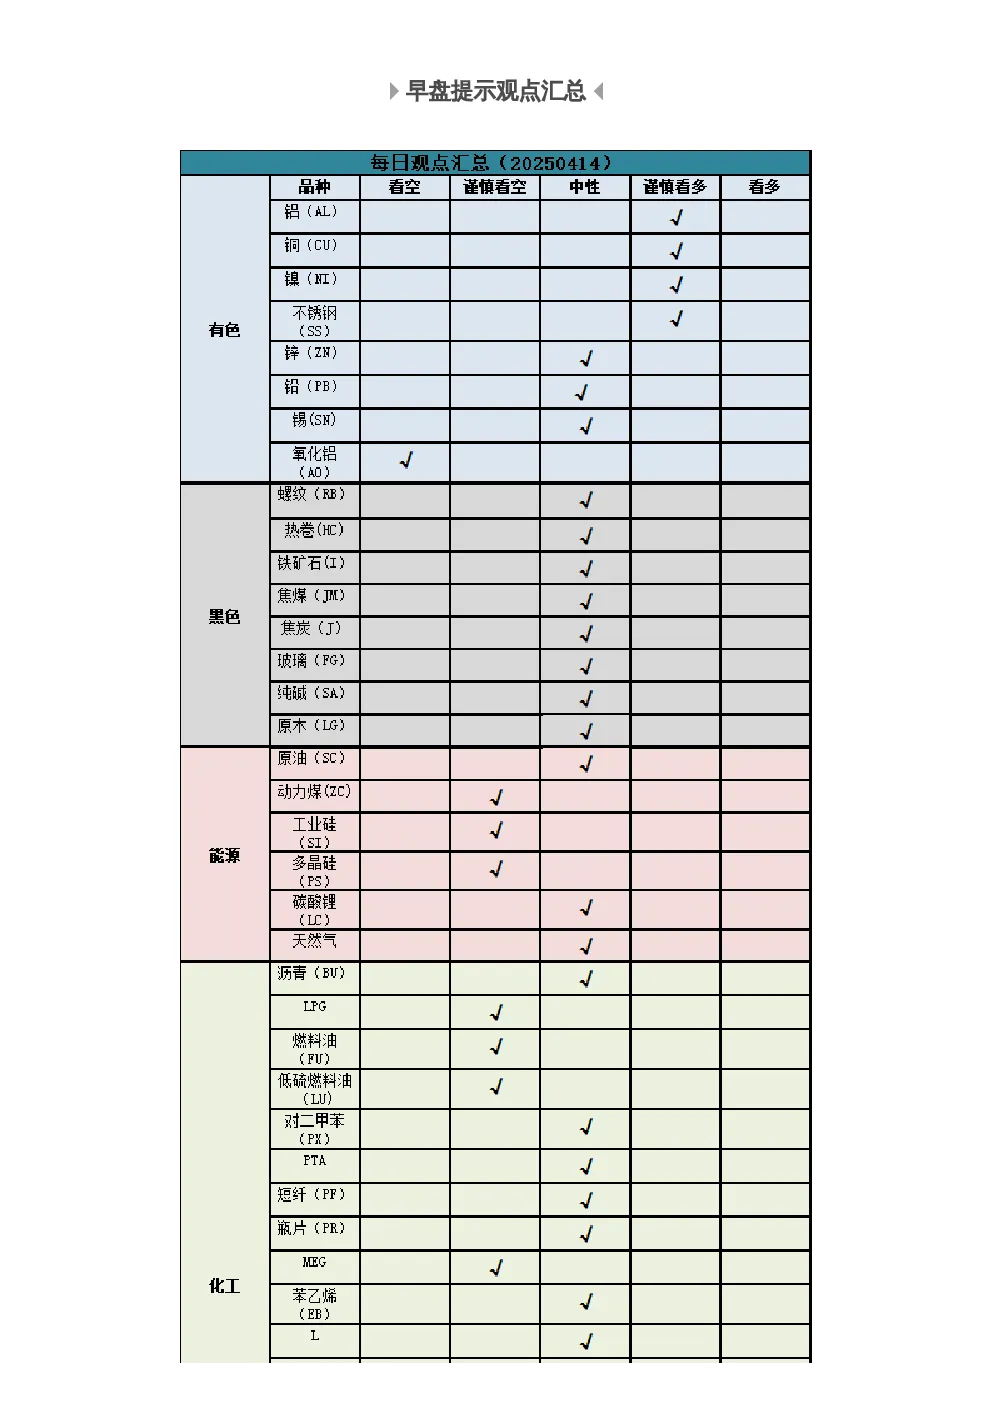
- 铝:贸易战担忧缓解,铝价修复性反弹。LME三月期铝价涨1.18%至2397美元/吨,沪铝主力合约收高于19690元/吨。现货市场表现稍有好转,华东市场低价采购增多,华南尚未摆脱低迷状态。国内消费总体向好的趋势未变,但出口受到明显冲击。供给端基本无显著变化,显性库存继续去化。短期中美关税博弈不确定性仍较大,铝价或有反复。操作上可考虑逢低试多。
- 铜:关税释放利好,铜价延续强势。主力2505合约收于75710元/吨,涨幅0.64%。国内下游企业积极入市采购,库存大幅下降;LME库存也延续降库。短期关税利空暂时消退,铜价有望延续强势。但目前宏观氛围仍不稳固,可考虑逢低建仓,追高需谨慎。后续关注国内政策及中美关税进展。
- 镍&不锈钢:镍价延续反弹,但高度受限。主力2505合约收于122720元/吨,涨幅1.17%。关税利好落地,预计短期镍价将低位反弹。但全球纯镍供应过剩压力难减,全球库存延续累库。印尼开斋节以及主产区雨季结束,菲律宾雨季即将结束,镍矿发货量将回升,镍矿偏紧利多因素减弱。反弹后仍有空头思路对待。不锈钢可考虑多配。
- 锌:锌价近强远弱格局持续。国内外库存再度快速去化,截止周四,国内社库再度去库0.89万吨至10.21万吨,维持较高斜率。供应端,国内锌矿周度加工费暂停回升,锌价大幅下挫挤压炼厂利润,带来后续产量预期差可能。需求方面,短期旺季下内需表现坚韧。中美关税战下加大美国“衰退”甚至全球经济下行概率。短期我们不过分看空锌价。宏观上来看,下周中美关税谈判继续,而全球去美元化加速,美债抛售下带来流动性风险仍存,商品高波动或维持,因此单边仍建议谨慎操作,可更多关注沪锌月间正套机会。
- 铅:短期需求缺乏驱动,铅价或继续偏震荡运行。部分持货商暂停出货挺价,下游临近周末补库意愿好转,周四社库较周一微幅下降0.04万吨。供应方面,废电瓶价格坚挺,部分回收商暂停收货。铅价跌幅超越废电瓶价格,再生铅炼厂亏损快速拉大,减产意愿上升。供应端缺乏弹性继续为铅价提供支撑。需求端,清明节后铅蓄电池企业复工开工率上行但由于下游淡季,仍未恢复至之前生产水平。内外比价拉大,进口窗口打开,加上外部宏观风险不确定性仍未消化完全,短期仍将对内盘价格形成压制。短期整体建议继续观望,中期等待低多。
- 氧化铝:过剩格局未变,期现价格仍承压。主力合约收高于2844元/吨。现货市场成交非常有限,现货价格跌至2900元/吨以下。近期陆续有氧化铝厂实施检修,产量阶段性下降。不过随着新投产能逐步运行稳定并释放产量以及检修产能恢复运行,总体产量有望再度回升。消费总体以轻微增加为主,因下游电解铝新投产量极少,出口窗口仍处于关闭状态。供应过剩的情况暂难改变,库存继续回升,氧化铝价格继续承压,建议维持适量空单持有。
- 锡:宏观情绪改善,锡价震荡调整。LME三月期锡价收涨3.26%至31495美元/吨。国内夜盘冲高回落,沪锡主力合约轻微收高于258030元/吨。早间现货市场交投活跃度略有下降,前几日集中补库后下游接货量下降,压价采购为主。持货商仍积极出货,冶炼厂挺价惜售。现货升水明显下降。锡价重心大幅下移后近期下游及终端市场接货情况总体好转,不过贸易战对终端消费尤其是出口有负面影响。近期国内冶炼厂变化不大,运行平稳为主,产量维持在相对高位。前期海外矿端扰动解除,刚果(金)锡矿复产,缅甸复产进度推进。后期消费能否继续改善有待观察,总体库存仍处于高位,对价格有抑制作用,另外贸易战不确定性仍较大。短线谨慎操作上,观望为宜。关注后期贸易战发展以及海外锡矿复产情况。