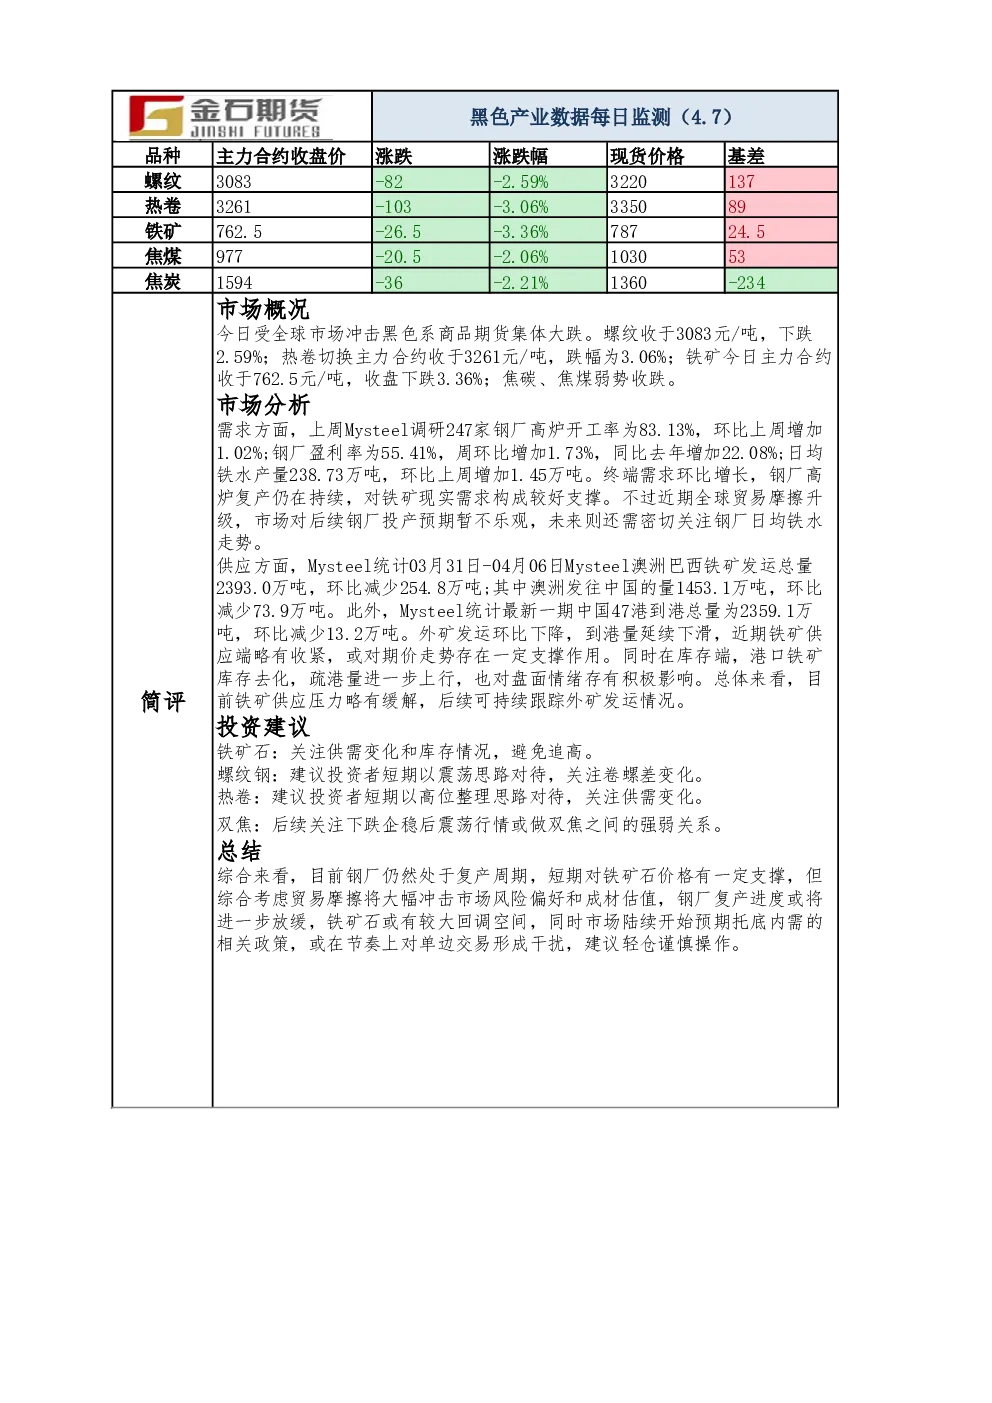
市场概况
今日黑色系商品期货集体大跌,受全球市场冲击影响。螺纹主力合约收于3083元/吨,下跌2.59%;热卷主力合约收于3261元/吨,跌幅3.06%;铁矿主力合约收于762.5元/吨,下跌3.36%;焦煤和焦炭均弱势收跌。
市场分析
需求方面:上周钢厂高炉开工率83.13%,环比增加1.02%;盈利率55.41%,环比增加1.73%;日均铁水产量238.73万吨,环比增加1.45万吨。终端需求环比增长,钢厂高炉复产持续,对铁矿现实需求构成支撑。但全球贸易摩擦升级,市场对后续钢厂投产预期暂不乐观,需关注日均铁水走势。
供应方面:Mysteel统计03月31日-04月06日澳洲巴西铁矿发运总量2393.0万吨,环比减少254.8万吨;其中澳洲发往中国量1453.1万吨,环比减少73.9万吨。最新一期中国47港到港总量2359.1万吨,环比减少13.2万吨。外矿发运和到港量均环比下降,供应端略有收紧,或对期价存在支撑。港口铁矿库存去化,疏港量上行,对盘面情绪有积极影响。
总体来看:目前铁矿供应压力略有缓解,后续需跟踪外矿发运情况。
投资建议
- 铁矿石:关注供需变化和库存情况,避免追高。
- 螺纹钢:短期以震荡思路对待,关注卷螺差变化。
- 热卷:短期以高位整理思路对待,关注供需变化。
- 双焦:关注下跌企稳后的震荡行情或双焦强弱关系。
研究结论
钢厂仍处于复产周期,短期对铁矿石价格有一定支撑。但贸易摩擦将冲击市场风险偏好和成材估值,钢厂复产进度可能放缓,铁矿石或有较大回调空间。同时,市场开始预期托底内需的政策,可能干扰单边交易,建议轻仓谨慎操作。