核心观点与关键数据
特朗普对等关税政策及其全球影响
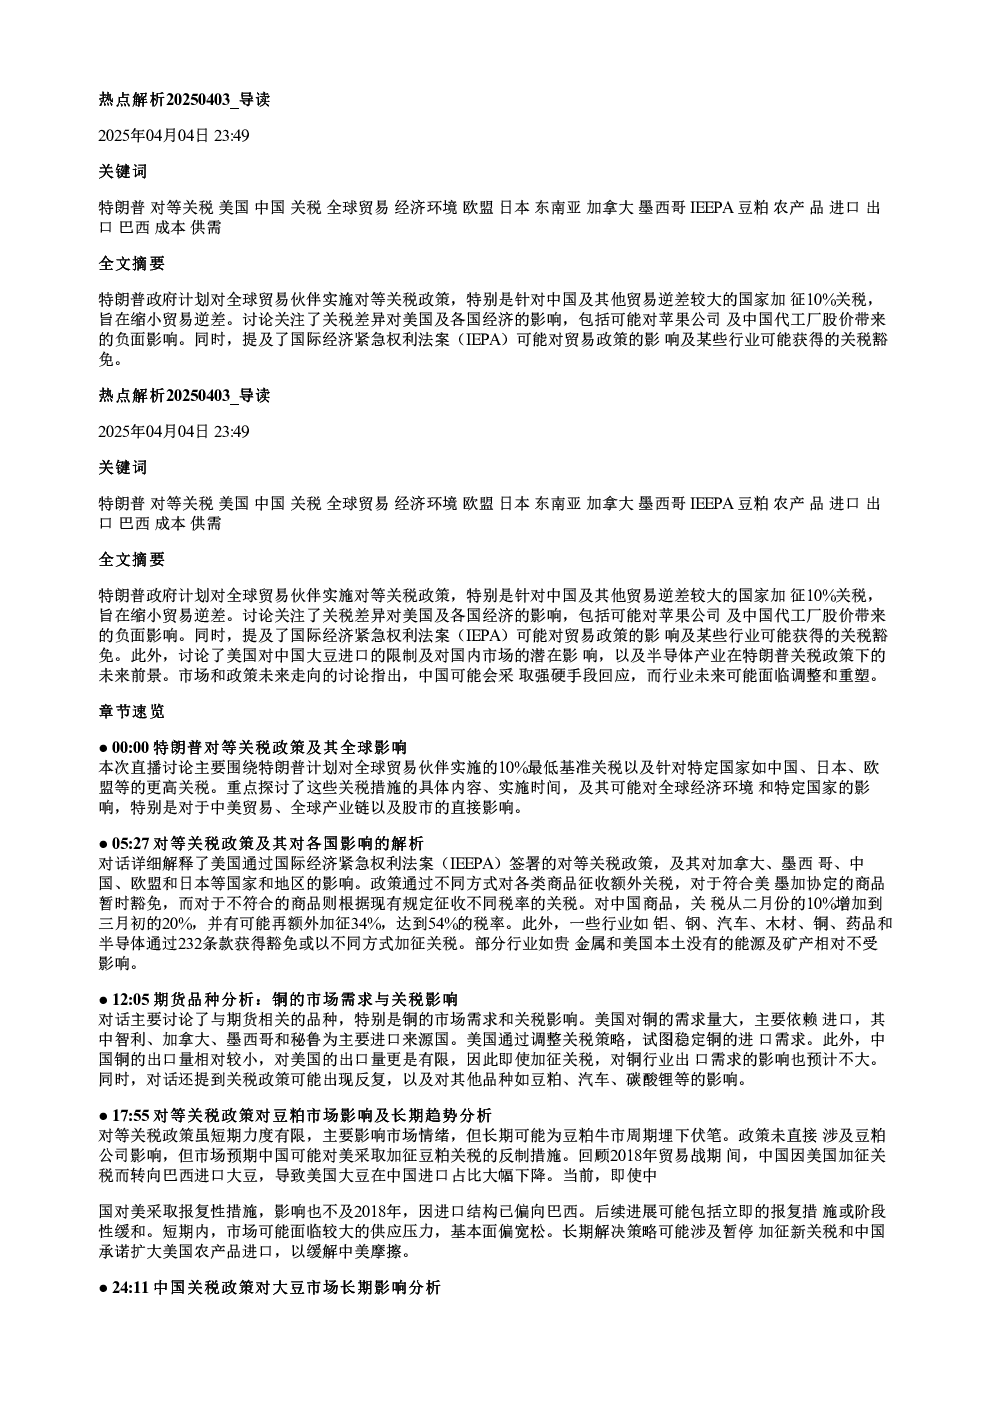
特朗普政府计划对全球贸易伙伴实施10%最低基准关税,并对中国、日本、欧盟等贸易逆差较大国家加征34%额外关税,最终税率可能达到54%。政策通过国际经济紧急权利法案(IEEPA)执行,对美墨加协定成员国暂时豁免,其他商品按现有法规征收25%关税。IEEPA赋予特朗普权力对232条款涉及的行业(铝、钢、汽车等)进行关税豁免或调整。
各国影响解析
- 中国:当前20%关税基础上可能再加征34%,最终税率达54%。市场预期中国可能采取报复性反制措施,如加征豆粕关税,但影响不及2018年因进口结构已转向巴西。长期看,若关税升至30%,将大幅增加美国大豆进口成本,推动中国转向南半球大豆或国内增产。
- 欧盟、日本:实际加征幅度超预期,从预期加深10%至20%以上。
- 东南亚:台湾省加征32%,马来西亚、印尼超30%,越南高达46%,影响中国代工厂出口。
期货品种分析
- 铜:美国需求量大(45%依赖进口),主要来源国为智利、加拿大、墨西哥、秘鲁。特朗普关税策略试图稳定进口需求,但中国对美出口占比小(不到5%),影响有限。关税政策可能反复,对豆粕、汽车、碳酸锂等品种影响需持续观察。
- 豆粕:政策短期力度有限,主要影响市场情绪。长期可能为豆粕牛市埋下伏笔,市场预期中国可能反制。2018年贸易战时中国转向巴西大豆进口,当前影响不及2018年。短期供应压力较大,基本面偏宽松;长期解决策略可能涉及暂停加征新关税和中国扩大美国农产品进口。
大豆市场分析
- 短期:美国大豆对华出口可能面临报复性反制,如中国对美国豆制品加征10%关税,导致短期供应压力和基本面宽松。
- 长期:美国大豆种植面积因利润低下降,特朗普反制可能进一步压缩需求。南半球天气异常可能导致价格波动,中国转向南半球或国内大豆补充需求。
锂电池与新能源汽车
中美关税增加导致中国对美出口量明显萎缩,尤其锂电池和储能领域。2025年仍被视为新能源车增长关键年,受益于国内补贴政策和购置税减免。电价改革将提升工商业储能经济效益,但未来增速可能逐步下滑。
新能源与半导体行业
- 新能源:锂电行业面临供给侧过剩,各国加大资源开发,成本压缩程度决定周期底部。短期内市场策略偏空。
- 半导体:美国对中国28纳米成熟制程打压,影响消费端,尤其是成本敏感消费者。AI算力领域泡沫和供应链限制可能导致市场预期下调,对芯片需求和C端市场产生不利影响。
全球矿山供应
刚果金、缅甸复产暂停,印尼出口受限,短期内供应偏紧。价格接近30万关键点位,短期回调做多思路。特朗普关税政策对制造业回流影响有限,高成本可能导致关税回滚。
中国应对策略
中国可能采取强硬态度,不希望出卖敏感利益换取短期关税豁免。市场预期中国可能反制,如加征豆粕关税,但影响不及2018年。长期看,若美国提高关税,将推动中国转向南半球大豆或国内增产,并可能通过菜系反制措施(如对加拿大菜系反倾销)间接推高豆粕价格。
研究结论
特朗普对等关税政策短期内主要影响市场情绪,长期可能为豆粕牛市埋下伏笔。中国可能采取报复性反制措施,但影响有限。全球供应链面临调整和重塑,新能源和半导体行业需应对挑战。美国高制造成本使得关税调整对消费电子行业影响有限,高通胀可能导致关税回滚。