第一部分 有色金属运行逻辑及投资建议
宏观主导逻辑: 国内外宏观面多空交织,地缘及关税不确定性影响市场。美联储维持利率不变,下调经济增速预期,上调失业率和通胀预期。地缘不确定性继续影响市场,贸易及经济压力有所回升。国内降准降息预期有所升温,工业增加值好于预期,但地产数据仍待改善。
主要品种:
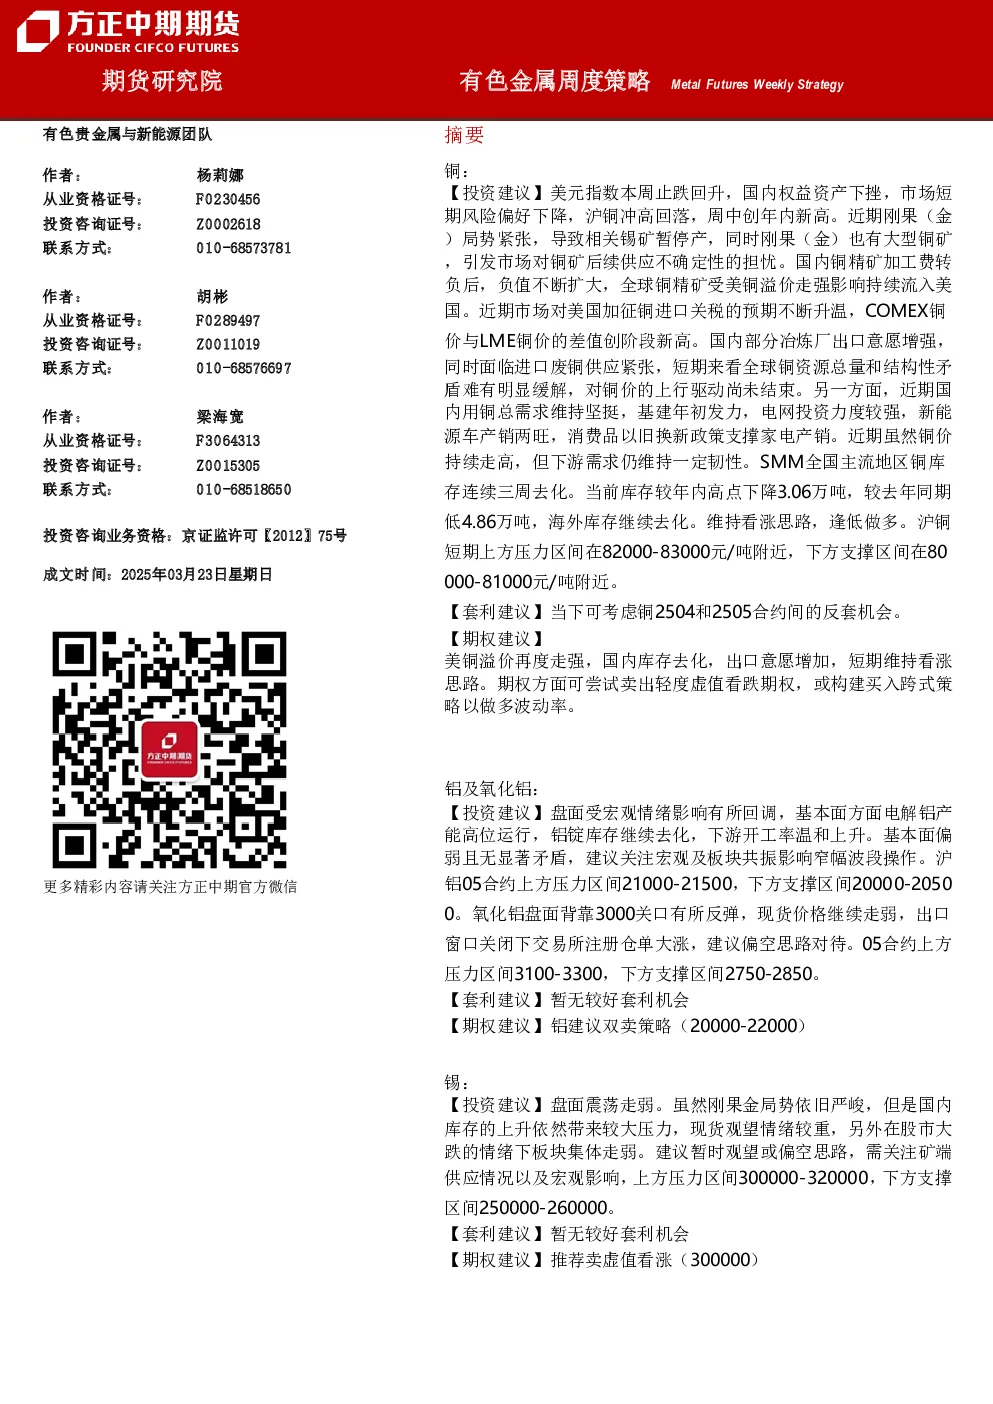
- 铜: 刚果(金)局势紧张引发供应担忧,美铜溢价走强,全球铜精矿持续流入美国,美国加征铜进口关税预期升温,COMEX铜价与LME铜价差值创阶段新高。国内用铜需求维持坚挺,库存去化。维持看涨思路,逢低做多。
- 锌: 宏观情绪主导市场变化,锌价波动。海外供应扰动与新增产能消息共存,国内加工费持稳,消费逐渐恢复。供需中线依然相对偏空,但注意矿端改善持续变化。
- 铝及氧化铝: 宏观方面美国消费者信心指数下降,零售销售数据不及预期。供给方面电解铝产能高位运行,铝锭库存继续去化,下游开工率温和上升。基本面偏弱且无显著矛盾,建议关注宏观及板块共振影响窄幅波段操作。氧化铝盘面背靠3000关口有所反弹,现货价格继续走弱,出口窗口关闭下交易所注册仓单大涨,建议偏空思路对待。
- 锡: 盘面震荡走弱。刚果(金)局势严峻,国内库存上升,现货观望情绪较重。建议暂时观望或偏空思路,需关注矿端供应情况以及宏观影响。
- 铅: 美元止跌企稳,有色压力略有回升。供应端多空交织,需求端因价高采购放缓,进出口数据也显示矿石进口增加较多,下游出口同比显著下滑,铅价显著调整。
- 镍及不锈钢: 美元指数偏弱震荡,近期地缘扰动增多。供应端印尼政策不确定性仍存,需求端刚需采购为主,价格上涨,升水有所收窄。不锈钢期现库存总体依然偏高。
下周关注: 我国央行MLF操作、美俄在沙特就乌克兰问题举行双边磋商;美联储核心PCE物价指数、美国3月PMI初值和四季度GDP终值、欧洲PMI初值等。
第二部分 有色金属行情回顾
- 有色金属期货价格多数下跌,铜、锌、铝、锡、铅、镍、不锈钢周度涨跌幅分别为0.14%、-1.59%、-1.33%、-4.05%、-1.66%、-3.34%、-1.95%。
第三部分 有色金属现货市场
- 长江有色铜现货价格81670元/吨,长江有色0#锌现货均价23860元/吨,长江有色铝现货均价20800元/吨,安泰科氧化铝全国平均价3190元/吨,长江有色1#铜市场价81670元/吨,南储佛山A00铝锭平均价20780元/吨,LME铝现货收盘价2636美元/吨,氧化铝澳大利亚FOB中间价400美元/吨,俄镍:上海129620元/吨,现货价:不锈钢13713元/吨,1#锡长江有色现货平均价281300元/吨,1#铅长江有色现货平均价17275元/吨。
第四部分 有色金属产业链关键数据追踪
第五部分 有色金属套利
- 铜: 可考虑铜2504和2505合约间的反套机会。
- 铝及氧化铝: 暂无较好套利机会。
- 锡、铅: 暂无较好套利机会。
- 镍及不锈钢: 多镍2505,空不锈钢2505,2:5;镍矿端支撑,不锈钢需求偏淡,事件影响仍存,套利减仓后观望。
第六部分 有色金属期权
- 铜: 可尝试卖出轻度虚值看跌期权,或构建买入跨式策略以做多波动率。
- 锌: 铝建议双卖策略(20000-22000)。
- 锡: 推荐卖虚值看涨(300000)。
- 铅: 双卖策略(16000-18000)。
- 镍及不锈钢: 逢低买入看涨期权。