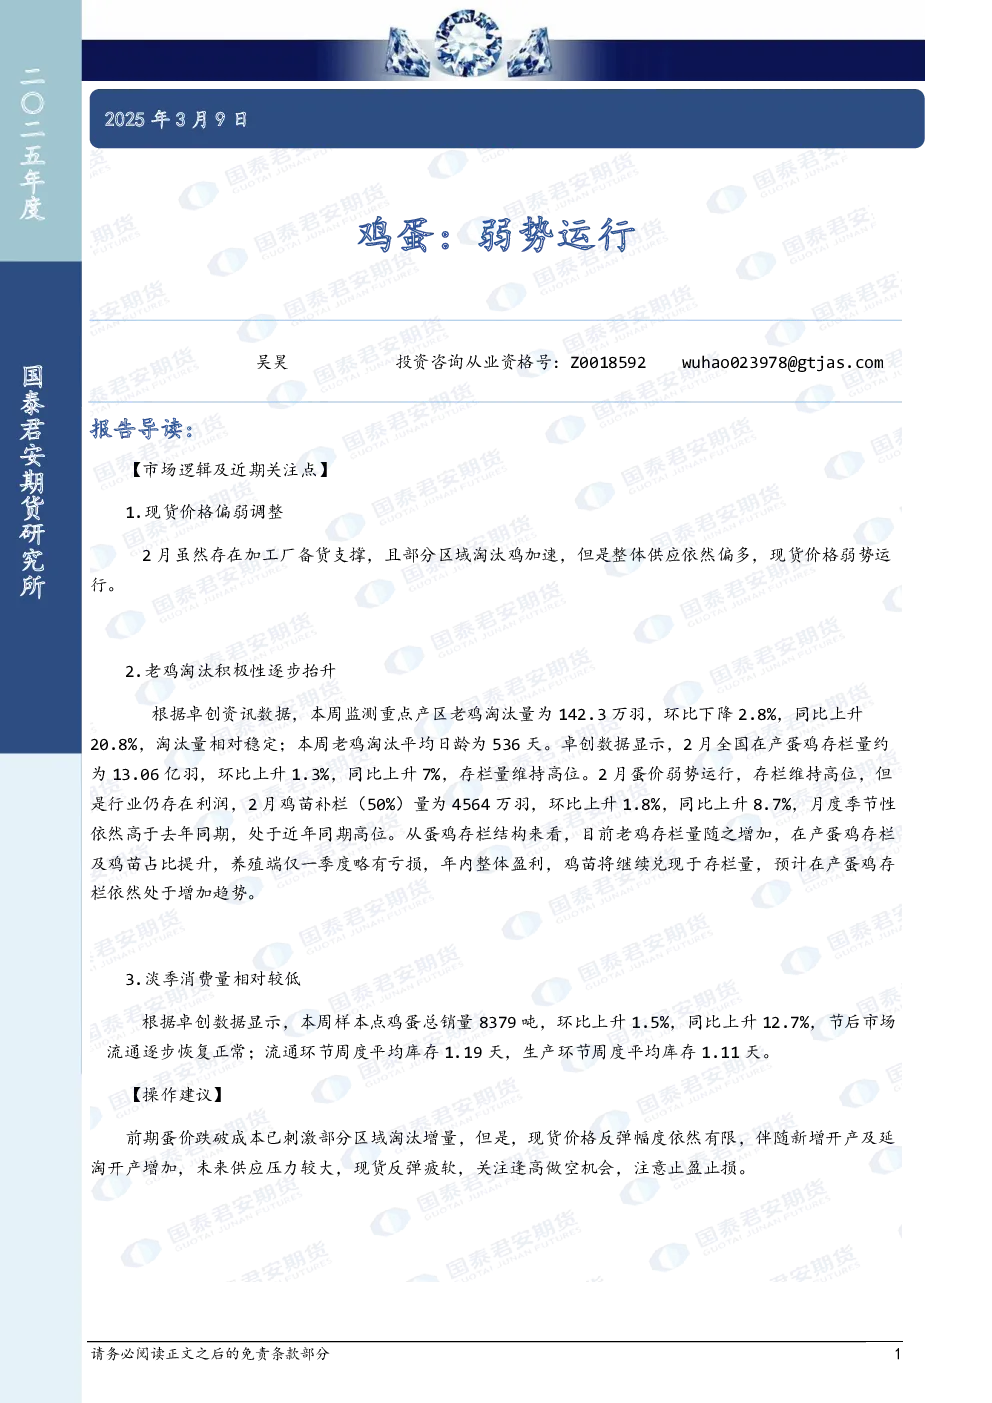
鸡蛋市场分析总结
市场逻辑及近期关注点
- 现货价格:2月现货价格偏弱调整,尽管加工厂备货和部分区域淘汰鸡加速,但整体供应偏多导致价格弱势运行。
- 老鸡淘汰:本周监测重点产区老鸡淘汰量为142.3万羽,环比下降2.8%,同比上升20.8%,淘汰量相对稳定,平均日龄为536天。
- 存栏量:2月在产蛋鸡存栏量约为13.06亿羽,环比上升1.3%,同比上升7%,存栏量维持高位。2月鸡苗补栏量为4564万羽,环比上升1.8%,同比上升8.7%,月度季节性高于去年同期,处于近年同期高位。
- 存栏结构:老鸡存栏量增加,在产蛋鸡存栏及鸡苗占比提升,养殖端仅一季度略有亏损,年内整体盈利,鸡苗将继续兑现于存栏量,预计在产蛋鸡存栏仍将增加。
- 消费量:淡季消费量相对较低,本周样本点鸡蛋总销量8379吨,环比上升1.5%,同比上升12.7%,节后市场流通逐步恢复正常;流通环节周度平均库存1.19天,生产环节周度平均库存1.11天。
操作建议
- 前期蛋价跌破成本已刺激部分区域淘汰增量,但现货价格反弹幅度有限,伴随新增开产及延淘开产增加,未来供应压力较大,现货反弹疲软,关注逢高做空机会,注意止盈止损。
关键数据
- 在产蛋鸡存栏量:2月约为13.06亿羽。
- 鸡苗补栏量:2月50%样本为4564万羽。
- 淘汰鸡数量:本周主产区出栏量1623万羽,淘汰日龄为536天。
- 产蛋率:截至2月28日,全国产蛋率为91.8%。
- 鸡蛋总销量:本周样本点8379吨,环比上升1.5%,同比上升12.7%。
研究结论
- 现货价格弱势运行,供应压力较大,未来反弹疲软,建议逢高做空。
- 存栏量维持高位,鸡苗补栏量增加,预计在产蛋鸡存栏仍将上升。
- 消费淡季,需求量相对较低。