豪恩汽电(301488.SZ):聚焦汽车智能驾驶的核心企业
一、公司概述
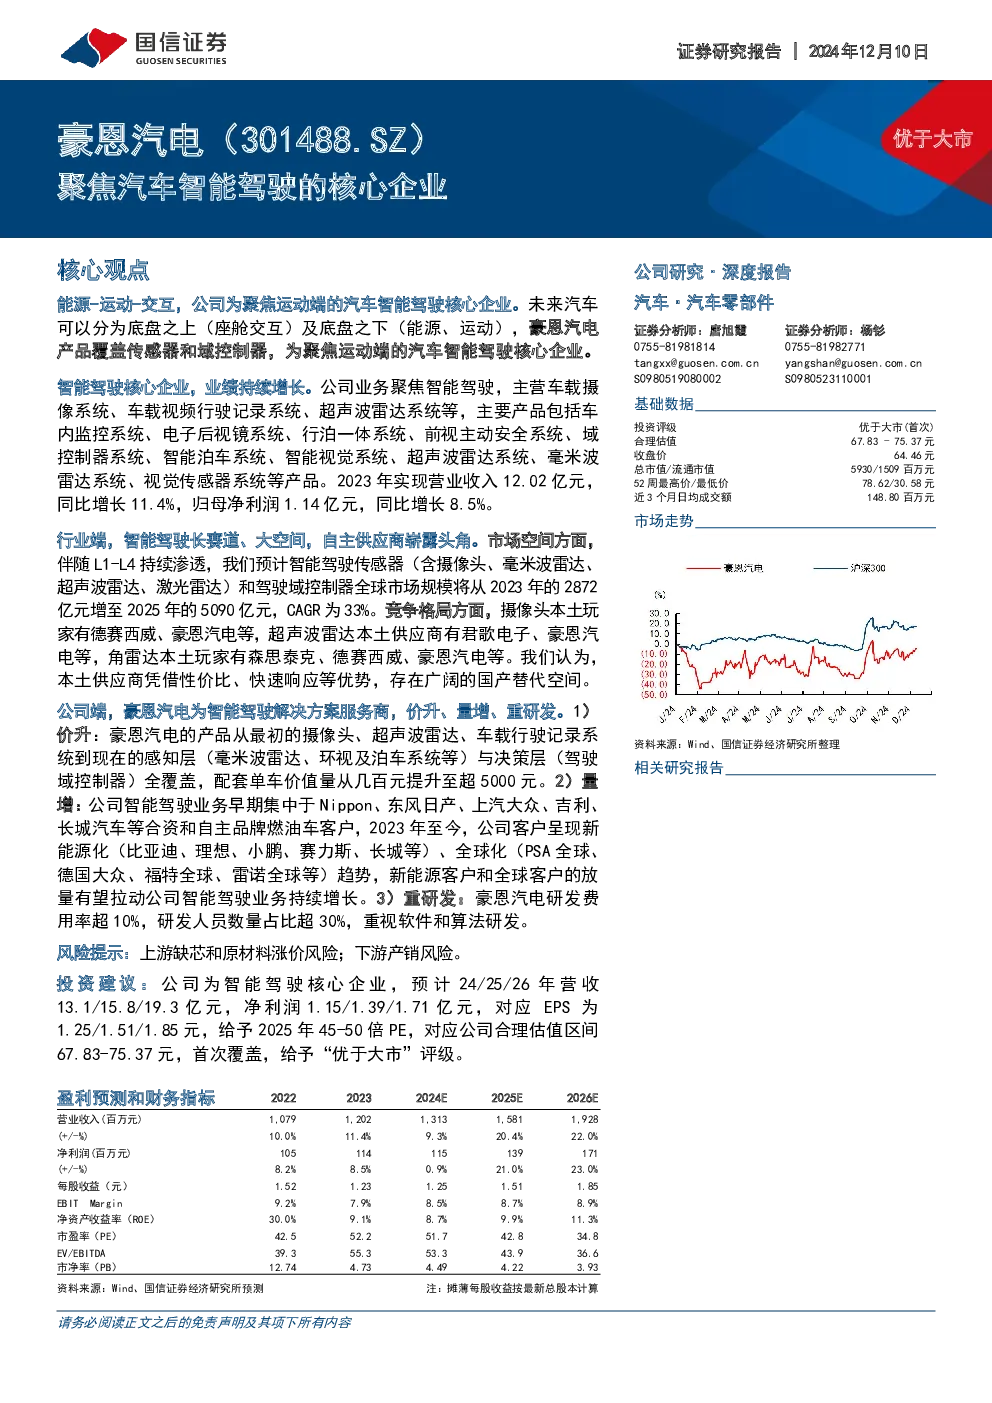
- 业务范围:豪恩汽电专注于汽车智能驾驶领域,主要产品包括车载摄像系统、车载视频行驶记录系统、超声波雷达系统、毫米波雷达系统、视觉传感器系统等。
- 客户群体:公司客户覆盖国内外知名车企,如比亚迪、理想、小鹏、赛力斯、长城汽车等。
二、财务状况
- 业绩表现:2023年实现营业收入12.02亿元,同比增长11.4%;归母净利润1.14亿元,同比增长8.5%。
- 股价表现:收盘价64.46元,总市值5930百万元,流通市值1509百万元。
- 估值:合理估值区间为67.83-75.37元。
三、行业发展
- 市场规模:智能驾驶传感器(含摄像头、毫米波雷达、超声波雷达、激光雷达)和驾驶域控制器全球市场规模预计将从2023年的2872亿元增至2025年的5090亿元,CAGR为33%。
- 市场竞争:本土供应商凭借性价比和快速响应等优势,具有较大的国产替代空间。豪恩汽电作为智能驾驶解决方案服务商,产品覆盖感知层和决策层,单车价值量显著提升。
四、公司优势
- 产品升级:产品从最初的摄像头、超声波雷达扩展至感知层和决策层,配套单车价值量从几百元提升至超5000元。
- 客户拓展:客户结构逐步优化,新能源化、全球化趋势明显。
- 研发投入:研发费用率超过10%,研发人员占比超过30%,重视软件和算法研发。
五、盈利预测
- 未来三年预测:
- 2024年:营业收入13.1亿元,净利润1.15亿元;
- 2025年:营业收入15.8亿元,净利润1.39亿元;
- 2026年:营业收入19.3亿元,净利润1.71亿元。
六、投资建议
- 评级:首次覆盖,给予“优于大市”评级。
- 目标价:给予2025年45-50倍PE,合理估值区间为67.83-75.37元。
七、风险提示
- 上游风险:上游缺芯和原材料涨价风险。
- 下游风险:下游产销风险。
以上是对豪恩汽电(301488.SZ)的总结,重点关注了公司的业务范围、财务表现、行业前景以及公司优势等方面。