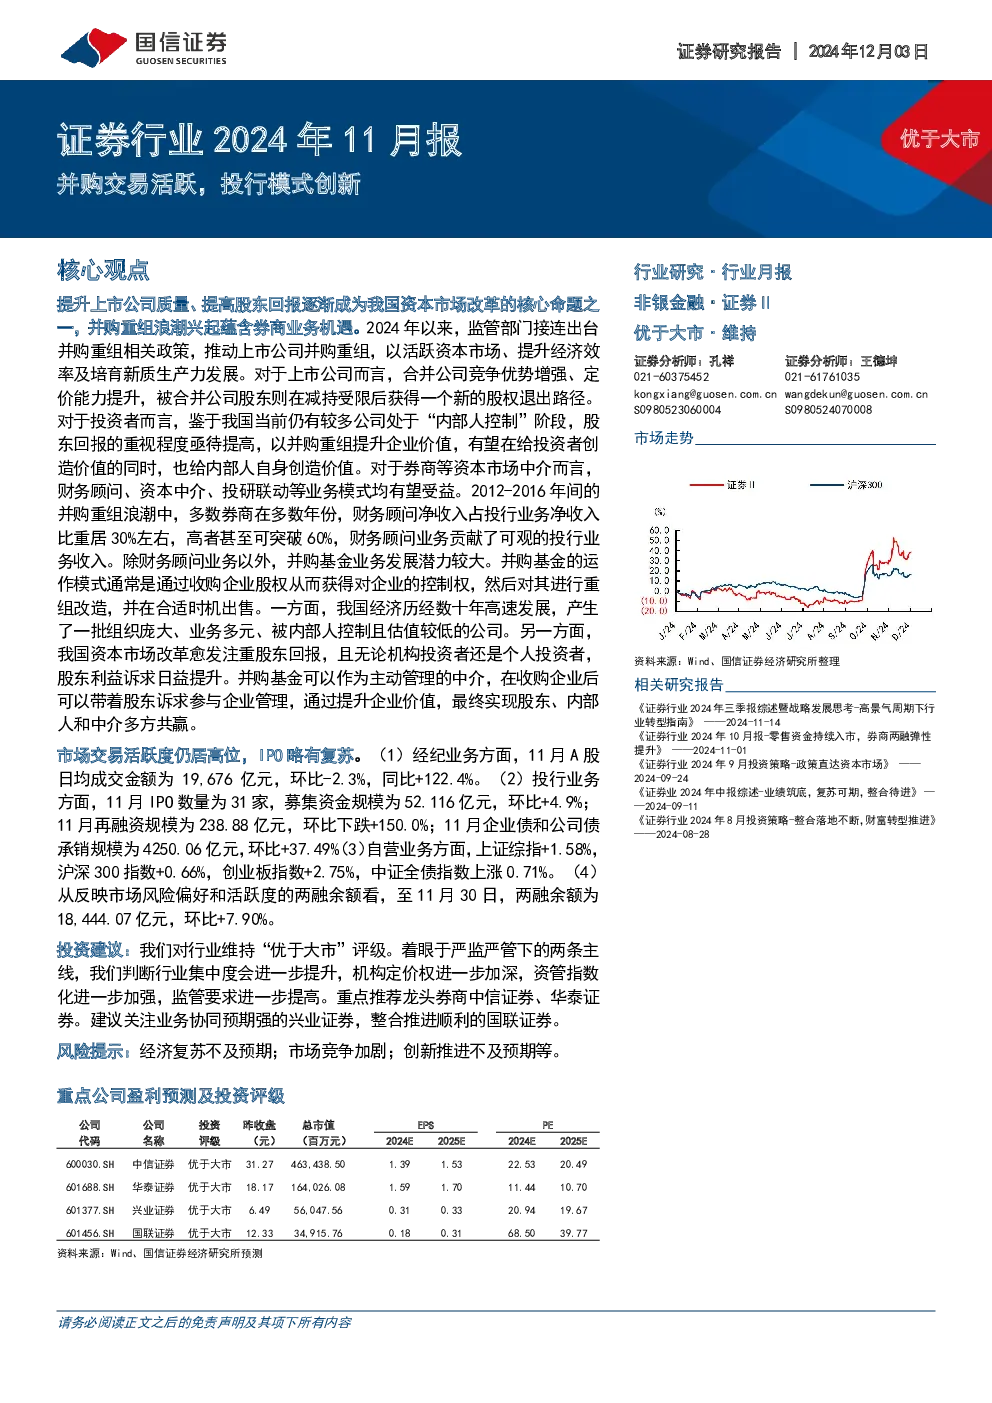
核心观点
提升上市公司质量和股东回报是我国资本市场改革的核心命题,并购重组浪潮为券商业务带来机遇。2024年以来,监管部门密集出台并购重组政策,推动市场活跃、提升经济效率及培育新质生产力。并购重组对上市公司、投资者和券商均有积极影响:上市公司竞争优势增强、定价能力提升;投资者获得新的股权退出路径,股东回报重视程度提高;券商财务顾问、资本中介、投研联动等业务模式受益。
历史经验回顾
2014年前后我国曾经历首轮并购重组浪潮,政策支持、经济增长和产业变革共同推动。券商在此轮浪潮中,财务顾问业务收入显著提升,部分券商财务顾问净收入占投行业务净收入比重达30%-60%。2016年底并购重组审批趋严,财务顾问收入占比下降。除财务顾问外,并购基金业务潜力巨大,通过收购、重组、出售企业股权实现价值提升,满足股东利益诉求。
并购基金发展潜力
我国经济高速发展产生了一批组织庞大、业务多元、被内部人控制且估值较低的公司,而资本市场改革注重股东回报,并购基金可主动管理,提升企业价值,实现多方共赢。国际并购巨头KKR通过收购、剥离、出售企业股权,并利用高杠杆实现高回报,为我国并购基金发展提供借鉴。
资本市场资金面
个人投资者资金入市和杠杆使用情况改善,11月末两融余额约1.84万亿元,环比增长。股票ETF是主要资金流入渠道,年初以来累计净流入约8404亿元。ETF投资者呈现“机构偏宽基、散户爱主题”特点,机构持有人占比较高的宽基指数ETF规模持续扩张,散户更倾向于主题ETF。北向资金10月创单日成交额新高,11月有所下降。被动基金发行规模及数量持续领先主动基金,主动股票基金仓位9-11月有所波动。
行业重要动态
中证协数据显示,证券行业从业人员年内净流出超1.4万人,分析师、投顾、保代人数逆势增长。中上协提出上市公司应提高市值管理水平,培育新质生产力。香港证监会强调香港市场与内地市场互补,助力国家高质量发展。证监会发布《上市公司监管指引第10号——市值管理》,要求以提高公司质量为基础,依法依规运用多种方式促进上市公司投资价值合理反映。
市场表现
11月A股日均成交金额为19676亿元,同比上升122.4%。IPO数量31家,募集资金规模52.116亿元,环比增长;再融资规模238.88亿元,环比下跌;企业债和公司债承销规模4250.06亿元,环比增长。两融余额至11月30日为18444.07亿元,环比增长7.90%。
投资建议
维持券商行业“优于大市”评级,预计行业集中度提升、机构定价权加深、资管指数化加强、监管要求提高。重点推荐中信证券、华泰证券,建议关注兴业证券、国联证券。
风险提示
经济复苏不及预期、市场竞争加剧、创新推进不及预期等。