核心观点与关键数据
近期债市热点问题分析
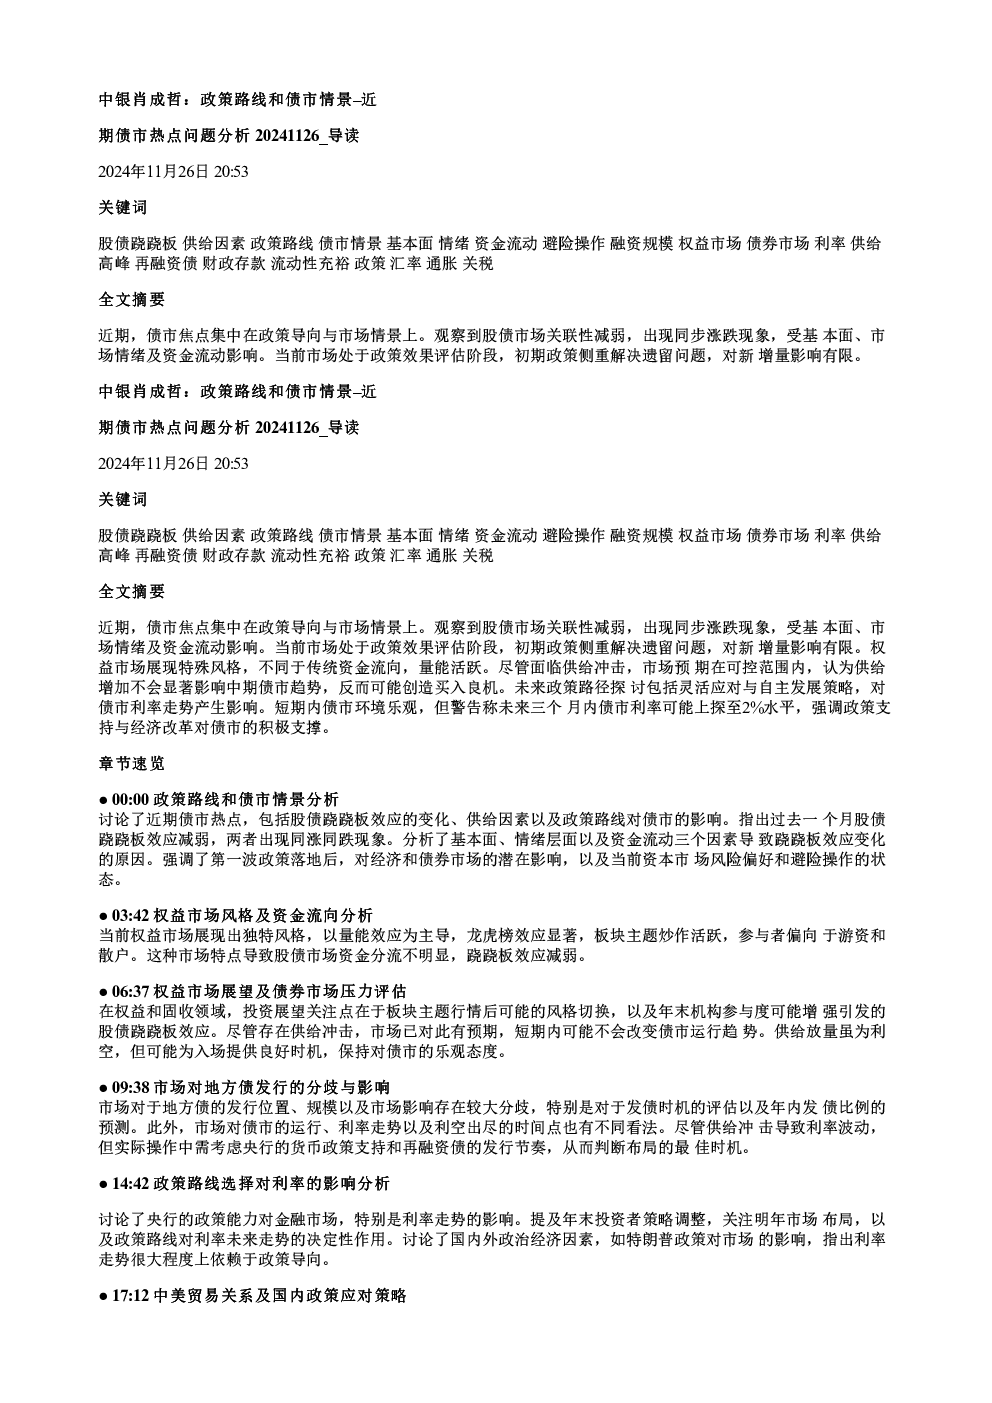
- 股债跷跷板效应减弱:过去一个月股债市场同步涨跌,与传统“看股作战”模式不同,主要受基本面、情绪及资金流动影响。
- 跷跷板效应减弱原因:
- 基本面:政策初期以解决存量问题为主,增量拉动有限;
- 情绪:市场无明确风险偏好或避险倾向;
- 资金流动:权益市场以游资和散户主导,板块主题炒作活跃,资金分流不明显。
- 权益市场风格:量能效应强,龙虎榜效应显著,参与者偏散户化,与去年资产荒逻辑不同。
供给冲击与市场预期
- 地方债发行分歧:市场对发行时点、规模及影响存在分歧,但普遍认为供给冲击在预期内,不改变中期债市趋势。
- 供给放量或为买入良机:虽然利空,但市场预期可控,或创造买入机会,保持对债市的乐观态度。
政策路线与利率走势
- 政策路径探讨:灵活应对(见招拆招)或自主发展(先发制人),对利率走势有决定性影响。
- 12月会议影响:需观察政策节奏(见招拆招或先发制人),央行流动性支持或有QE效果,但实体通胀需财政政策配合。
- 明年利率路径:
- 见招拆招:利率下行顺畅;
- 自主发展:可能因关税博弈导致利率下行波折。
中美贸易与国内政策应对
- 特朗普政府政策:中期选举前可能采取强硬对华政策,国内应对策略包括见招拆招或自主发展(如平衡关税、汇率)。
资产荒逻辑变化与估值切换
- 资产荒逻辑转变:去年化债超预期驱动,今年资金流向权益和地产更乐观,资金来源(如信贷量价齐跌)影响配置。
- 估值切换影响:需考虑资产荒逻辑变化,当前跷跷板效应弱化,供给高峰已过,但跨年行情与去年不同(去年城投债走牛,今年资金更分散)。
宽信用政策与资金来源
- 宽信用推动方式:过去以价换量(供给侧推动),信贷需求向实体转化效率低。
- 央行流动性投放:降息降准、互换便利等政策充足,未使用结构性贷款。
- 资金来源变化:缺乏超额信贷投放,债券市场过剩资金或减少。
未来三个月债市展望
- 整体环境:货币政策支持、稳增长政策或推高通胀不确定性,债市表现不会太糟。
- 实债利率:未来三个月突破2%可能性较大,尤其明年2月前后。
- 关键关注点:政策节奏、内需政策机制(资源扶持效率)、社融与债券市场关系变化。