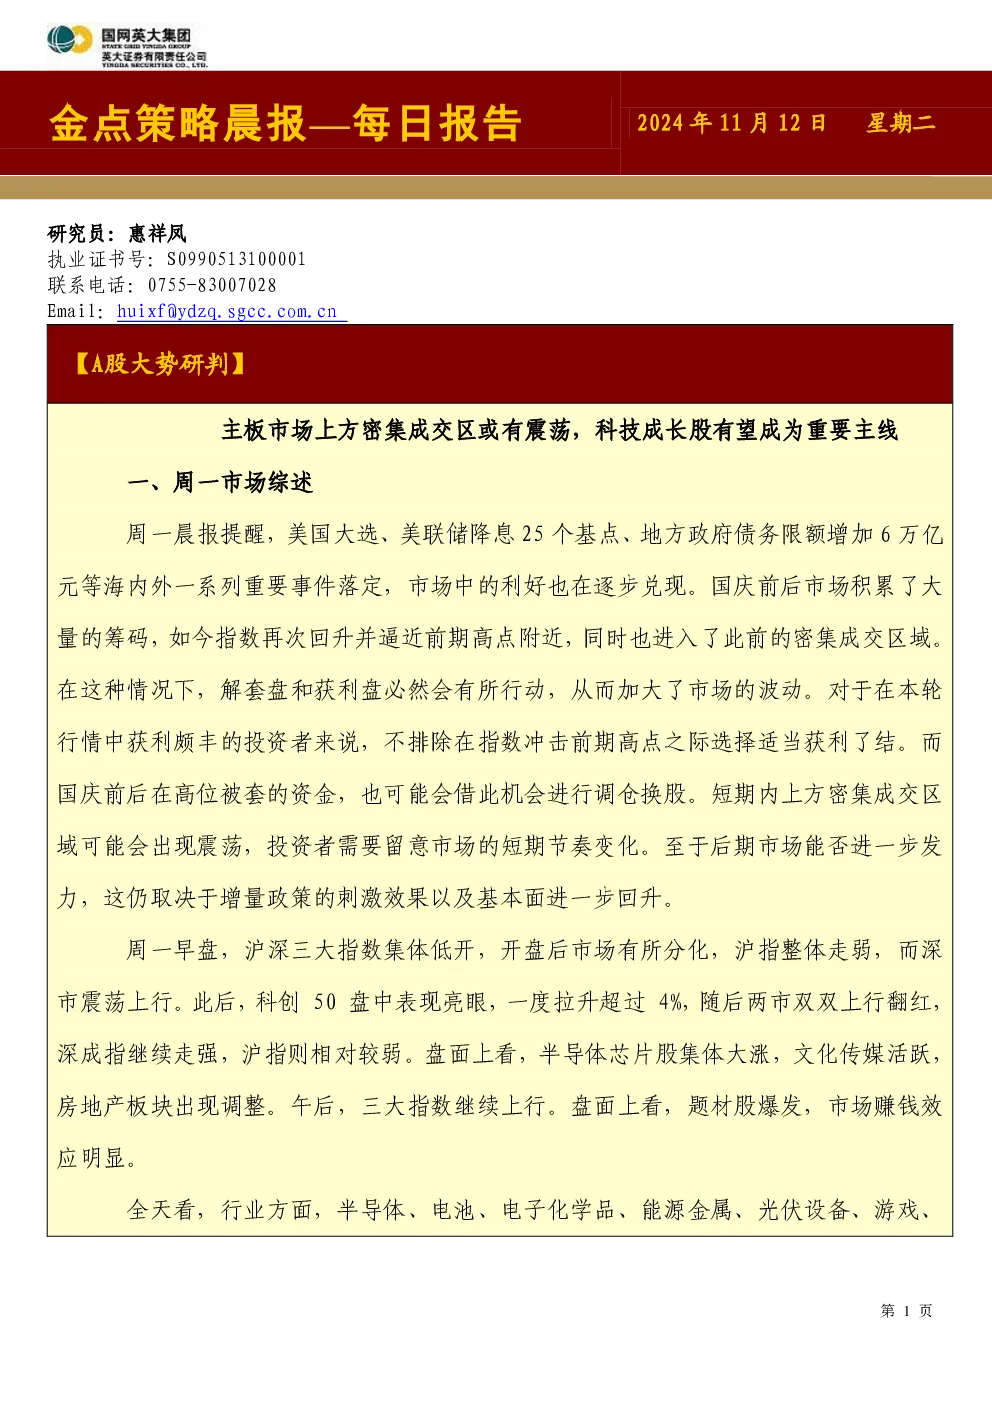
一、周一市场综述
- 沪深三大指数低开高走,沪指走弱,深市震荡上行,科创50盘中拉升超过4%。
- 半导体芯片股集体大涨,文化传媒活跃,房地产板块调整。
- 行业方面,半导体、电池、电子化学品、能源金属、光伏设备、游戏、文化传媒、教育、计算机设备、消费电子等板块涨幅居前;航空机场、食品饮料、银行、煤炭等行业跌幅居前。
- 题材股方面,高宽带内存、AI芯片、BC电池、汽车芯片、机器人执行器、固态电池等题材股涨幅居前;乳业、粮食等题材股跌幅居前。
- 两市成交额25077亿元,上证指数上涨0.51%报3470.07点,深证成指上涨2.03%报11388.57点,创业板指上涨3.05%报2392.44点,科创50指上涨4.70%报1073.84点。
二、周一盘面点评
- 半导体板块大涨:受益于全球半导体需求增长、国家大基金支持、国产替代趋势显现等因素,预计未来半导体产业将迈入新一轮增长周期,中期仍是逢低配置的好时机。
- 新能源赛道股大涨:新能源赛道经过调整后估值渐趋合理,全球“双碳”目标推动锂电、光伏等需求持续,预计四季度反弹有望延续,但个股分化在所难免。
- 文化传媒板块大涨:AI技术在游戏领域的应用落地,真人互动影游和短剧热度高涨,预计游戏、短剧、互动影游等产业发展前景较好,电影景气度回暖也可择低关注。
三、后市大势研判
- 沪深三大指数分化,沪指震荡,创业板领涨,国证2000等指数突破10月8日以来新高,释放积极信号。
- 主板市场上方密集成交区或有震荡,科技成长股可能继续活跃,成为阶段重要主线。
- 操作建议:
- 波段投资者:获利颇丰需注意市场节奏,可适当减持锁定利润。
- 中线投资者:政策持续向好且流动性充裕,市场向好的大趋势不变,可继续持仓观望。
- 短线投资者:市场成交活跃,可积极参与博弈。
- 需留意上行中滞涨及技术面顶背离信号的出现。