市场策略总结
市场表现与情绪:
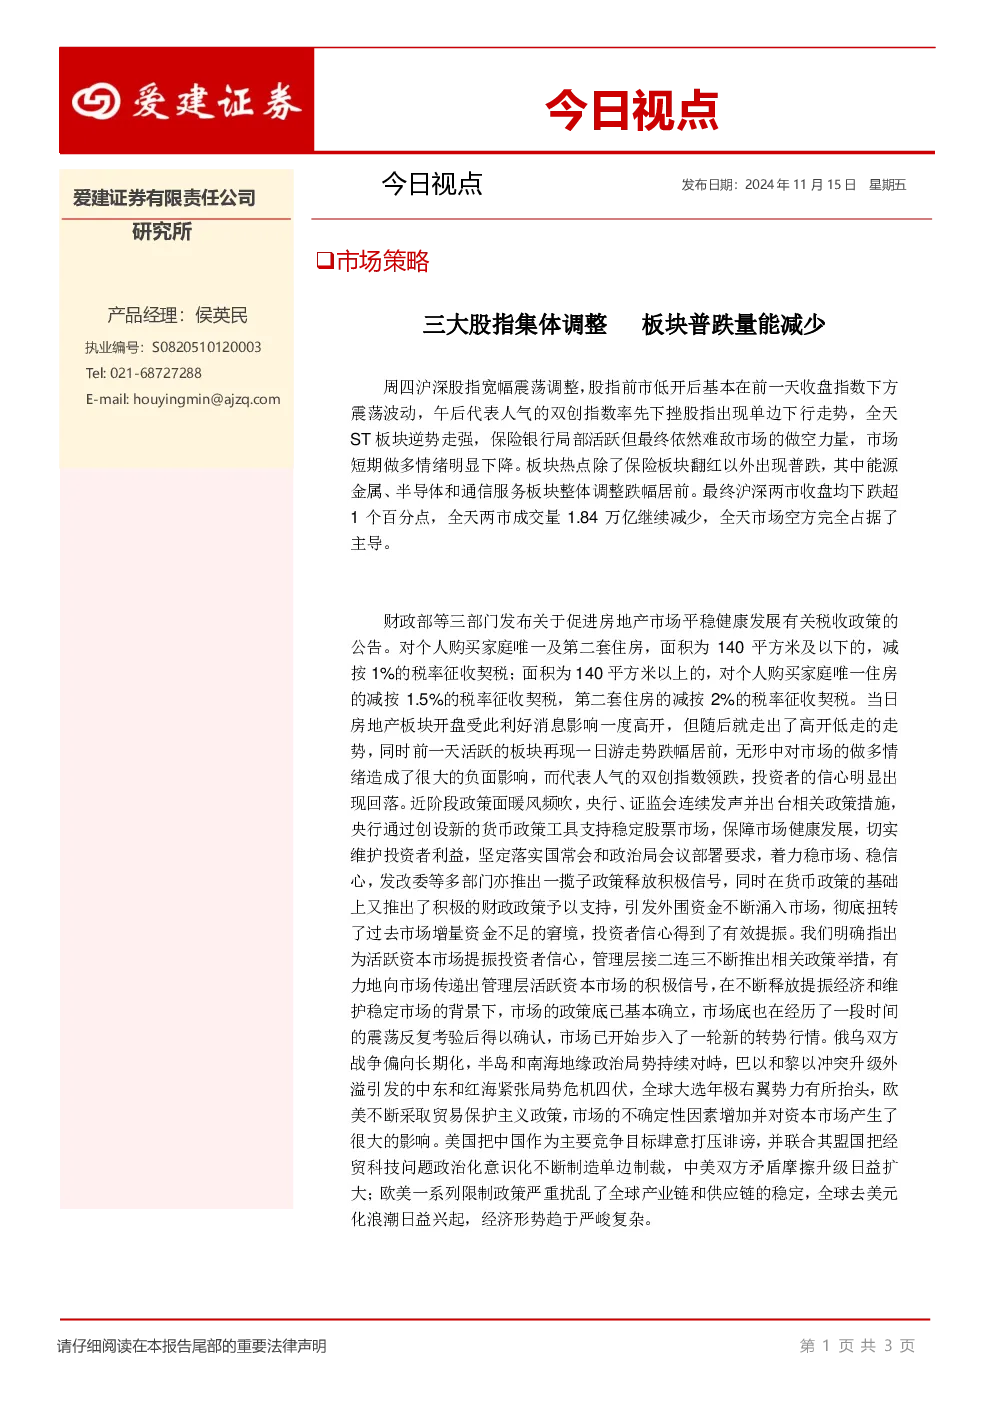
- 沪深股指周四宽幅震荡调整,双创指数午后领跌,ST板块逆势走强,保险银行局部活跃但难改市场下行趋势。
- 板块热点普跌,能源金属、半导体和通信服务板块跌幅居前,两市收盘均下跌超1个百分点。
- 成交量1.84万亿,继续减少,市场空方主导,短期做多情绪明显下降。
政策与资金面:
- 财政部等三部门发布房地产税收政策,对个人购房减按契税,但市场反应高开低走,对做多情绪造成负面影响。
- 央行、证监会连续发声并出台政策措施,创设新工具支持稳定股票市场,发改委等多部门推出一揽子政策。
- 货币政策与财政政策协同发力,外围资金涌入,市场增量资金不足问题缓解,投资者信心提振。
- 政策底已确立,市场底经震荡后确认,市场开始步入新转势行情。
宏观与地缘政治:
- 俄乌战争长期化,半岛、南海地缘政治对峙,巴以冲突升级引发中东红海紧张局势。
- 全球大选年极右翼势力抬头,欧美贸易保护主义政策,中美矛盾摩擦升级,经贸科技问题政治化。
- 美联储开启宽松周期,美债市场波动收窄,市场担忧经济滞涨和衰退,全球经济下行压力较大。
- 美元强劲反弹,非美货币贬值,国际原油及大宗原材料价格波动。
技术面分析:
- 国庆节前后股指触底报复性上涨,突破多重压力,成交量创天量水平,市场底确立,步入技术性牛市。
- 上周股指放量突破前期整理平台,形成新震荡上升走势。
- 周四股指跌破短期5天均线,在5和10天均线间震荡,短期由强转弱迹象明显。
- 后续市场能否延续强势关键看人气指数表现,建议短期宽幅震荡,关注成交量和人气指数动向,把握节奏控仓精选个股。
免责声明:
- 报告信息来源于公开资料,准确性和完整性不作保证,观点结论和建议仅供参考,不构成投资建议。
- 本报告版权仅属爱建证券研究所,未经许可不得转载或修改。