你可能感兴趣
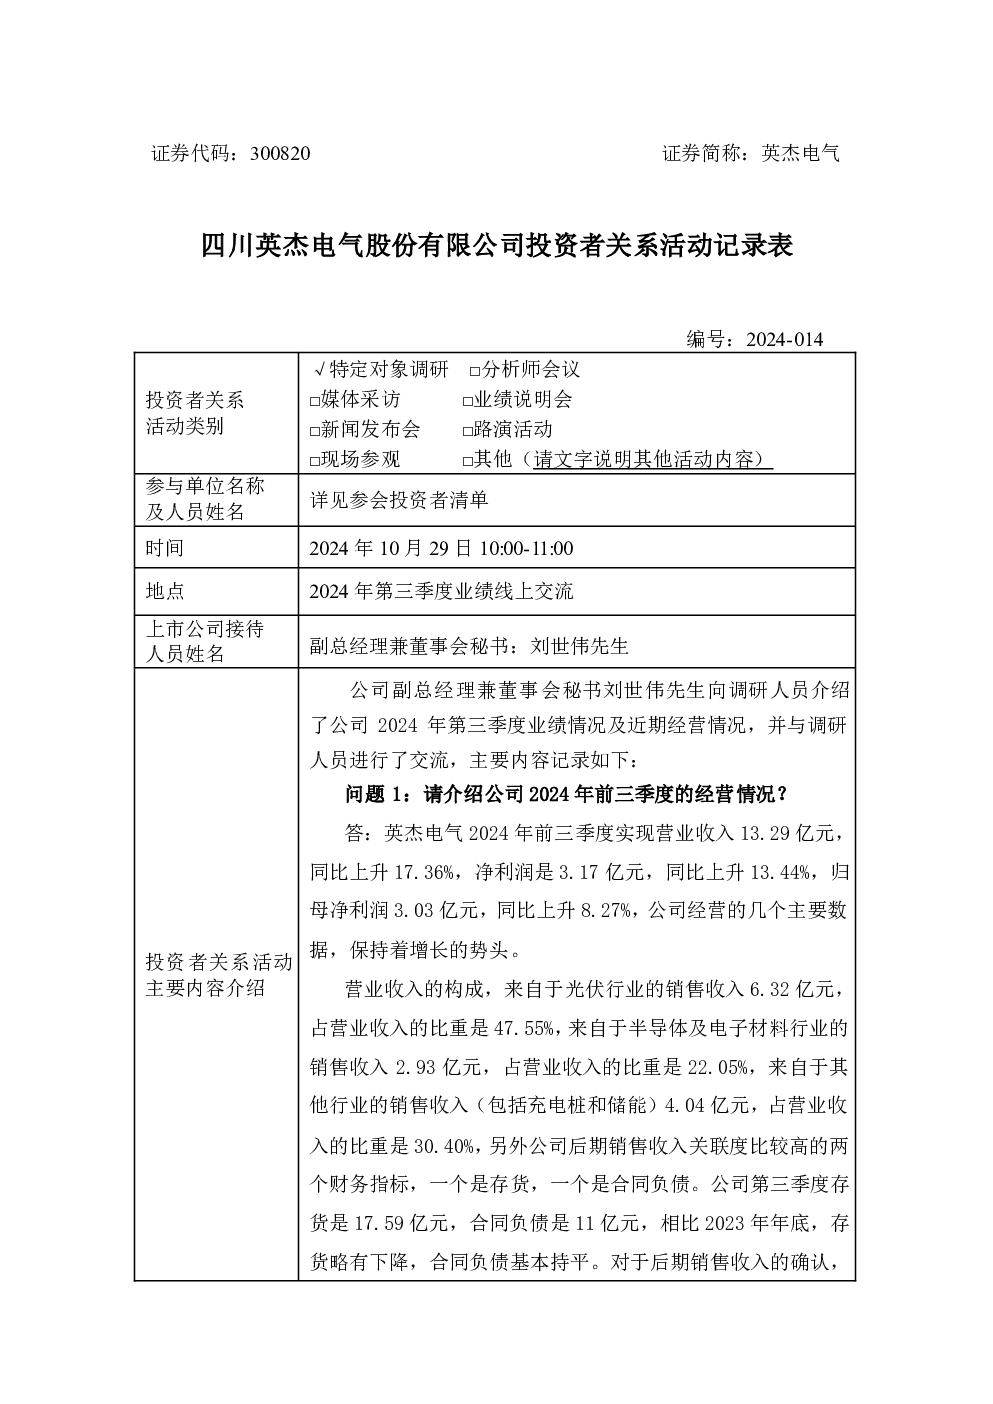
英杰电气投资者关系管理信息
未知机构2024-08-09
300820 英杰电气 300820英杰电气投资者关系管理信息20260831
未知机构2026-08-31
300820 英杰电气 300820英杰电气投资者关系管理信息20260911
未知机构2026-09-11
000970 中科三环 000970中科三环投资者关系管理信息20260710
未知机构2026-07-10
000707 双环科技 000707双环科技投资者关系管理信息20260710
未知机构2026-07-10
301633 港迪技术 301633港迪技术投资者关系管理信息20260710
未知机构2026-07-10
301285 鸿日达 301285鸿日达投资者关系管理信息20260710
未知机构2026-07-10
300747 锐科激光 300747锐科激光投资者关系管理信息20260710
未知机构2026-07-10
300698 万马科技 300698万马科技投资者关系管理信息20260710
未知机构2026-07-10
利安隆投资者关系管理信息
未知机构2024-07-19