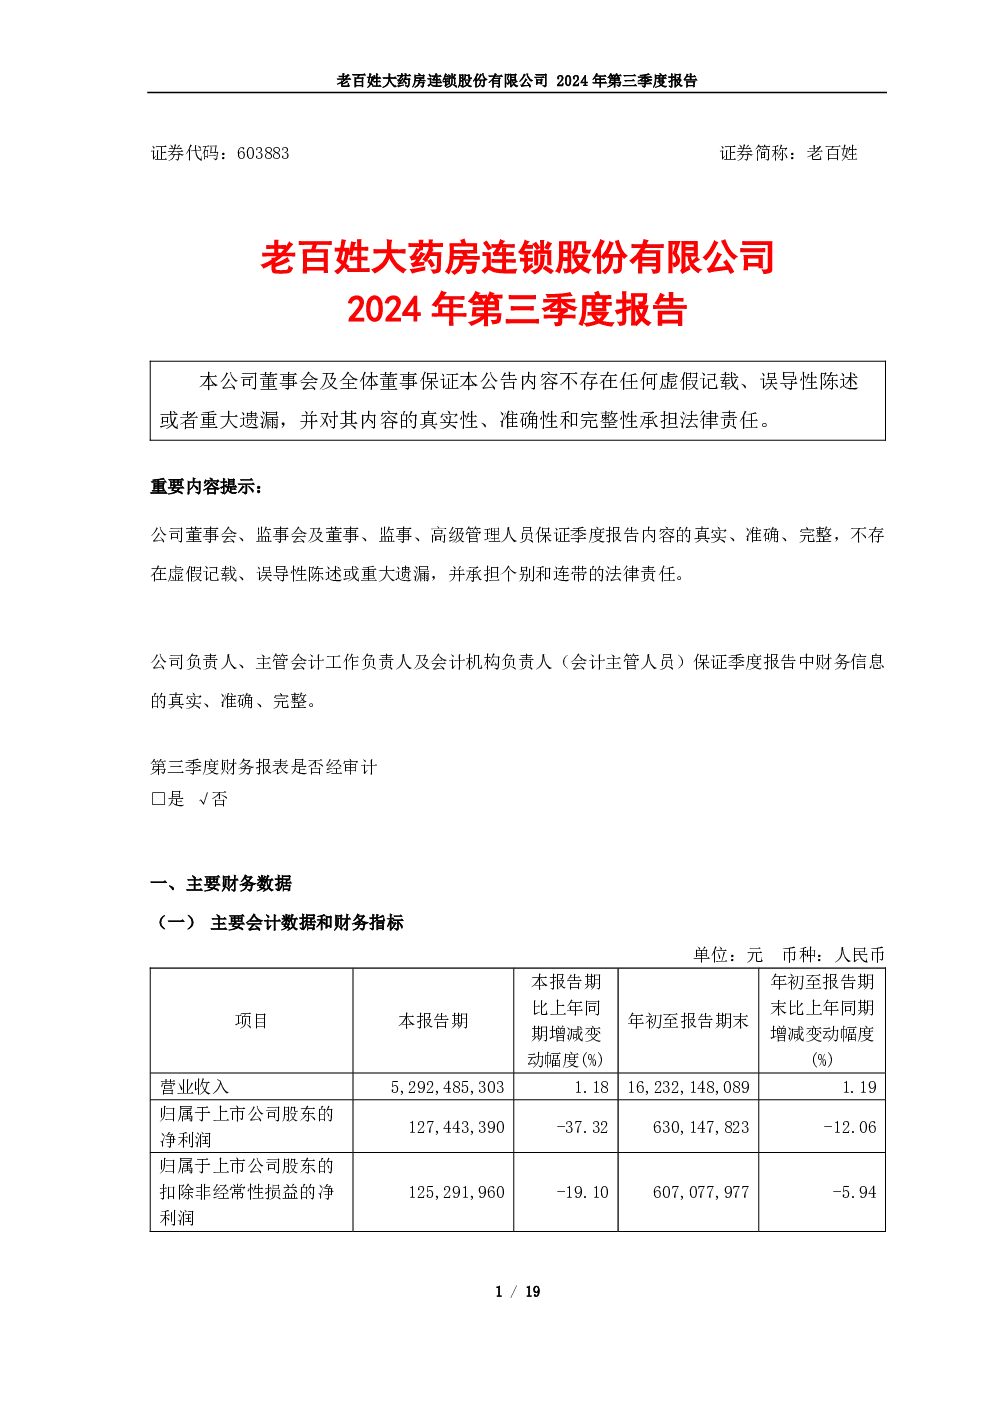
主要财务数据
- 2024年前三季度,公司实现营业收入162.32亿元,同比增长1.19%;毛利率33.87%,同比增长1.36个百分点;归属于上市公司股东的净利润6.30亿元,同比下降12.06%;扣除非经常性损益的净利润6.07亿元,同比下降5.94%。
- 截至2024年9月30日,公司拥有门店15,591家,其中直营门店10,300家、加盟门店5,291家。2024年1-9月新增门店2,368家,关闭门店351家。
经营情况说明
- 公司通过数智化、专业化及多元化转型,优化营采商销全流程,着力提升非药销售占比,持续提升经营效率和管理质量。
- 华中区域包括湖南省、湖北省、江西省、河南省;华南区域包括广东省、广西壮族自治区;华北区域包括天津市、内蒙古自治区、山西省;华东区域包括浙江省、上海市、安徽省、江苏省、山东省;西北区域包括陕西省、甘肃省、宁夏回族自治区、贵州省。
市场布局情况
- 公司连锁网络已覆盖全国18个省级市场、150余个地级市及以上城市,地级市及以下门店占比为77%。
- 2024年1-9月新增门店中,优势省份及重点城市新增门店占比为86%,地级市及以下门店占比为80%。
直营门店经营效率
- 中小成店平效较去年同期下降主要系公司一年店、新店占比较多目前处于培育期,以及搬迁店的影响。
- 新增中小成店(社区店)为主,绝大部分新增门店在地级市及以下基层市场布局,虽然此类门店平效略低,但盈利性及成长性较好。
直营门店取得医保资质的情况
- 截至2024年9月30日,公司已有5,347家门店的门诊统筹资质落地,直营门店中门诊统筹占比为40.49%。
- 公司纳入门诊统筹且可使用互联网处方(可互可刷)的门店达到4,191家,直营门店中可互可刷占比为32.85%。
收购项目情况
- 报告期内,公司及下属子公司共完成3起收购项目,包括资产收购等,合计金额4,046万元,收购药店41家。
核心竞争力分析
- 公司经营质量进一步提升,推进火炬项目提毛利、明灯项目探索多元化;聚焦优势省份和拓展下沉市场,提升核心市场份额;推进门诊统筹落地提升门店客流;加强数智化、专业化、精细化,提升门店服务与合规管理。
广覆盖+大生态拓展网络
- 公司通过直营、并购、加盟、联盟的“四驾马车”立体深耕模式快速拓展市场。
- 聚焦拓展11个优势省份,提高优势区域的市占率、品牌影响力和消费者心占率。
- 加盟业务实现跨越式发展,2024年前三季度新增1,104家,配送销售额16.39亿元,同比提升7.5%。
- 联盟业务深度赋能合作企业,2024年前三季度实现配送销售额2.8亿元,同比增长90.8%。
火炬项目提毛利、明灯项目多元化发展
- 火炬项目常态化推进,前三季度实现毛利率33.87%,稳步提升1.36个百分点。
- 商采管理显成效,存货周转天数为98天,同比减少5天;自有品牌自营门店销售额达到25.3亿元,销售占比21.9%;统采销售占比71.3%,同比上升约3.4个百分点。
- 多元化转型探索,发掘新品类、关注新服务、打造新形象、探索新模式、建立数智化测试平台。
- 门诊统筹强合规,已纳入门诊统筹医保管理的零售药店较未纳入的有显著优势。
科技赋能,数智化引领创新
- 数智化建设深层推进,聚焦优化库存周转,打通商采、营销等多系统,持续挖掘并应用数智化工具。
- 新零售业务稳健成长,线上渠道销售总额约为17.4亿元,销售额同比增长16%;O2O与B2C销售额分别位于市场第五与第三。
- 会员运营管理数智化,会员总数达9,717万人,Q3活跃会员数1,465万人,2024年三季度新增注册会员数超310万人,会员销售占比超75%。
- 数智化营销ROI提升,促销毛利ROI为1.49,同比提升6.1%。
文化建设与团队打造
- 推进利他项目,落地利他服务,全国范围内免费向公众开放共享卫生间的门店达3,037家,100%执行六项慢病检测门店达9,352家。
- 重构人资系统,数智化再升级,持续构建“规-选-用-育-留”的员工全生命周期数智化管理。
- 强化人才培训,培养人才梯队,一线人才培养共培养合格8,574人,职能线人才培养共培养适配人才54人。
- 拓展招聘矩阵,提升雇主形象,通过线上线下多项特色主题招聘活动,精准定位候选人。
专业场景与品牌出圈
- 专业服务提客流,共计1,712家门店获得“门诊慢特病”定点资格,具有双通道资格的门店达333家,拥有DTP药房176家。
- 慢病管理强服务,慢病管理服务累计建档1,684万+人,累计服务自测9,050万+人次,累计回访3,736万+人次。
- 中药阵地扩增量,子公司药圣堂引入中药质量全程追溯系统,中药事业部以培训、带教、项目等“组合拳”形式赋能一线中药销售。
- 品牌宣传助出圈,年度累计品牌曝光突破14亿次+,公司自媒体矩阵品牌视频播放量超7,797万次。