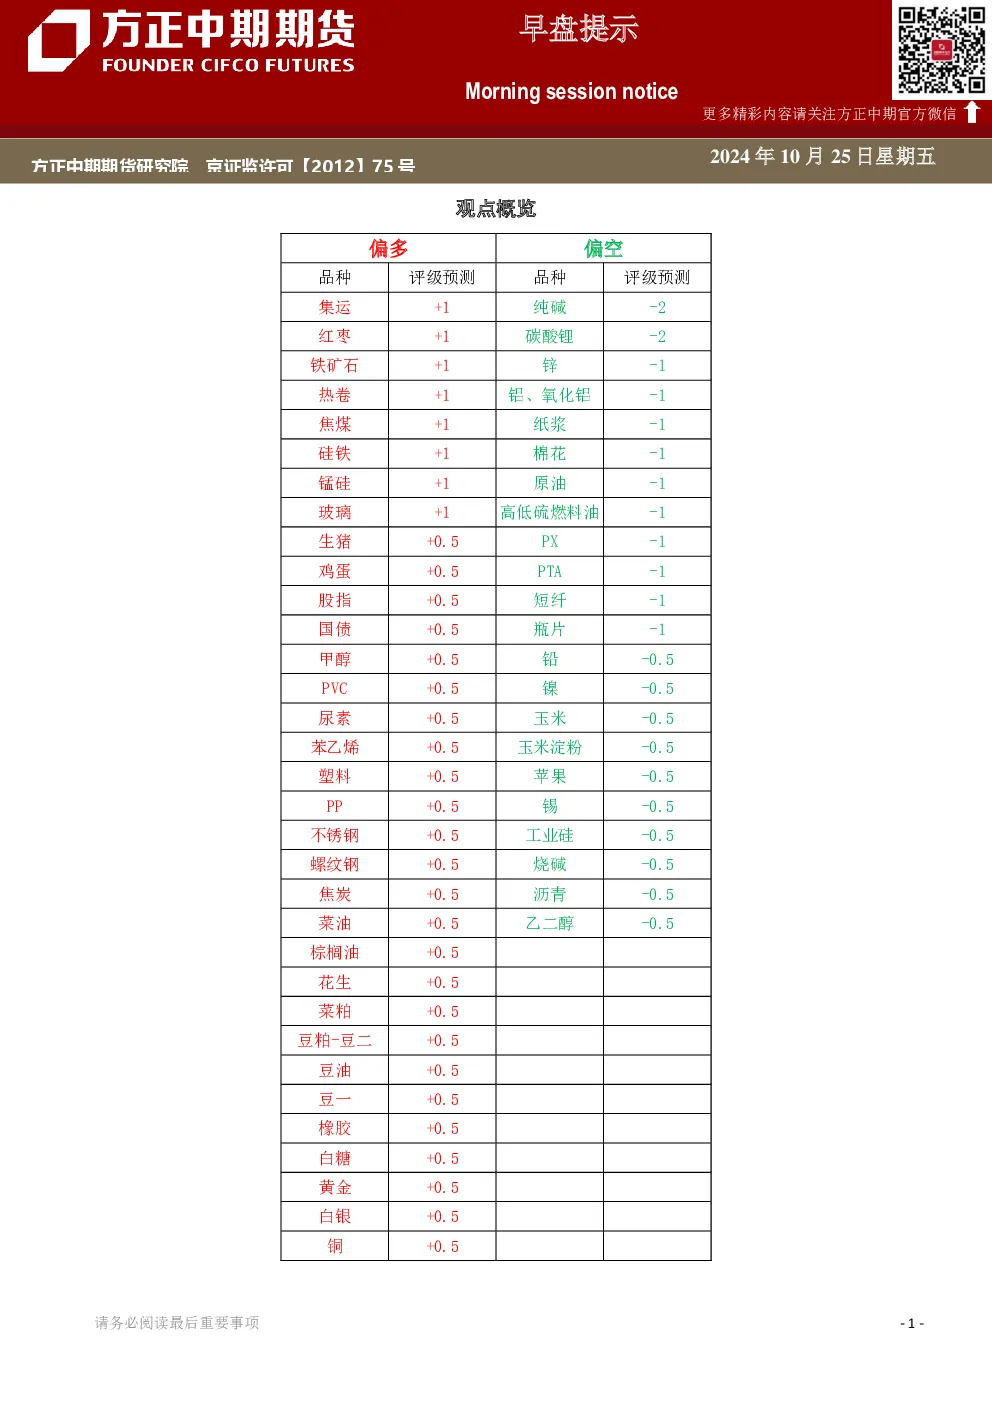
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
交易策略
- 周五逢回调买入,不建议追多。
- 主力合约EC2412可在3000-3400点做区间交易。
行情复盘与市场逻辑
- 沪铜:美国经济预期软着陆或不着陆,国内四季度固定资产投资增速有望持续加快,铜基本面开始走强,预计沪铜波动区间75000-80000元/吨。
- 沪锌:宏观扰动加剧市场波动,不锈钢跟随黑色及镍波动,预计沪锌主力回调,主力ZN2411合约收于25180元,跌0.49%。
- 不锈钢:印尼矿端支撑转弱,镍生铁原料端有超过1000元/镍点的成交,但逐渐转向观望,不锈钢期货库存降至11万吨以内,现货库存略回升,预计阶段继续会在13500-14500之间波动反复为主。
- 沪铝:成本提升带动上涨,基本面供给端小幅增加,需求端处于旺季,预计沪铝波动整理。
- 螺纹钢:政策进入空窗期,焦煤基本面或将逐步承压,预计焦煤走势将震荡盘整为主,下方关注政策前1270元/吨左右支撑位,上方关注1480元/吨左右压力位,区间操作。
- 硅铁:政策空窗期,下游基本面也将逐步转为宽松,需求改善有限下,后续硅铁走势预计弱震荡为主,关注6100元/吨附近支撑位。
- 甲醇:供需关系偏宽松,预计甲醇期货涨跌交互运行,盘面小幅低开逐步企稳。
- SC原油:成本端震荡修复,供给压力增强,预计SC原油震荡走跌,主力合约收于534.1元/桶,-1.44%。
- PTA:供应趋于收缩但整体供应充足,绝对价格受成本和宏观情绪影响,预计PTA现现货市场商谈氛围较清淡,现货基差偏弱。
- 乙二醇:库存回升,但仍处于同期低位,预计乙二醇重心窄幅震荡。
- 花生:产区整体上货量有限,油厂成交价格向好继续起到支撑作用,预计期价低位震荡,逢回调可尝试轻仓做多,但不建议追涨。
- 菜粕:菜粕性价比较差,水产养殖饲料消费季节性转淡,预计菜粕消费预期或仍偏弱,关注中加贸易关系走向,以及南美产区天气。
- 生猪:产业链矛盾并不尖锐,短期远月期价贴水过高,单边谨慎看涨,预计生猪期价转为震荡下行对板块补跌,远月大幅回落后当前期价有所止跌企稳。
- 玉米:中储粮收购提振市场情绪,不过市场整体宽松预期仍然未改,预计玉米以及玉米淀粉期价短期震荡偏强。
关键数据与研究结论
- 沪铜:全球精炼铜市场供应过剩53.5万吨,美国第三季度GDP增速预计为3.4%。
- 沪锌:SMM全国主流地区铜库存较周一增加0.02万吨至21.96万吨。
- 不锈钢:全国主流市场不锈钢89仓库口径社会总库存103.09万吨,周环比上升1.13%。
- 焦煤:焦煤产量有所上升,供需端库存均小幅增加。
- 硅铁:全国136家独立硅铁企业开工率为39.73%,日均产量16615吨。
- 甲醇:尿素日产偏高,供应端压力不减,下游需求步入淡季后转弱。
- SC原油:地缘局势仍存变数,美财长耶伦表示本月初已扩大了对伊朗制裁。
- PTA:截止10月18日,负荷下降至80.4%,聚酯开工负荷继续上升至92.4%。
- 乙二醇:截止10月24日负荷67.29%,环比-1.35个百分点。
- 花生:国内部分规模型批发市场本周采购到货7770吨,环比上周增加1.177%。
- 生猪:第39周猪粮比7.96:1,周环比升0.13%,同比高46.86%。
- 玉米:全国149家主要玉米深加工企业共消耗玉米130.72万吨,环比上周减少1.75万吨。