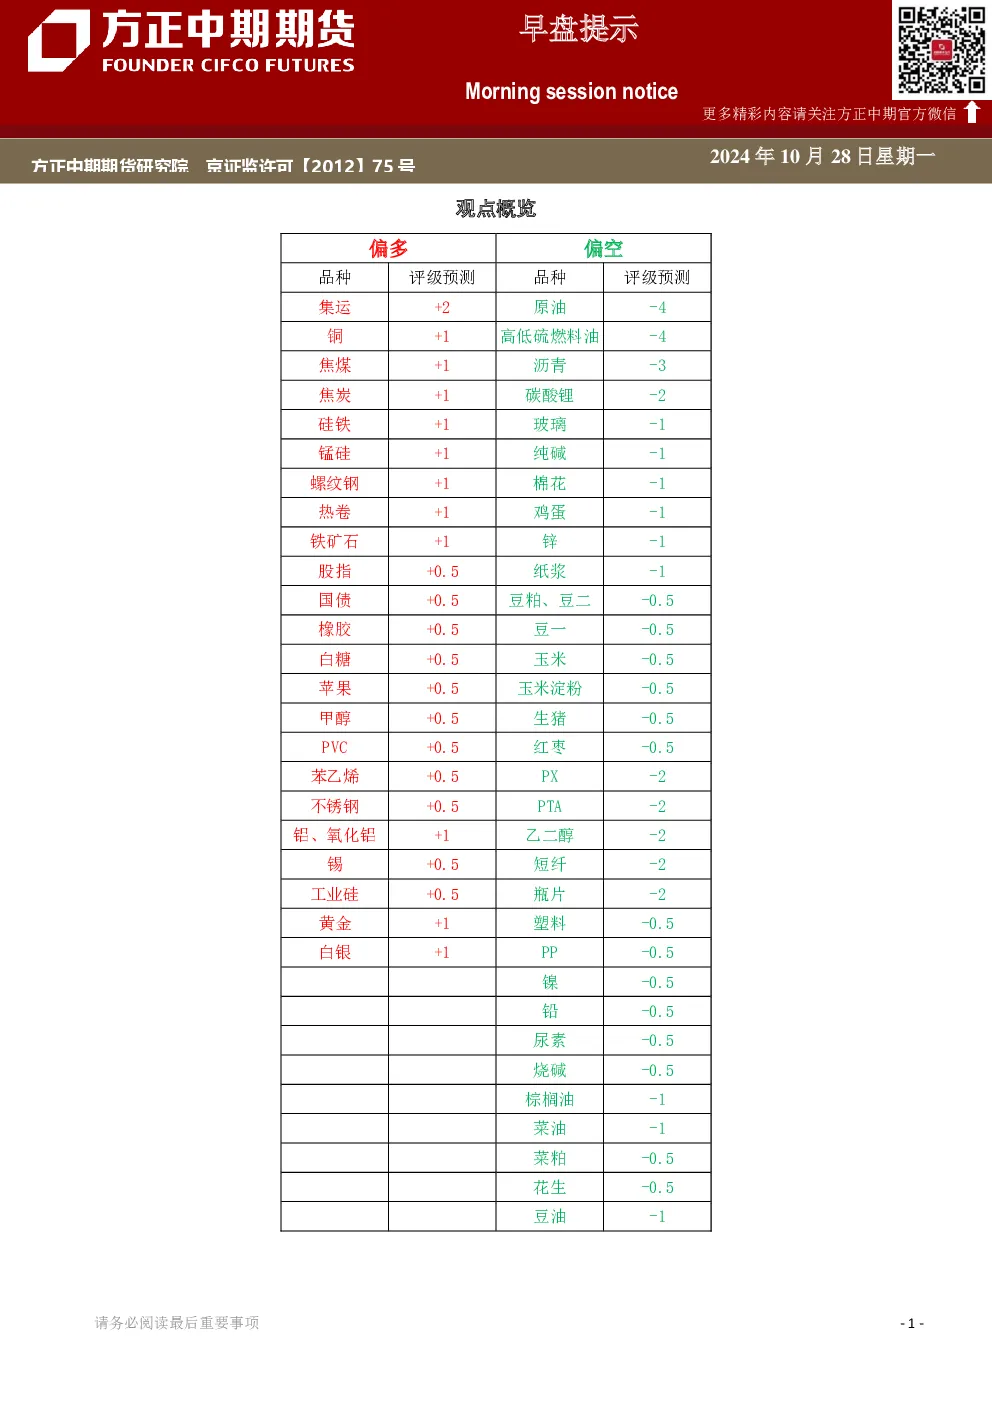
观点概览
本报告基于公开资料,对期货市场各品种进行分析,观点仅供参考,不构成投资建议。报告强调信息准确性不作保证,操作风险由投资者自行承担。
分品种观点详述
黄金
- 市场逻辑:美国就业数据强劲,通胀反弹风险下,美联储年内降息节奏放缓,限制金价进一步反弹空间。但地缘政治冲突和美国大选不确定性推升避险情绪,推动金价创历史新高。"特朗普交易"回归,预期将导致美国财政赤字扩张和二次通胀,利好黄金。但大选临近,贵金属价格可能出现利多出尽。
- 关键数据:9月中国光伏新增装机同比增长32.4%,白银商品属性驱动金银比修复。但白银短期回调风险累积。
- 评级预测:主力合约收盘价涨跌幅预测为+5。
铜价
- 市场逻辑:美国经济预期软着陆,"特朗普交易"回归推升二次通胀预期,利好铜价。国内四季度重大项目集中开工,资金加快下达使用,财政后续有望发力,推动铜价进入需求旺季。国庆节后国内铜库存累库幅度为近年同期最大,但上周开始出现拐点,进口铜增加明显,供应受限,需求恢复偏缓。预计11月铜基本面有望走强,供弱需强支撑价格上行。
- 关键数据:9月精铅及铅材出口量同比下滑77.85%,进口量同比上升392.9%。
- 评级预测:主力合约收盘价涨跌幅预测为+4。
铅价
- 市场逻辑:宏观层面共振扰动,供应端原生铅检修结束,供应增加;再生铅环保扰动,但废电瓶紧张带来成本支撑。需求端铅刚需采购为主,汽车蓄电池相关开工好转。进口窗口关闭,对铅精矿进口补充不利。
- 关键数据:LME铅库存19万吨附近,国内铅库存波动。
- 评级预测:主力合约收盘价涨跌幅预测为0。
金属硅
- 市场逻辑:供应方面,中国金属硅开工率50.4%,9月产量同比上涨25%。需求方面,多晶硅供应量环比小幅增长,行业开工率维持在5-6成,枯水期临近预计四季度产量下降;有机硅产量环比减少3.1%;铝合金开工维持稳定,对工业硅按需采购。出口方面,1-9月金属硅累计出口量同比增加28%。
- 关键数据:新疆地区企业库存反弹,云南地区库存上涨,交易所库存有所去化。
- 评级预测:主力合约收盘价涨跌幅预测为+2。
碳酸锂
- 市场逻辑:尽管碳酸锂全年过剩,但7-9月锂资源进口量环比回落为盘面弱反弹提供契机。全球锂资源勘探开发保持较高增速,中国作为主要输入地,进口量月度环比回落是阶段性的。供应方面,云母提锂企业开工率低位运行,辉石锂产量连续创出周度历史新高,带动碳酸锂产量攀升。需求方面,政策推动碳酸锂需求超预期向好,但季节性因素传导路径看,碳酸锂年内需求高点已现,季节性下滑或正在路上。
- 关键数据:9月智利出口至中国锂产品同比上升82%,黑德兰港口9月出口至中国锂辉石精矿环比+45.98%,同比+73.43%。
- 评级预测:主力合约收盘价涨跌幅预测为+1。
螺纹钢
- 市场逻辑:受提降影响,焦炭现货市场偏弱运行。成本端焦煤线上流拍增多,线下坑口价格回落。首轮提降落,吨焦利润仍为正,焦企产量小跌维稳,库存有所上升,整体基本面小幅走弱。市场投机交易带动价格走强,但实际议程公告上还未见财政或预算调整,正式召开前市场预期仍存分歧,警惕预期落空带来的回落风险。
- 评级预测:主力合约收盘价涨跌幅预测为0。
锰硅
- 市场逻辑:市场传出财政方面消息,带动期价上行。成本端支撑有所松动;产需方面,下游未见减产迹象,钢价震荡上调,短期需求端产量或维持,周度需求量续增;需求端企稳也带动近期锰硅开工率与产量连续上行,基本面供需双增。但实际议程公告上还未见财政或预算调整,正式召开前市场预期仍存分歧,警惕预期落空带来的回落风险。
- 关键数据:锰硅全国63家样本企业库存环比增加1.85万吨。
- 评级预测:主力合约收盘价涨跌幅预测为+2。
甲醇
- 市场逻辑:成本端支撑尚未显现,装置重启数量较多,甲醇供应维持平稳,下游刚需跟进尚可,港口库存维持在高位。
- 评级预测:主力合约收盘价涨跌幅预测为0。
PVC
- 市场逻辑:PVC市场缺乏利好驱动,成本端低位徘徊,供应相对稳定,下游需求弱势难改,社会库存消化缓慢。
- 评级预测:主力合约收盘价涨跌幅预测为0。
聚烯烃
- 市场逻辑:PE装置重启,供应低位回升;PP装置检修增加,供应小幅收缩。当前下游仍存刚需支撑,但后期需求存季节性走弱预期,叠加投产压力增加,压制价格走势。成本端,油价中长期价格承压,对其支撑不足。
- 评级预测:主力合约收盘价涨跌幅预测为0。
苯乙烯
- 市场逻辑:装置检修,供应有收缩预期,对苯乙烯价格有支撑,但后期需求继续改善空间有限,成本端油价中长期价格承压,对其支撑不足。
- 评级预测:主力合约收盘价涨跌幅预测为+1。
聚酯原料
- 市场逻辑:PX装置停车降负逐步增多,但整体供应充足,受成本和宏观情绪引导,后续关注低PXN价差下装置停车降负是否继续增多;PTA供应充足价格承压,绝对价格跟随成本波动;乙二醇总体供需结构尚好,但港口趋于累库施压价格。
- 评级预测:主力合约收盘价涨跌幅预测为0。
短纤和瓶片
- 市场逻辑:短纤供需一般,绝对价格跟随原料波动;瓶片供增需弱,当前跟随成本震荡。短纤和瓶片供需趋弱,建议偏空思路对待。
- 评级预测:主力合约收盘价涨跌幅预测为-。
大豆
- 市场逻辑:国产大豆收割上市,季节性供应压力来临,目前我国国产大豆供过于求,市场成交清淡且结转库存较大。如果没有企业托市收购,预计国产豆价依旧震荡偏弱为主。关注政策消息。
- 评级预测:主力合约收盘价涨跌幅预测为0。
生猪
- 市场逻辑:全国均价17.50元/公斤左右,环比上周五跌0.03元/公斤左右。期截止收盘主力2501合约收于15215元/吨,环比前一周涨0.40%。基差11(河南)400元/吨左右。10月底屠宰量环比再度反弹,绝对量仍然偏高,出栏体重保持趋势增涨,反应市场猪源供应较为充足,本周仔猪价格止跌反弹至320元/头上方。三季度上市公司季报显示,行业盈利水平进一步扩大,成本预期持续降低。
- 评级预测:主力合约收盘价涨跌幅预测为0。
鸡蛋
- 市场逻辑:当前蛋鸡产能保持趋势回升,增幅趋小。上半年老鸡大幅淘汰后令当前在产蛋鸡压力减轻,但8月份鸡苗销量同环比继续走高,令远端预期承压。当前养殖利润处于历史高位,预计四季度在鸡蛋供给整体有增无减,产能较为充足。远期饲料原料价格同比回落显著,一定程度或将继续降低补栏门槛,激发补栏积极性。期价上当前远端期价对现货贴水,较大程度反应产能回升预期,四季度鸡蛋将会迎来节奏性供需双强。但供给逐步恢复,蛋价重心持续下移的趋势可能已经形成,2024年下半年蛋鸡产业周期可能继续下行,2025年一季度蛋价跌破养殖成本的概率仍然较高。
- 评级预测:主力合约收盘价涨跌幅预测为-。
苹果
- 市场逻辑:新季苹果供应量增加,好货价格稳定。霜降过后,山东产区苹果上量有所增加,成交积极性上升,好货价格表现略强。陕西地区进入收购尾期,整体入库表现略不及预期。综合来看,当下关注点主要在于新季兑现情况以及入库量情况,目前表现来看,山东地区优果率低以及陕西地区入库低于预期,支撑市场,但下游消费持续支撑仍然不足,限制期价的上行幅度。
- 评级预测:主力合约收盘价涨跌幅预测为0。
棉花
- 市场逻辑:美棉市场来看,全球棉花市场依然是宽松预期的收敛的态势,不过当下是美棉的集中上市季,同时全球棉花消费驱动仍然不足,美棉期价仍然面临压力,整体维持承压预期。国内市场来看,当下处于新棉上市季,产量延续同比增长兑现,同时下游消费动力仍然不足,市场压力因素仍然未缓解,期价仍然承压的情况。
- 评级预测:主力合约收盘价涨跌幅预测为-。
天然橡胶
- 市场逻辑:泰国天气改善,天胶供应预期向好,日胶连续走弱,拖累天胶价格下跌。我国天然橡胶受自身基本面的影响依旧表现较为抗跌。尽管国内橡胶去库速度放缓,但库存依旧处于下降阶段,我们认为短期橡胶价格仍有较强支撑。需求来看,9月中国重卡市场销量环比下滑7%,同比下滑32%,此外高胶价又抑制下游企业采购热情,消费端形势短期内恐难有实质改善。多空交织,橡胶预计仍将维持高位震荡。
- 关键数据:中国天然橡胶社会库存112.2万吨,环比下降1.6万吨,降幅1.4%。
- 评级预测:主力合约收盘价涨跌幅预测为0。