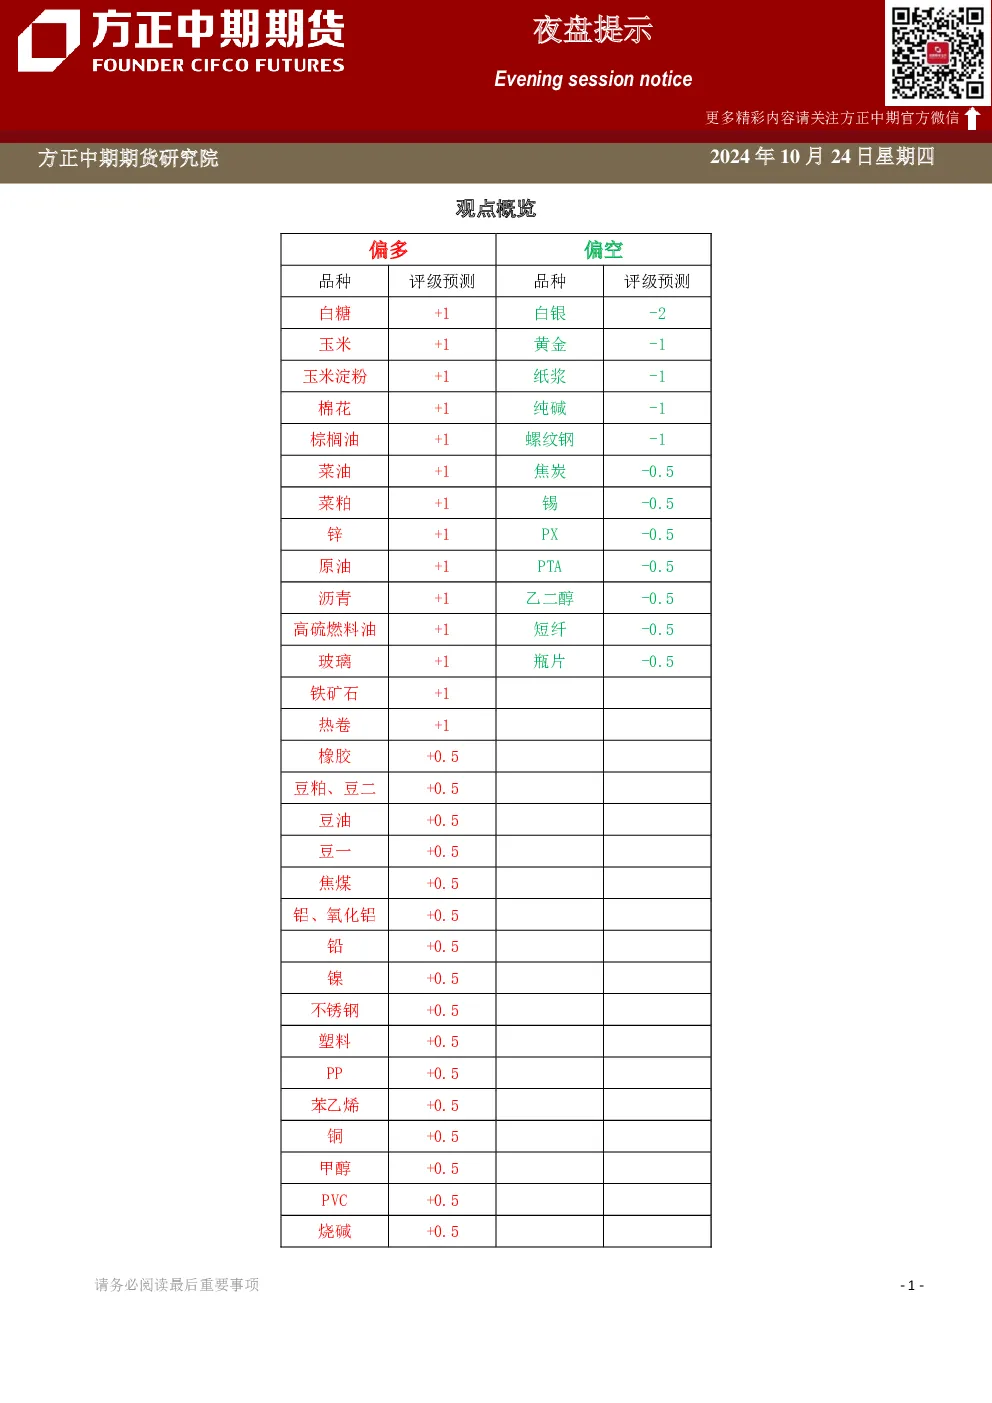
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告力求客观、公正,但文中的观点、结论和建议仅供参考,不构成任何投资建议。报告中的信息和意见并不构成所述期货合约的买卖出价和征价,投资者据此作出的任何投资决策与本公司和作者无关,方正中期期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权仅为方正中期期货研究院所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布,如引用、转载、刊发,须注明出处为方正中期期货有限公司。
分品种观点详述
精炼铜
- 评级预测说明:“+”表示当日收盘价>上日收盘价;“-”表示当日收盘价<上日收盘价。数字代表当日涨跌幅度范围(以主力合约收盘价计算)。0.5表示0≤当日涨跌幅<0.5%;1表示0.5%≤当日涨跌幅<1%;2表示1%≤当日涨跌幅<2%;3表示2%≤当日涨跌幅<3%;4表示3%≤当日涨跌幅<4%;5表示4%≤当日涨跌幅。评级仅供参考,不构成任何投资建议。
- 关键数据:ICSG称,8月全球精炼铜产量为232万吨,消费量为227万吨。经调整后,8月份供应过剩4.2万吨,7月为过剩6.3万吨。去年同期为过剩7.5万吨。
- 市场逻辑:
- 美国经济预期软着陆或不着陆,利多铜价。GDPNow模型预计美国第三季度GDP增速为3.4%,此前预计为3.2%。美国9月非农数据超预期强劲,9月零售数据超预期走强。
- 国内四季度重大项目集中开工,资金加快下达使用,支持重点领域项目建设。地方政府专项债额度将在10月底发行完成,明年部分“两重”建设项目清单和中央预算内投资计划也将在本月底提前下达。四季度固定资产投资增速有望持续加快,财政后续有望逐步发力,四季度铜将进入需求旺季。
- 国内铜库存国庆节后累库幅度为近年同期最大,但本周铜库存开始出现拐点,止升回落。近期进口铜增加明显,国内铜供应受限,需求恢复偏缓。预计11月铜基本面有望走强,供弱需强,支撑价格上行。下月的亚洲铜会,国内炼厂与矿山长单将提上日程。尽管铜矿供应偏紧是长期逻辑,但国内炼厂的考量及操作将更为灵活,库存变动、发货效率、生产节奏安排等也成为谈判关键,预计双方博弈将更为激烈,铜价波动也将加大。
- 操作建议:美国二次通胀预期取代衰退预期,国内稳增长力度有望持续增强,铜基本面开始走强,铜价节后调整基本结束,年底预计将开启新一轮上升,下游需求端可逐步进行买保。
- 预计沪铜波动区间:75000-80000元/吨。
沪锌
- 行情复盘:沪锌主力回升,主力ZN2411合约收于25925元,涨3.47%。
- 市场逻辑:
- 美元指数升势有所放缓,美国大选不确定性存在及未来降息路径继续影响市场。LME锌因库存集中资金推动显著上涨,对国内形成带动。
- 国内锌矿国内炼厂逐渐有冬储预期,近期现货累库存停止,下游需求显平淡。锌整数关口及下方日线各均线位支撑存在。
- 操作建议:暂未提供具体操作建议。
重要资讯
暂未提供具体重要资讯内容。