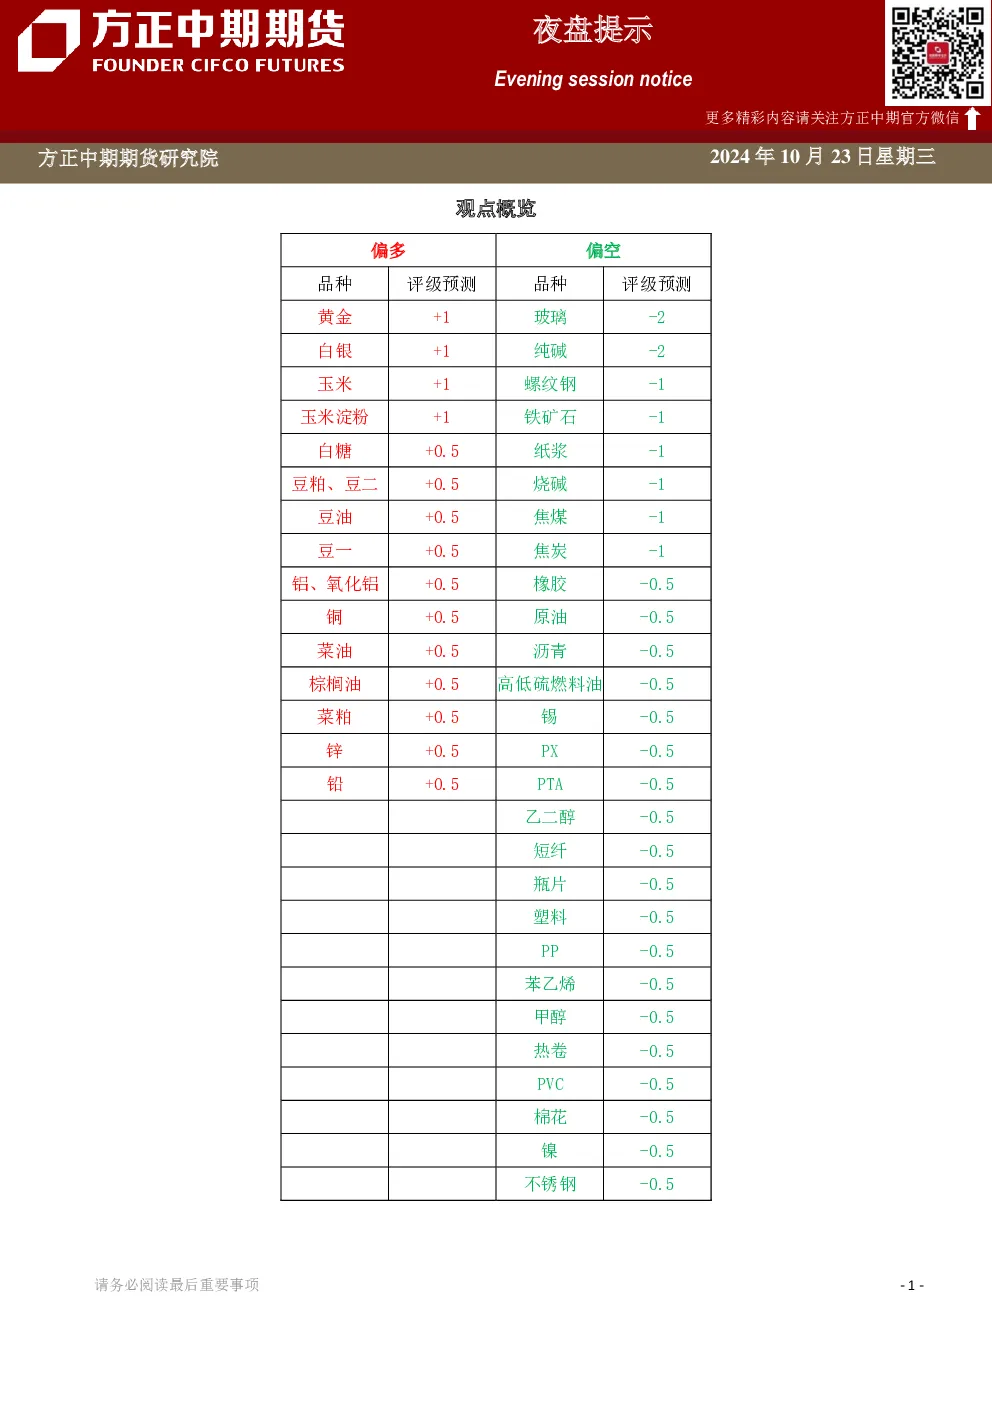
观点概览
- 本报告提供各品种的评级预测和操作建议,信息来源公开资料,不保证准确性及完备性,观点仅供参考,不构成投资建议。
- 方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
铜价
- 核心观点:美国经济预期软着陆或不着陆利多铜价;国内四季度铜进入需求旺季,库存拐点出现,供弱需强支撑价格上行。
- 关键数据:GDPNow模型预计美国第三季度GDP增速为3.4%;国内四季度重大项目集中开工,资金加快下达使用。
- 研究结论:11月铜基本面有望走强,沪铜波动区间预计为75000-80000元/吨。
- 操作建议:预计沪铜波动区间75000-80000元/吨。
锌价
- 核心观点:国内锌供应偏紧微有改善,近期现货累库存,下游需求待观察。
- 操作建议:美元指数偏强,美联储温和降息预期升温及大选前头寸调整。市场对于国内新一轮刺激政策带来的落地效果继续有期待。
铁矿石
- 核心观点:宏观利好减弱,钢材基本面见顶回落,铁矿石也开始承压,但政策预期未完全落空,高炉复产未结束,铁矿石产需还在改善中。
- 关键数据:铁矿石跌破100美元后,进一步向下空间可能有限。
- 交易策略:铁矿石短期跟随黑色商品整体偏弱波动,不宜单独做空,在空配螺纹同时,可尝试逢低做多铁矿对冲。01合约波动区间关注720-800元。
焦煤
- 核心观点:焦煤走势下行,焦化利润遭受挤压,焦煤基本面也将逐渐承压。
- 行情复盘:主力2501合约下跌0.90%收于1328.5元/吨。
焦炭
- 核心观点:焦炭现货市场偏弱运行,第一轮提降落地,焦化利润遭受挤压;成本端焦煤流拍增多,且竞拍全线飘绿。
- 市场逻辑:住建部会议不及市场预期,市场缺乏进一步的政策提振,终端需求扩张困难;前期钢厂复产量难以出清,利润遭受挤压,后续将逐步向上游索要利润。
- 现货市场:(1)PX价格上涨,一单12月亚洲现货在852成交;(2)PTA现货市场商谈氛围较清淡,现货基差偏弱;(3)MEG内盘重心窄幅整理,场内买气偏弱。
- 重要资讯:原油价格止跌反弹;PX装置停车降负逐步增多,但整体供应充足;PTA供应充足价格承压;乙二醇总体供需结构良好,当前受港口阶段性累库拖累价格趋弱。
- 交易策略:PX&PTA供应充足,建议暂时观望;乙二醇供需面相对较好,建议暂时观望。关注宏观情绪和原油走势。
油脂
- 核心观点:棕榈油库存偏低,国内进口利润低迷,近月买船偏少,现货供给偏紧;菜籽油库存高位有所回落,加拿大菜籽收获上市,俄罗斯菜油季节性供应增加。
- 关键数据:截至2024年10月18日,全国重点地区豆油、棕榈油、菜油三大油脂商业库存总量为205.19万吨,较上周减少2.49万吨,跌幅1.20%。
- 交易策略:棕榈油多单继续持有。菜籽油短期跟随其他油脂偏强运行。
玉米
- 核心观点:外盘市场全球玉米市场延续北半球收获与消费稳中偏弱推进,整体延续压力的趋势;国内市场中储粮收购提振市场情绪,但市场整体宽松预期仍然未改。
- 关键数据:全国玉米加工总量为62.61万吨,较上周减少0.8万吨;周度全国玉米淀粉产量为31.11万吨,较上周产量减少0.55万吨;周度开机率为60.14%,较上周降低1.06%。
- 行情复盘:玉米主力01合约周三偏强波动,收于2228元/吨,涨幅为2.67%;玉米淀粉主力01合约周三偏强波动,收于2650元/吨,涨幅2.71%。
- 市场逻辑:消息面扰动较强,期价或小幅回升,但整体宽松基础未发生扭转的情况下,限制期价的涨幅。玉米淀粉市场来看,现货端变化有限,依然是成本与消费的博弈。
玉米淀粉
- 核心观点:现货端变化有限,依然是成本与消费的博弈。
- 重要资讯:全国玉米加工总量为62.61万吨,较上周减少0.8万吨;周度全国玉米淀粉产量为31.11万吨,较上周产量减少0.55万吨;周度开机率为60.14%,较上周降低1.06%。
- 市场逻辑:成本端玉米期价短期偏强的情况下,淀粉期价也跟随震荡偏强。