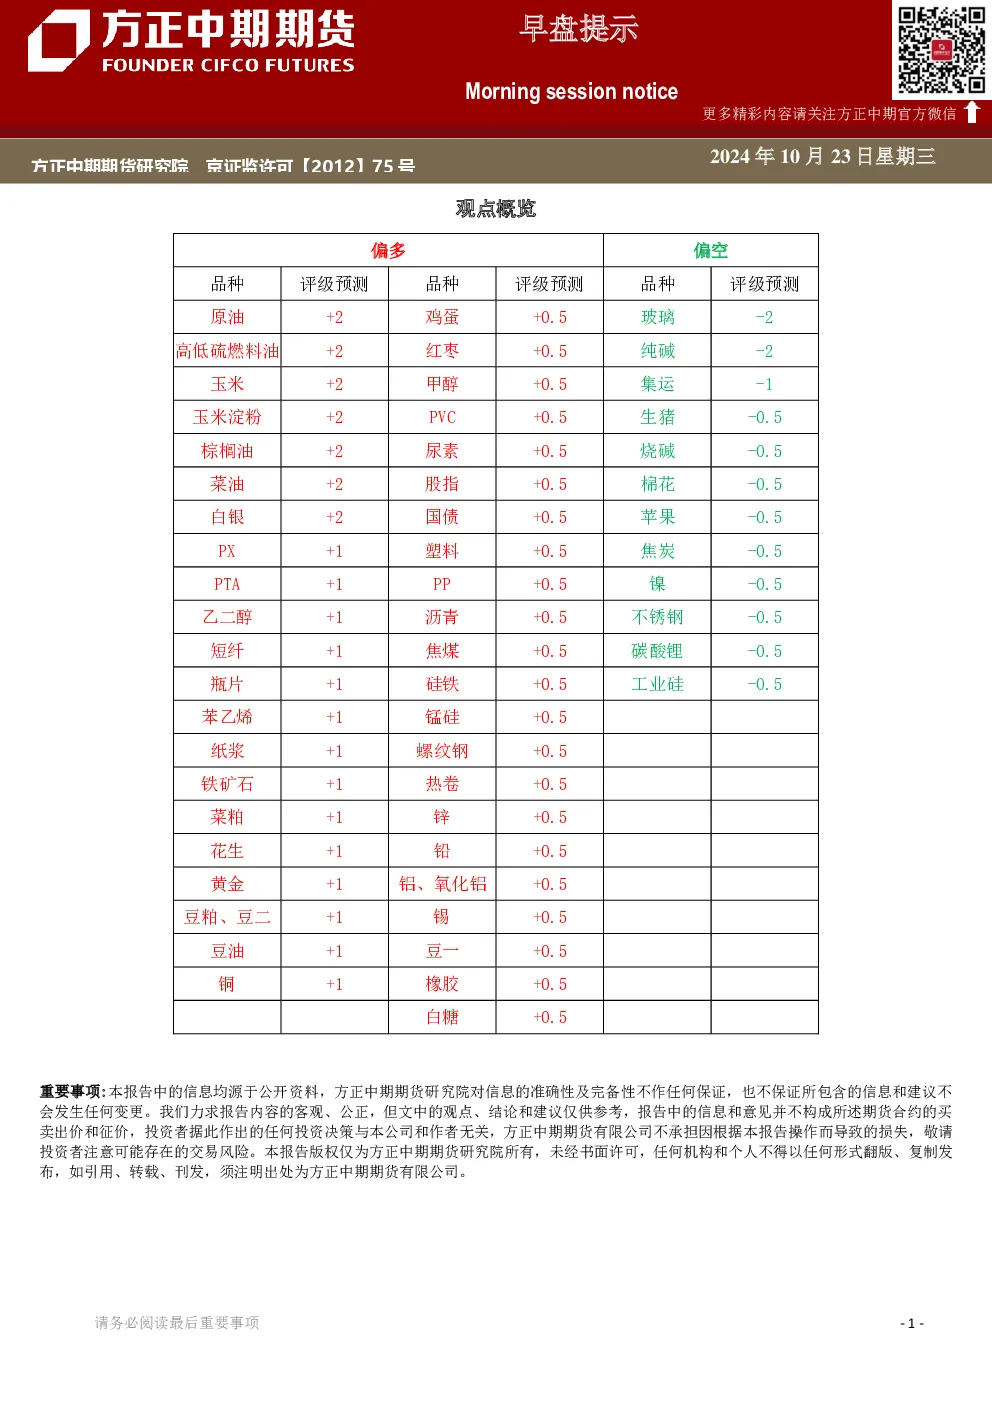
观点概览
本报告分析了国内经济修复趋势、政策宽松效果、海外市场动态以及各品种期货市场情况。报告指出,国内经济修复有所加速,通缩风险缓和,但更多利多因素仍待释放。市场焦点从强预期转向弱现实,政策宽松带动力减弱。外盘影响仍偏多,风险偏好影响有限。长期来看,基本面风险或能缓和,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。
行业与宏观经济
- 行业表现:31个一级行业多数上涨,行业涨跌差异减小。食品饮料对300和50带动最强,电力设备支持50、500和1000较多。
- 资金流向:主要指数资金均小幅流出。
- 政策与经济数据:央行公开市场操作净投放流动性901亿元,短端资金成本维持低位。9月全国城镇16-24岁、25-29岁、30-59岁劳动力失业率分别为17.6%、6.7%、3.9%,前两者较前期下降。10月1年和5年LPR均下调25bp,表现超市场预期。三季度GDP同比增速低于二季度但略超预期,9月产出、投资、消费多超预期,通胀和外贸则弱于预期,社融和贷款暂时稳定。
- 总体经济态势:国内经济修复趋势短期加速,通缩风险开始缓和。基建明显改善但地产仍待观察,内需或将恢复,外需仍存压力,政策落地效果和总需求节奏依然是焦点。
市场逻辑与操作建议
- 宏观面:政策变化加剧市场波动。
- 锌:供给端有减产扰动但总体影响暂有限,下游需求相对平淡。锌整数关口及下方日线各均线位支撑存在,走势偏强反复震荡,短线操作,趋势暂观望。
- 铅:原生铅开工率提升,供应出现增加;再生铅利润改善开工率有回升,但废电瓶依然紧张料继续带来成本支撑。需求端有好转情况出现。进口窗口关闭,对铅精矿进口补充并不有利。铅供需均趋增,总体震荡格局暂延续,预计价格会在16400-17400之间波动为主。铅继续可考虑虚值期权双卖策略。
- 不锈钢:现货价格下跌,库存窄幅增库。宏观扰动加剧市场波动,市场对政策利多情绪有所消化。印尼矿端支撑仍在,镍生铁因印尼政策不确定性存在,对不锈钢成本支撑继续较强。10月不锈钢排产下滑。需求端受国内政策影响较大,不锈钢逐渐有所滞跌。进出口来看,不锈钢出口情况表现相对好,进口压力并不大。沪铝震荡偏强,建议观察21000一线压力水平。
- 碳酸锂:全年过剩的态势延续,7-8月锂资源进口量环比回落为盘面的弱反弹提供了契机。全球范围内锂资源勘探开发保持较高增速,中国作为锂资源的主要输入地,进口量月度环比回落是很可能阶段性的。碳酸锂总体供需结构良好,当前受港口阶段性累库和原油拖累,价格趋弱。
- 玻璃:国内浮法玻璃生产企业库存显著下降,受盘面上涨影响,期现商表现较活跃,与下游贸易商加工厂补库行为共振。期货盘面在乐观氛围中持续升水现货,存在可观的期现无风险套利空间。市场或从交易涨价去库转向降价累库。
- 焦煤:现货市场偏弱运行,近几日线上竞拍流拍增多,全线飘绿,价格跌幅不一。市场观望气氛较浓,询价均以压价为主。住建部会议不及市场预期,市场情绪有所降温。焦煤基本面或将逐渐承压,但财政政策尚未出台,价格下方存在一定支撑位。
- 焦炭:现货市场偏弱运行,今日第一轮提降开启,焦化利润遭受挤压。成本端焦煤流拍增多,且竞拍全线飘绿。焦炭消费量持稳小增库存继续保持低位水平运行。焦炭基本面也将逐渐承压,但财政政策尚未出台,价格下方存在一定支撑。
- 硅铁:兰炭价格企稳但有所松动,硅铁成本端存在一定支撑,但近期黑色情绪下行,硅铁市。
- 乙二醇:截止10月17日负荷68.64%,环比+0.8个百分点。沙特某70万吨装置9月下旬临停,10月16日附近已重启。油制乙二醇停车增多,煤制乙二醇停车和重启互现。截止10月21日当周华东港口库存63.7万吨,环比+9.0万吨,库存回升,但仍处于同期低位。PX装置停车降负逐步增多,但整体供应充足。乙二醇总体供需结构良好,当前受港口阶段性累库和原油拖累,价格趋弱。
- 农产品:国内宏观释放重大利好,叠加美联储降息50bp落地后,短期集中利多因素或令商品压力减轻。农产品金融属性较低,表现不强。生猪期价转为震荡下行对板块补跌,现货价格大幅回落后持续调整,远月合约对现货贴水扩大。基本面上,10月份集团厂出栏月环比小幅反弹3%左右,散户出栏预计持续增加,当前屠宰水平自低位开始反弹明显,印证猪源供给充足。中期供需基本面上,此前产业链供大于求局面逐步得以改善,边际四季度下游冻品库存处于低位,或将利多白条价格,但农产品整体周期下行风险仍然较高。
- 鸡蛋:近月基差开始收敛。周初鸡蛋现货价格止跌反弹,节后现货低点或已出现,但近期蔬菜价格高位回路,对蛋价边际利多减弱。期价主力2501合约收于3556元/1000斤,环比跌0.45%。饲料原料当前丰产压力偏大,玉米价格持续走低,带动养殖成本明显下移,蛋鸡养殖户当前养殖利润虽高位回落,但仍高于去年同期,惜淘情绪较浓。
- 红枣:近期延续低位震荡,新枣陆续上市,近期现货价格出现小幅反弹。期价主力2501合约收于9945元/吨,环比前一交易日涨0.96%,期价对现货转为对现货小幅贴水。
风险点
商品系统性涨跌,消费不及预期,饲料原料价格,储备政策,商品系统性波动,禽流感,饲料价格;中美关系。