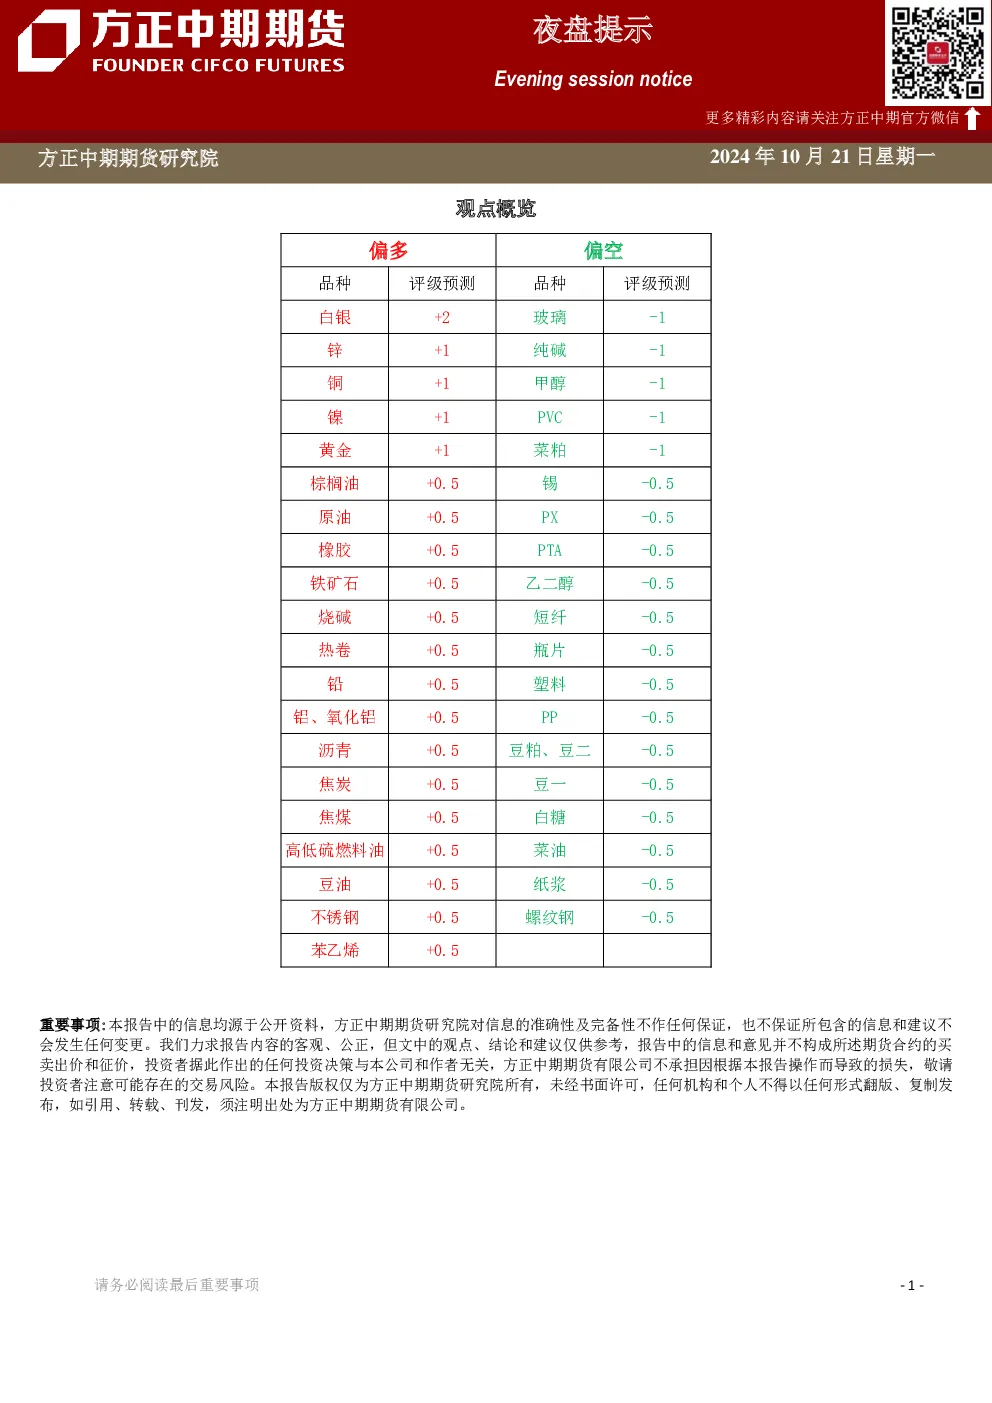
方正中期期货研究院研报总结
观点概览
- 本报告基于公开资料,信息准确性及完备性不作保证,观点仅供参考,不构成投资建议。
- 报告涉及铅、镍、锡、玻璃、焦煤、甲醇、豆油、棕榈油、菜籽油、玉米、玉米淀粉等品种。
分品种观点详述
铅
- 评级预测:当日收盘价>上日收盘价,幅度在0-5%之间。
- 市场逻辑:宏观扰动后回归供需,原生铅开工率提升,供应增加;再生铅利润改善开工率回升,但废电瓶紧张成本支撑。需求端铅酸蓄电池开工好转,进口窗口关闭,库存累库缓解。
- 交易策略:预计价格在16400-17400之间波动,可考虑虚值期权双卖策略。
镍
- 市场逻辑:宏观扰动后回归供需,镍矿库存累库,印尼镍矿供应减少。精炼镍供应偏宽松,进口下滑,需求一般。
- 交易策略:市场期待新一轮刺激政策效果。
锡
- 市场逻辑:锡矿进口下滑,缅甸禁矿持续但复产消息出现。沪伦比维持8以上,进口盈利窗口关闭。锡焊料和铅蓄电池企业开工率上升,库存小幅波动。
- 交易策略:暂无明确策略。
玻璃
- 市场逻辑:期货盘面升水现货,期现商补库提振现货销售,库存显著下降。
- 交易策略:暂无明确策略。
焦煤
- 市场逻辑:住建部会议不及预期,市场情绪降温,钢厂复产量难以出清,利润挤压,焦煤基本面承压。但财政政策尚未落地,价格下方存在支撑。
- 交易策略:短期宽幅震荡,下方关注1250元/吨支撑位,上方关注1480元/吨压力位。
焦炭
- 市场逻辑:钢厂提降意愿增强,焦煤流拍增多,市场情绪走弱。焦炭开工和产量上行,库存低位,但下游钢材供给承压,焦炭基本面承压。
- 交易策略:短期宽幅震荡,下方关注1850元/吨支撑位,上方关注2150元/吨压力位。
甲醇
- 市场逻辑:暂无明确逻辑。
- 交易策略:暂无明确策略。
豆油
- 市场逻辑:三大油脂库存下降,中加贸易关系好转,国内菜油库存高位回落。
- 交易策略:暂无明确策略。
棕榈油
- 市场逻辑:印尼棕榈油库存偏低,国内进口利润低迷,产地出口支撑。马棕产量环比下降,印度排灯节备货支撑。11月至2月步入减产季,印尼B40政策提供远期支撑。
- 交易策略:短期震荡调整,逢低可布局中长线多单,下方支撑8400-8430,压力9100-9500。
菜籽油
- 市场逻辑:中加贸易关系好转,国内菜油库存高位回落,加拿大菜籽收获上市,俄罗斯菜油供应增加。
- 交易策略:暂无明确策略。
玉米
- 市场逻辑:现货价格平稳,东北玉米下跌,华北玉米反弹。玉米淀粉现货价格小幅上涨。
- 交易策略:暂无明确策略。
玉米淀粉
- 市场逻辑:现货价格小幅上涨,各地报价上涨。
- 交易策略:暂无明确策略。