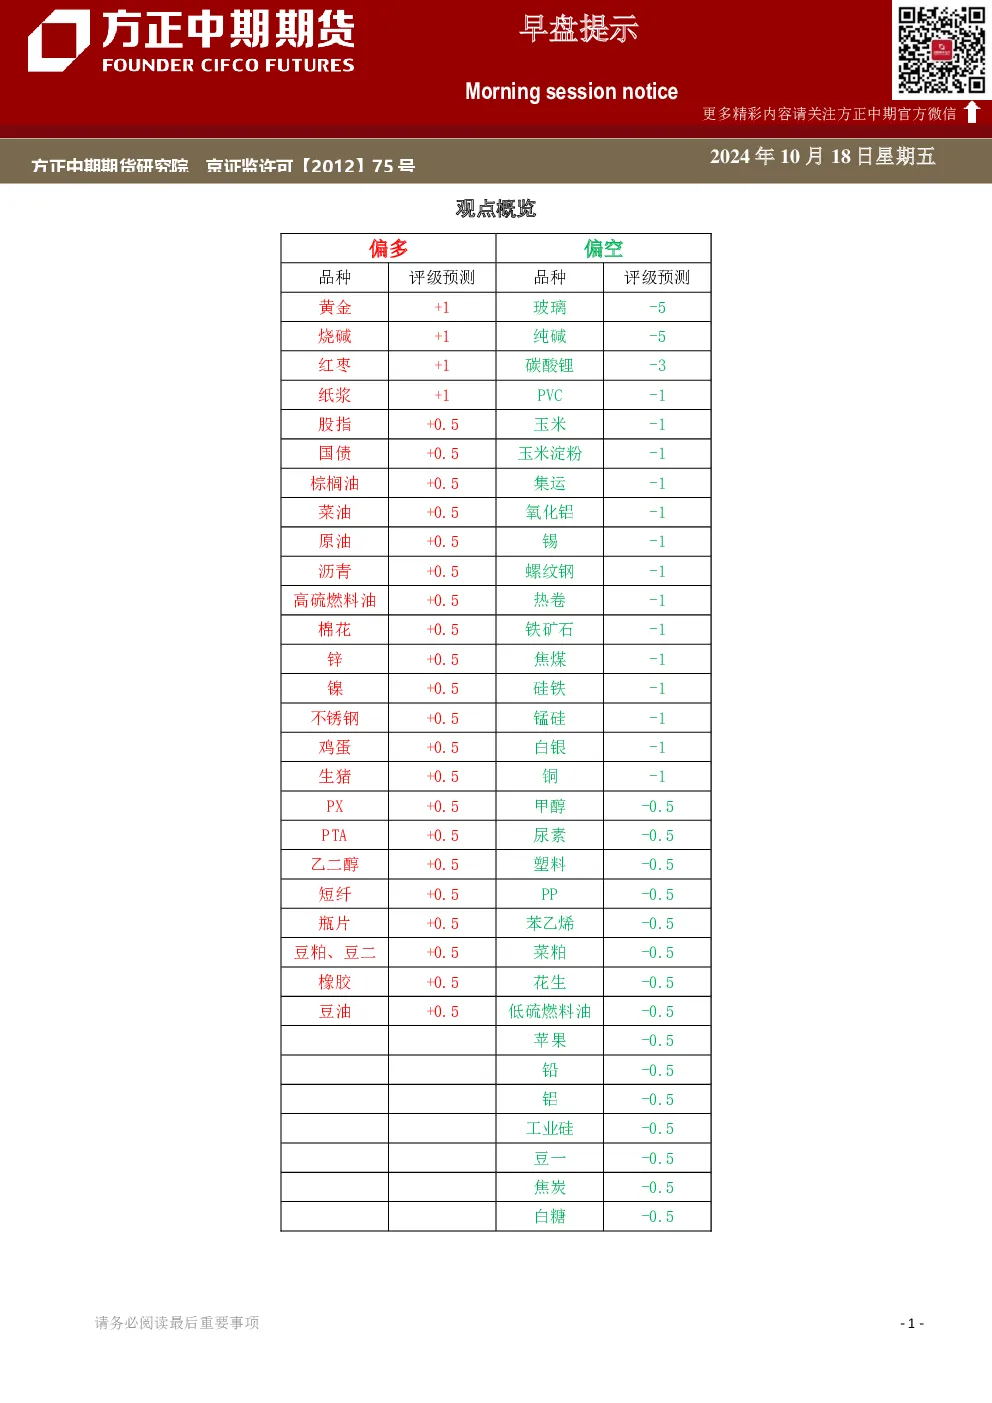
观点概览
本报告提供分品种的市场观点、交易策略和行情复盘。重要事项提示报告信息来源公开,内容仅供参考,不构成投资建议,方正中期期货有限公司不承担操作损失。
分品种观点详述
贵金属
- 黄金:地缘政治冲突推动避险需求,黄金配置价值显现,主力期货再创新高。但年内涨幅过大,后续上涨持续性存疑,不宜追高。
- 白银:受商品属性影响,由涨转跌。
有色金属
- 铜:美国经济预期好转,但制造业PMI低位抑制铜价。国内供应端累库,需求端“银十”仍有韧性,但受价格影响释放受限。
- 铅:节后累库存预期兑现,但下游开工好转,供需均趋增,总体震荡,预计价格在16200-17200之间波动。
- 镍:宏观信息扰动,供给端扰动影响暂时较小,阶段震荡反复。
- 金属硅:供给端开工下降,需求端产能回落,整体产业过剩,盘面延续磨底行情。
- 碳酸锂:需求超预期向好,但供应趋势增长,是否见底需观察。
- 热卷:基本面尚可,库存下降,但政策预期未达预期,价格转向弱势震荡,关注3400-3550元运行区间。
- 铁矿石:政策影响减弱,需求改善预期减弱,价格弱势震荡,关注720-770元运行区间。
- 硅铁:政策空窗期,市场情绪降温,关注6250-6200元/吨下方支撑。
- 甲醇:成本端支撑弱,供应稳定,下游刚需不足,期价弱势调整,关注2400关口。
- 苯乙烯:供应收缩有支撑,但原料端偏弱运行,短期宽幅震荡偏弱,下方关注8200-8250元支撑位。
- 棕榈油、菜油:短期震荡为主,逢低做多,逢高止赢,下方支撑8300-8400,压力9050-9500;菜油支撑9000-9189,压力9950-10000。
- 生猪:期价转为震荡下行,现货价格回落后调整,远月合约对现货贴水扩大,10月份出栏量环比增加。
- 鸡蛋:库存下降,养殖利润高位回落,短期单边观望,01合约参考上方压力年度区间上沿3800-3950。
- 红枣:丰产预期对期价压力仍存,但需求端冬季进入旺季,枣价跌幅放缓。
- 玉米、玉米淀粉:新粮集中供应季,下游消费表现一般,期价承压,短期低位震荡。
- 苹果:新季产地交易开始,成交一般,价格变化趋缓,关注新季产量和优果率兑现情况。