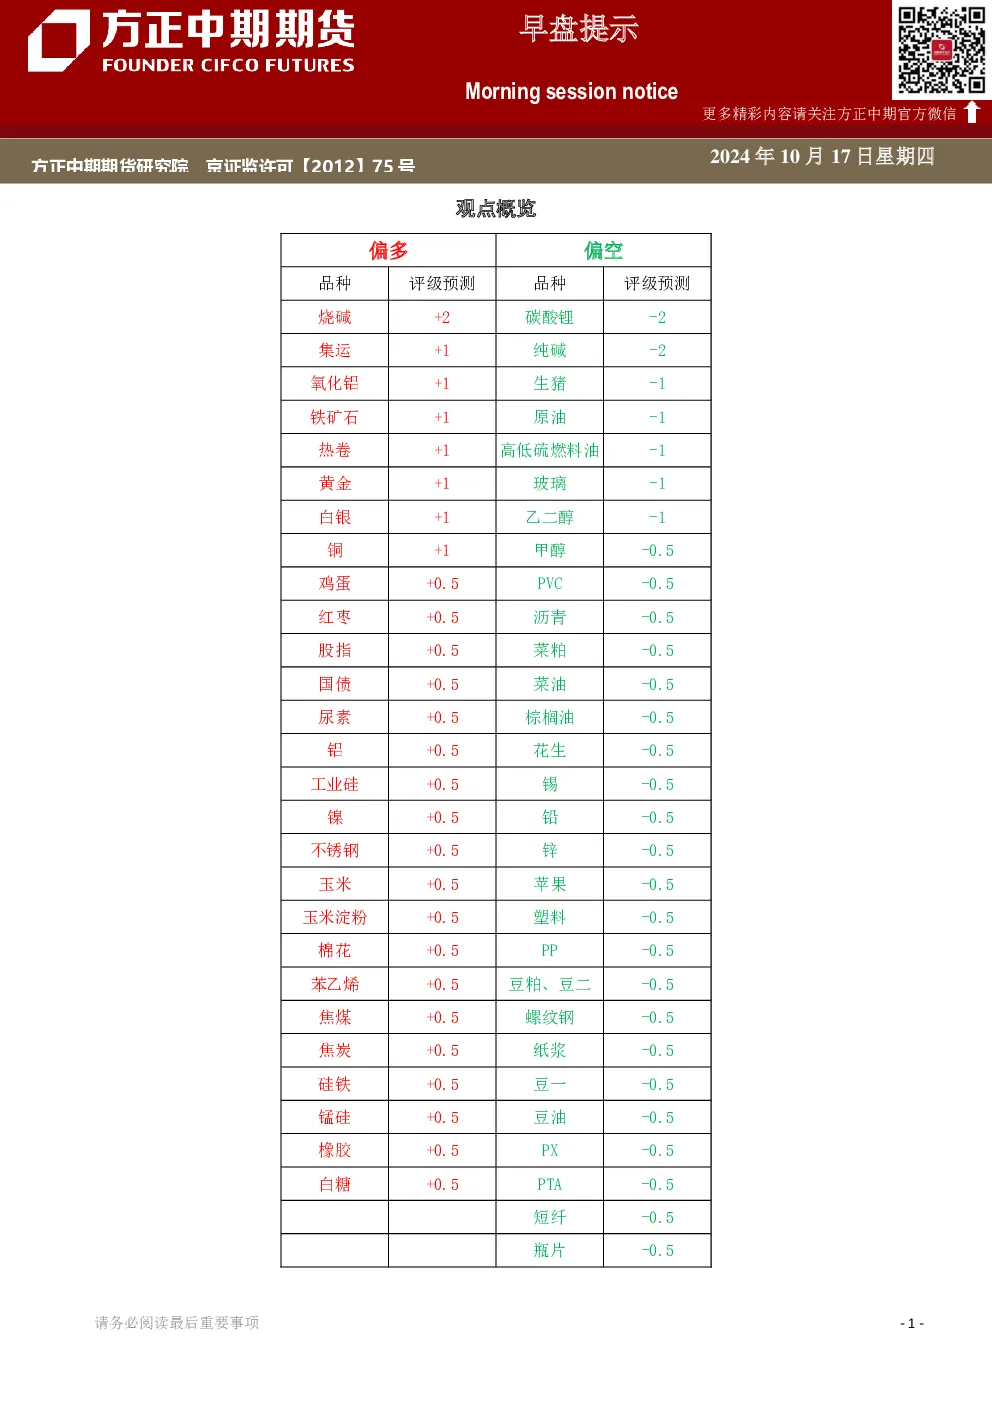
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。投资者据此作出的任何投资决策与方正中期期货有限公司和作者无关。
分品种观点详述
- MLF:预计将会在25日续作对冲。近期数据显示,9月CPI和PPI、进出口增速均弱于预期;新增贷款符合季节性,社会融资好于季节性,政府融资贡献仍最大。财政部承诺加力应对地产和地方债风险,并向银行增资补充核心资本。市场继续等待周四住建部等部委政策发布会。总体上看,国内经济修复趋势暂时偏慢,通缩风险可能缓和。基建总体稳定但地产情况待观察,内需或有恢复,外需仍存压力,政策落地效果和总需求依然是焦点。海外方面,市场对11月和12月美联储降息预期维持25BP,美股维持高位震荡。地缘政治风险暂时降温,风险偏好则明显回落。
市场逻辑
部分经济数据好转,但国内经济修复缓慢现状未变,利多影响暂时有限。一系列宽松政策超预期效果释放后,焦点正从强预期转向弱现实。继续关注周四政策发布会情况,并警惕供给层面潜在压力。外盘影响不大,风险偏好小幅利多。长期来看,资产荒逻辑依然不变,同时继续关注名义增长情况。
交易策略
股指转向震荡走势,短期多头仓位维持观望,中长期焦点仍在IF和IH。期现套利方面,临近交割四个品种近月套利难度上升,建议保持观望。IM各期限贴水加大,存在一定反套机会。跨期价差方面,关注03和11合约价差。跨品种方面,IH、IF对IC、IM比价短期小幅回落后关注做多机会,中长期则等待上行方向重新确认。
行情复盘与重要资讯
- 国债:周三国债现券收益率分化,中长端上升短端继续回落,国债期货主力合约则全面下行。成交持仓方面,TS、TL成交下降持仓上升,其他品种成交持仓均下降。一级市场方面,国债和政金债日内发行6只,总发行额1370.7亿元。新的增量财政政策出台或将再度推升国债发行节奏,并对流动性造成影响。央行今日公开市场操作净回笼流动性2076亿元,短端资金成本维持低位。今日到期流动性包括7890亿元MLF,预计将会在25日续作对冲。近期数据显示,9月CPI和PPI、进出口增速均弱于预期;新增贷款符合季节性,社会融资好于季节性,政府融资贡献仍最大。财政部承诺加力应对地产和地方债风险,并向银行增资补充核心资本。市场继续等待周四住建部等部委政策发布会。总体上看,国内经济修复趋势暂时偏慢,通缩风险可能缓和。基建总体稳定但地产情况待观察,内需或有恢复,外需仍存压力,政策落地效果和总需求依然是焦点。海外方面,市场对11月和12月美联储降息预期维持25BP,美债收益率明显回落,但美元指数维持强势,人民币汇率走弱。地缘政治风险暂时降温,风险偏好则明显回落。
铜
美国9月就业数据超预期强劲,市场对衰退担忧缓解,9月美国CPI超预期,后续铜可能交易再通胀预期。中国9月制造业PMI环比回升,接近荣枯线,叠加9月底出台的包括稳地产,降准降息在内的一系列刺激政策,国内货币方面对铜价偏利多。财政方面也开始释放积极信号,铜价强预期有望对价格形成支撑。基本面方面,供应端,9月国内电解铜产量的下降一方面是由于华中地区某大型冶炼厂因不可抗力原因导致需要长期检修,另一方面是冷料供应持续紧张导致部分冶炼厂产量下降。据SMM统计,10月有5家冶炼厂要检修,涉及粗炼产能104万吨,较9月涉及的50万吨产能大幅增加,此外受铜精矿供应紧张影响,部分前期刚投产的冶炼厂达产速度放缓;再叠加冷料供应仍偏紧,10月国内电解铜产量预计将继续下降。需求端,9月铜需求阶段性改善,国内“银十”需求仍有韧性,但由于铜价9月涨幅已较大,将在一定程度抑制下游需求的释放。节后国内库存阶段性累库,但10月国内铜库存仍有望进一步去化,去库速度预计较9月放缓。铜价短期技术性回调后仍有上行动能。
沪锌
宏观面政策变化加剧市场波动。供给端利多支持减弱,近期TC持稳,锌精矿当前供给偏紧,精炼锌企业亏损较大,冶炼企业开工率偏低,不过,实际精炼锌9月产量环比增加,10月也有一定产量增长消息。下游来看,镀锌、锌合金等均有一定程度的增加,但预计10月下游开工率会有所下滑,需求端仍待改善。SMM七地锌锭库存继续小幅回升,节后累库存显现,进口到货及品牌供应增加市场供应而下游需求相对平淡。
沪铅
据SMM调研,截至10月14日,SMM铅锭五地社会库存总量至6.81万吨,较10月8日增加1.47万吨;较10月10日增加0.8万吨。并跃至4个月的新高。据调研,距离沪铅2410合约交制仅一个工作日,持资商陆续移库交仓,铅锭社会仓库库存廷续增势。10月份,原生铅冶炼企业多处于复产状态,铅锭供应增量明显,而铅消费好转有限,尚无法达到快透去库的程度,短期铅锭社库仍有繁增的压力。另10月中旬,安徽地区透逢环保检修,关注再生铅冶炼企业的生产动态,不排除出现阶段性减停产的情况。
沪铝
从盘面上看,沪铝资金呈微幅流入态势,主力多头增仓较多。供给端电解铝在产产能有所增加,且枯水期大概率不减产。氧化铝供应端产能山东以及河南有150万吨新增,但仍未有产出,且10月仍有部分企业有检修计划。氧化铝现货价格大幅上涨,继续贴水于盘面。需求方面,铝下游加工企业开工率环比小幅上涨。库存方面,国内铝锭社会库存继续去库,伦铝库存继续下降。
沪锡
沪锡有所反弹,主力2411合约收于266850元/吨,涨1.04%。夜盘有所回调,伦锡高开低走。现货主流出货在265500-267100元/吨区间,均价在266300元/吨,环比涨1500元/吨。基本面供给方面,国内锡冶炼厂加工费环比暂时持平,SMM调研云南江西冶炼企业周度开工率环比大幅上升26.07%,主因云锡检修已完成,市场开工水平基本恢复到往年同期水平。但仍有很多冶炼企业反应原料供应紧张,未来开工率还将面临一定挑战。8月锡矿进口数据环比大幅减少41.43%,同比下降67.41%,主因来自缅甸、刚果(金)以及澳大利亚的进口锡矿量大幅下滑。目前缅甸佤邦禁矿还在继续,且并无官方复产消息。未来矿端紧张格局还将延续且趋紧。近期沪伦比勉强维持在8以上,进口盈利窗口维持关闭。需求方面,8月锡焊料企业开工率环比下降1.18个百分点,主因淡季下终端客户需求量减少,致使8月焊料企业订单有所下滑。10月第2周铅蓄电池企业开工率周环比大幅上升19.5个百分点,主因节后铅蓄电池企业复产所致。库存方面,上期所库存有所上升,LME库存环比小幅减少,smm社会库存周环比继续下降。
工业硅
广期所现调整工业硅期货交割质检项目及收费标准。工业硅期货替代交割品检验费用最高限价为3600元/批次,基准交割品检验费用最高限价维持不变。调整后的交割质检项目及收费标准自工业硅期货SI2412合约开始施行。
碳酸锂
现货方面,SMM电池级碳酸锂指数价格75133元/吨,环比上一工作日下跌179元/吨;电池级碳酸锂7.42-7.66万元/吨,均价7.54万元/吨,环比上一工作日下跌200元/吨;工业级碳酸锂7.075-7.175万元/吨,均价7.125万元/吨,环比上一工作日下跌200元/吨。
焦煤
周三焦煤现货市场价格暂稳;近两日产地竞拍价格飘绿,跌幅不一,市场观望气氛较浓,流拍率上升;下游钢材近日成交偏弱,终端需求短期内改善有限,厂商低价出货为主,整体市场情绪降温明显。基本面来看,需求端炼焦煤库存保持低位运行,刚需为主;港口与矿山库存仍居高位,整体供给偏宽松态势;下游焦炭第六轮提涨落地,上周焦炭开工与日均产量小幅增加,往后存在继续增产可能;上周钢材加速复产,高炉开工与铁水产量均回升,而终端需求增速有放缓迹象,整体库销比回落;短期看终端需求环比并未转跌,下游复产仍会持续,但情绪面的降温已逐步体现到价格端上,带动焦煤近期走势回调。往后看,上周六发布会整体符合市场预期,政策端利好持续,但整体政策举措未进一步明确。短期内政策预期加持预计价格下调空间不会太大;同时下游基本面逐渐走弱将逐渐传染至炉料端,向上也将承压。
硅铁
兰炭价格企稳,硅铁成本端仍有一定支撑;产需方面,上周硅铁开工率与产量维稳;钢厂利润好转后复产进度加快,但终端需求增速放缓,库销比回落;需求增加下硅铁厂内库存有所去库。短期看终端需求环比并未转跌,下游复产仍会持续,但市场情绪明显降温对期货价格有一定拖累。政策方面,周六发布会整体符合市场预期,政策端利好持续,但整体政策举措未进一步明确,此外关注今日住建部会议。
甲醇
甲醇期货向上测试五日均线压力位后走低,重心逐步回落到2480一线下方运行,回踩下方20日均线附近支撑,录得三连阴,并带有长上影线。隔夜夜盘,期价窄幅波动。业者心态谨慎,国内甲醇现货市场气氛一般,沿海市场偏弱整理,内地市场继续松动。上游煤炭市场弱稳运行,报价与前期持平。产地煤矿多数生产平稳,产量变化不大,市场煤出货迟缓,坑口存在一定库存。下游用户消耗库存为主,对高价存在抵触,电厂日耗降至低位,需求端缺乏支撑。煤炭市场成交不活跃,价格僵持整理,甲醇成本端弱稳。西北主产区企业报价稳中下调,厂家出货为主,接单情况不顺畅,内蒙古北线商谈参考1940-1980元/吨,南线商谈1940元/吨。与期货相比,甲醇现货市场维持小幅升水状态,基差波动幅度较为有限。西北、华北以及华中地区装置运行负荷提升,甲醇行业开工水平走高,达到75.35%,较去年同期提升1.59个百分点,西北地区开工保持在85%附近。甲醇企业库存略增加至55.42万吨,十月份装置检修计划有限,产量相对稳定。下游入市采购不积极,商谈气氛偏弱,实际成交缺乏放量。旺季即将结束,下游表现依旧平平,开工窄幅波动。煤(甲醇)制烯烃装置平均开工略降至84.78%,传统需求行业中,除了甲醛外均出现小幅提升。进口船货到港卸货增多,沿海地区库存继续回升,上涨至108.7万吨,与去年基本持平。
PVC
PVC期货徘徊整理,呈现横向延伸态势,盘面小幅冲高后回落,录得长上影线,下方五日均线附近存在一定支撑。隔夜夜盘,主力合约继续洗盘。截止10月14日当周华东港口库存54.7万吨,环比-0.1万吨,库存处于同期低位。
短纤和瓶片
期货市场:夜盘,短纤和瓶片震荡走弱,PF2412收于6868元/吨,-0.46%;PR2503收于6284元/吨,-0.35%。
现货市场:1.4D直纺涤短7220(-60)元/吨,产销40%(-9),产销清淡。华东水瓶片现货价6324(-111)元/吨,瓶片市场成交仍以刚需补货为主。10-12月订单主流成交在6300-6350元/吨出厂不等,局部略高适量出货至6410-6450元/吨出厂,略低6250元/吨出厂,品牌不同价格略有差异。
纸浆
进口阔叶浆现货市场交投寡淡,贸易商出货意向各异,市场价格主流维稳。国内白卡纸市场均价4205元/吨,较上一工作日下滑30元/吨。市场需求延续不旺,下游客户维持刚需补货,贸易商为促进出货,成交存小幅让利。纸厂接单一般,库存有待消化,市场供应仍存压力。但生产成本维持高位,市场价格整体调整幅度有限。生活用纸市场价格稳定为主。多数纸企开工稳定,下游加工厂按需采买,供需变动有限。上游纸浆价格震荡整理,成本面、心态面对市场暂无明显方向性指引。
菜籽粕
据Mysteel调研显示,截至10月12日,沿海地区主要油厂菜籽库存53.45万吨,环比上周增加9.65万吨;菜粕库存6.44万吨,环比上周增加0.45万吨;未执行合同为20.91万吨,环比上周增加0.30万吨。
棕榈油和菜籽油
棕榈油:印尼棕榈油库存偏低,产地棕榈油报价坚挺,国内棕榈油进口利润低迷,近月买船偏少,现货供给偏紧。10月印尼棕榈油存在一定增产预期,但高频数据马棕产量不及预期,出口表现良好,10月1-15日马棕产量环比降7.6%,1-15日出口环比增13.97-27.14%。原油价格大幅回落对棕榈油产生偏空影响。11月至2月棕榈油将步入季节性减产季,印尼将在25年施行B40政策代替目前的B35,远期棕榈油价格支撑仍存。
菜籽油:10月USDA报告如期下调欧盟和乌克兰菜籽产量预期,上调我国菜籽产量,24/25年度全球菜籽产量预估环比上次预测调降0.13%,库存消费比环比下降0.33个百分点。国内菜油库存高位有所回落,加拿大菜籽收获上市,对短期行情产生季节性供应压力,近月买船数量充足。商务部对加拿大进口油菜籽反倾销调查仍在持续,远期加拿大菜籽进口政策存较大不确定性,市场预期远期菜籽到港减少。关注中加贸易关系走向以及原油价格走势。
蛋价
等生鲜价格延续偏强运行对蛋价形成支撑,周初蛋价稳中有涨。主产区均价4.50元/斤,环比昨日涨0.02元/斤左右,毛鸡价格3.61元/斤,环比上周涨0.03元/斤,淘汰鸡价格6.37元/斤,环比上周涨0.03元/斤。饲料原料当前丰产压力偏大,玉米价格持续走低,带动养殖成本明显下移,蛋鸡养殖户当前养殖利润虽高位回落,但仍高于去年同期,集中淘鸡不多。
红枣
周三,红枣期价冲高回落,尾盘减仓收跌。节后商品市场整体冲高回落,农产品板块领跌,红枣期价回落调整。节前生鲜板块集体止跌,消费预期走强,可选消费边际改善。国庆节后现货市场:红枣到货特级价格参考10.30-11.20元/公斤,一级参考10.30-10.70元/公斤,二级参考9.80-10.20元/公斤,价格小幅回落0.1元/公斤左右,新作即将上市,收购价格市场预期低开。期价截止上周五收盘主力2501合约收于9600元/吨,环比前一周跌5.56%,期价对现货转为对现货小幅贴水。
玉米和玉米淀粉
期货市场:玉米主力01合约夜盘震荡整理,涨幅为0.05%;玉米淀粉主力11合约夜盘震荡整理,涨幅0.12%;CBOT玉米主力合约周三收涨0.75%;现货市场:周三玉米现货价格继续平稳表现。北方玉米集港价格2100-2150元/吨(新作挂牌),水分15%,集装箱集港2160-2180元/吨;广东蛇口散船2340-2360元/吨,集装箱新作报价2400-2420元/吨;东北玉米价格部分走低,黑龙江深加工干粮收购1900-2050元/吨,吉林深加工玉米主流收购2000-2100元/吨,内蒙古玉米主流收购1980-2120元/吨;华北玉米深加工玉米价格上涨居多,山东2000-2240元/吨,河南2100-2200元/吨,河北2050-2100元/吨。周三国内玉米淀粉现货价格稳中略涨。黑龙江青冈报价为2780元/吨,较周二持平;吉林长春报价为2750元/吨,较周二持平;河北宁晋报价为2970元/吨,较周二上涨30元/吨;山东诸城报价为3000元/吨,较周二上涨20元/吨。
风险点
商品系统性波动,禽流感,饲料价格;中美关系。