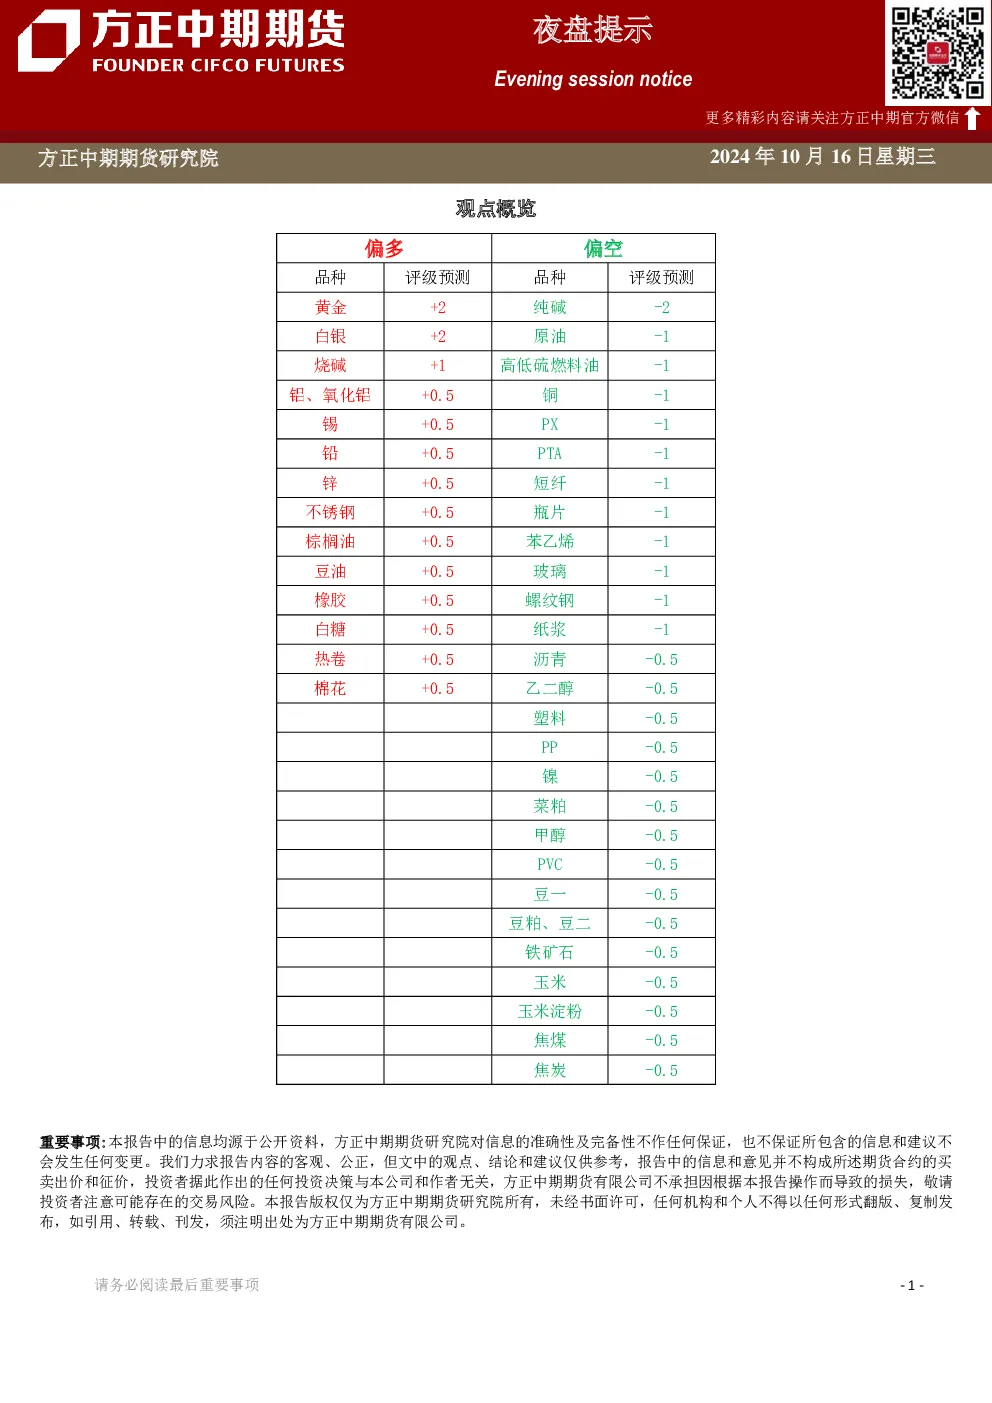
观点概览
- 本报告提供各品种期货市场观点及策略,信息来源公开资料,仅供参考,不构成投资建议。
- 重要事项提示:信息准确性不保证,建议仅供参考,不构成买卖依据,风险自担。
分品种观点详述
沪铜
- 观点:日间盘面维持稳定,主力合约收于76720元/吨,下跌0.22%。
- 关键数据:
- 8月进口阳极铜7.59万吨,环比增7.35%,同比增9.34%;1-8月累计进口61.1万吨,同比减14.1%。
- 8月进口铜废料169547吨,环比降12.9%,同比增8.63%。
- 8月铜材产量192.53万吨,同比增3.2%,环比增1.3%;开工率65.21%,环比升0.97个百分点。
- 市场逻辑:基本面数据显示进口量增加,但累计同比仍下降,需求端开工率提升,价格稳定。
- 交易策略:短期关注750-830元/吨运行区间。
铁矿石
- 观点:基本面边际改善,但供应及库存压力存,政策利多影响减弱,短期震荡运行。
- 关键数据:
- 高炉铁水产量上周升至228万吨,铁矿石需求好转。
- 港口库存节前短暂回落,但铁水回升前累库压力仍在。
- 市场逻辑:供需双高,钢厂盈利回升推动复产,但价格上涨抑制非主流矿供应,供应仍高位。
- 交易策略:关注750-830元/吨运行区间。
焦煤
- 观点:现货价格暂稳,但下游需求走弱,政策预期加持,短期价格上下受限。
- 关键数据:
- 下游钢材成交偏弱,焦炭提涨落地,钢厂开工与铁水产量回升。
- 焦煤库存低位,港口与矿山库存高位,整体供给偏宽松。
- 市场逻辑:政策利好持续,但下游需求增速放缓,情绪降温传导至价格端。
- 交易策略:关注1430元/吨附近和下方支撑。
PVC
- 观点:期货徘徊整理,现货市场气氛平稳,下游追涨热情不佳。
- 关键数据:
- 电石市场弱势,PVC成本支撑不足,行业开工率77.66%,环比升0.17个百分点。
- 下游制品厂开工低位,终端订单不佳,社会库存高位。
- 市场逻辑:上游原料支撑不足,下游需求疲软,价格承压。
- 交易策略:建议观望或逢高做空。
玉米
- 观点:期价短期低位震荡,外盘压力,国内中储粮收购提振情绪但未改宽松预期。
- 关键数据:
- 美国玉米收割47%,市场预期44%;巴西2024/25年度玉米产量预期1.1974亿吨,同比增3.5%。
- 市场逻辑:外盘北半球收获推进,国内市场宽松预期未改,期价承压。
- 交易策略:建议观望或逢高做空。
棉花
- 观点:期价承压,美棉集中上市,国内新棉上市,消费动力不足。
- 关键数据:
- 印度棉花协会供需平衡表显示,2023/24年度产量预期553万吨,期末库存增11.7万吨至51.3万吨。
- 巴西新棉加工进度59%,2024及2025年度总产预期368万吨和397万吨。
- 市场逻辑:全球棉花市场宽松预期,美棉上市季压力持续,国内产量增加消费疲软。
- 交易策略:建议逢高做空。
郑糖
- 观点:主要利多因素来自巴西产糖前景担忧,但下游消费动力不足。
- 关键数据:
- 市场逻辑:巴西天气不确定性提供支撑,但国内消费疲软限制上涨空间。
- 交易策略:建议逢高做空。