公司简介
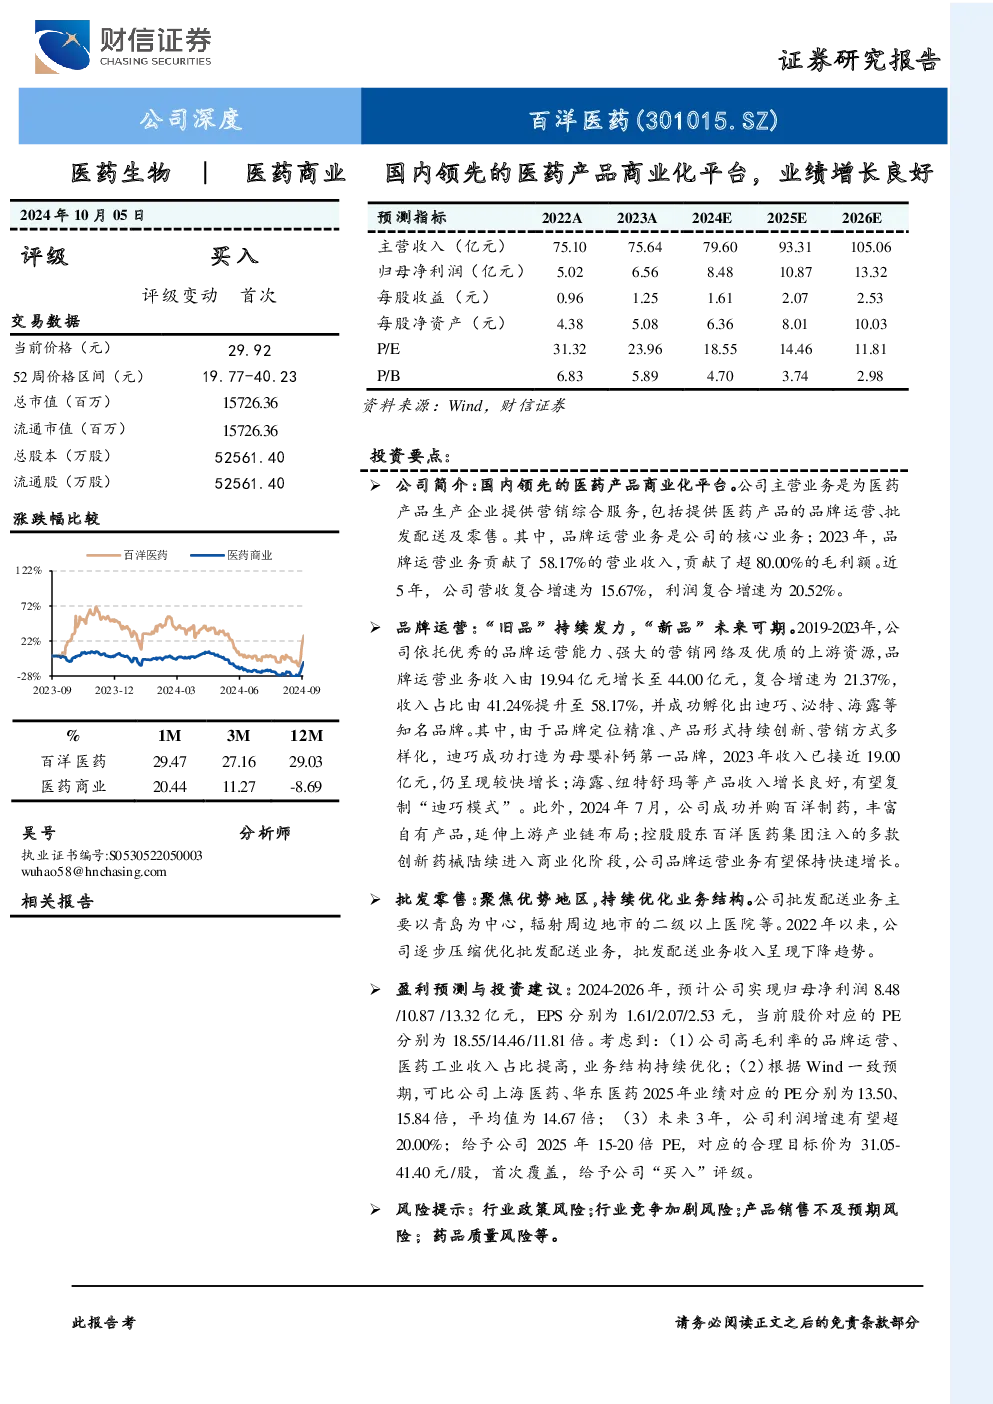
百洋医药是国内领先的医药产品商业化平台,主营业务为医药产品生产企业提供营销综合服务,包括品牌运营、批发配送及零售。其中,品牌运营业务是核心业务,2023年贡献了58.17%的营业收入和超80.00%的毛利额。公司成立于2005年,2021年在深交所创业板上市。公司股权结构集中,实际控制人为付钢。
公司近5年营收复合增速为15.67%,品牌运营收入占比提升至63.53%。2024H1,公司实现营收35.95亿元,同比下降1.10%。其中,品牌运营、批发配送、零售业务分别实现营收22.84、11.07、1.90亿元,同比变动+11.88%、-21.04%、+7.72%,收入占比为63.53%、30.80%、5.29%。近5年利润复合增速为20.52%,盈利水平不断提升。2024H1,公司实现归母净利润3.69亿元,同比增长21.89%。整体业务毛利率由27.86%提升至29.98%,期间费用率由21.30%下降至18.07%,净资产收益率由17.82%提升至26.41%。
品牌运营
品牌运营业务增长强劲,迪巧、海露等产品贡献主要收入。2019-2023年,品牌运营业务收入由19.94亿元增长至44.00亿元,复合增速为21.37%,收入占比由41.24%提升至58.17%。迪巧、海露、泌特、安斯泰来系列、纽特舒玛等产品贡献了主要品牌运营收入。2023年,迪巧系列产品实现营收18.97亿元,同比增长16.53%,占品牌运营业务收入的比重为43.11%;海露实现营收6.40亿元,同比增长49.88%,占品牌运营业务收入的比重为14.55%。
公司竞争优势:优秀的品牌运营能力+强大的营销网络+优质的上游资源。公司拥有出众的品牌筛选能力、卓越的品牌推广能力和丰富的品牌运营经验。强大的营销网络覆盖14000余家医院和近40万家药店。优质的上游合作伙伴资源涵盖阿斯利康、罗氏制药等跨国大药企。
存量产品:“迪巧模式”有望复制,海露、纽特舒玛等增长空间大。迪巧系列产品主要用于母婴补钙,2023年销售额已接近19.00亿元。海露主要用于治疗干眼症,2023年实现营收6.40亿元。纽特舒玛是膳食营养补充剂,2023年实现营收0.83亿元。
公司以8.80亿元收购百洋制药60.199%股权,丰富自有产品,延伸上游产业链布局。百洋制药拥有多个核心产品,其中扶正化瘀为国家中药二级保护品种。2021-2023年,百洋制药的营业收入由4.84亿元增长至7.60亿元,复合增速为25.29%;净利润由0.51亿元增长至1.35亿元,复合增速为62.69%。
百洋医药集团注入多款创新药械,助力院内销售市场拓展。集团聚焦创新药、高端医疗器械、基础研究平台三大价值赛道,布局了多个国内前沿First in Class创新药械开发。2023年起,公司开始商业化运营控股股东参股的苏州同心医疗研发的全磁悬浮人工心脏(慈孚®VAD)和瑞迪奥的放射性药品及SPECT等影像设备产品,并获得迈迪斯的超声用电磁定位穿刺引导设备等相关产品的商业化权益。
批发零售
公司批发配送业务主要以青岛为中心,辐射周边地市的二级以上医院、社区诊所及药房等。2017-2020年,公司相继收购北京万维、江西贝瓦、天津百洋等,不断扩大批发业务的全国配送范围。2022年以来,公司出售北京万维股权,逐步压缩优化批发配送业务,聚焦品牌运营主业。2022年以来,批发配送业务收入呈现下降趋势。
公司零售业务主要通过“线上平台+线下门店”的方式,为消费者提供便捷的购买渠道。一方面通过开设自有DTP药房,打通线下零售渠道;另一方面通过建立B2C电商平台和在天猫、京东等知名第三方电商平台上开设的电商旗舰店进行线上零售。
盈利预测与投资建议
基于以下假设:品牌运营业务保持较快增长,批发配送业务收入将延续下滑,零售业务保持稳健增长,百洋制药收入增速较快。2024-2026年,预计公司实现归母净利润8.48/10.87/13.32亿元,EPS分别为1.61/2.07/2.53元,当前股价对应的PE分别为18.55/14.46/11.81倍。给予公司2025年15-20倍PE,对应的合理目标价为31.05-41.40元/股,首次覆盖,给予公司“买入”评级。
风险提示
行业政策风险;行业竞争加剧风险;产品销售不及预期风险;药品质量风险等。