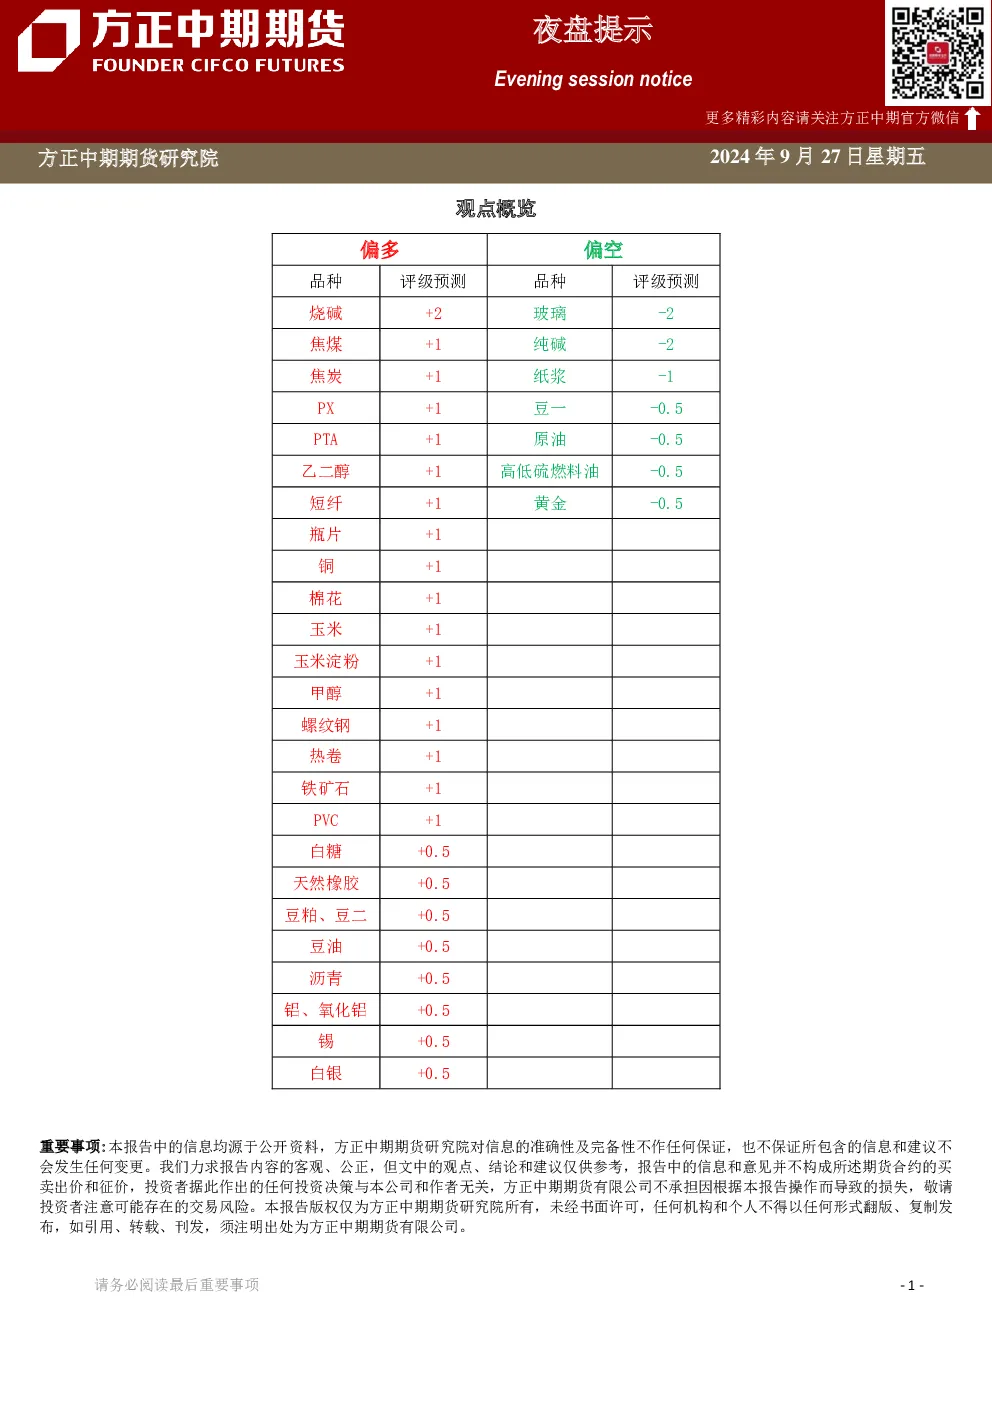
观点概览
本报告提供各品种期货的市场观点、交易策略及重要资讯。报告强调信息来源的公开性,并提示内容仅供参考,不构成投资建议。
分品种观点详述
铅
- 市场逻辑:供应端,原再生铅开工率回升,10月预计增产;需求端,国庆节前备库预期存在,电动车新国标利好需求,但更换蓄电池平淡,海合会反倾销影响出口,国家刺激措施落地待时。进口窗口关闭,铅精矿和铅锭进口增量。LME铅库存降至20万吨以内,国内铅库存下降。
- 交易策略:关注现货精废价差、蓄电池需求回升、企业开工及出口变化。
沪镍
- 行情复盘:主力合约震荡走升,收于129360,涨0.51%。
- 交易策略:暂未提供具体策略。
锡
- 市场逻辑:供给端,国内锡冶炼厂加工费持平,开工率微升,云锡检修近尾声,但原料采购难加剧。8月锡矿进口环比大幅减少,主因缅甸、刚果(金)及澳大利亚进口下滑。需求端,锡焊料企业开工率下降,终端需求减少。库存方面,上期所库存下降,LME库存持平,SMM社会库存下降。
- 交易策略:沪锡盘面震荡偏强,矿端供应紧张,冶炼端供应短期偏紧,上期所锡库存下降。建议逢低加多,关注矿端供应及宏观风险,上方压力位280000,下方支撑位240000。
玻璃
- 行情复盘:主力01合约涨6.26%,收于1206元。
- 市场逻辑:供应端,近期减量密集,产线停产、冷修及改产。需求端,市场需求增加,中下游积极性提高,但国庆假期采购或不足。库存方面,重点监测省份库存下降,部分区域受期货盘面提振,投机需求带动量价齐升。
- 交易策略:50-60元,成交一般。
苯乙烯
- 市场逻辑:宏观利好提振市场信心,供应预期先增后减,需求继续跟进。
- 交易策略:暂未提供具体策略。
玉米
- 市场逻辑:外盘基本面偏弱,全球玉米库存及美玉米累库,北半球新季玉米进入收获季。国内新季玉米面临上市压力,但产量兑现不及预期可能形成支撑。玉米淀粉市场,现货端变化有限,成本与消费博弈,库存同比略高。
- 交易策略:玉米11合约压力区间2300-2320,支撑区间2050-2100;玉米淀粉压力区间2780-2800,支撑区间2450-2500。
玉米淀粉
- 市场逻辑:成本端玉米期价波动,淀粉期价跟随波动。
- 交易策略:暂未提供具体策略。