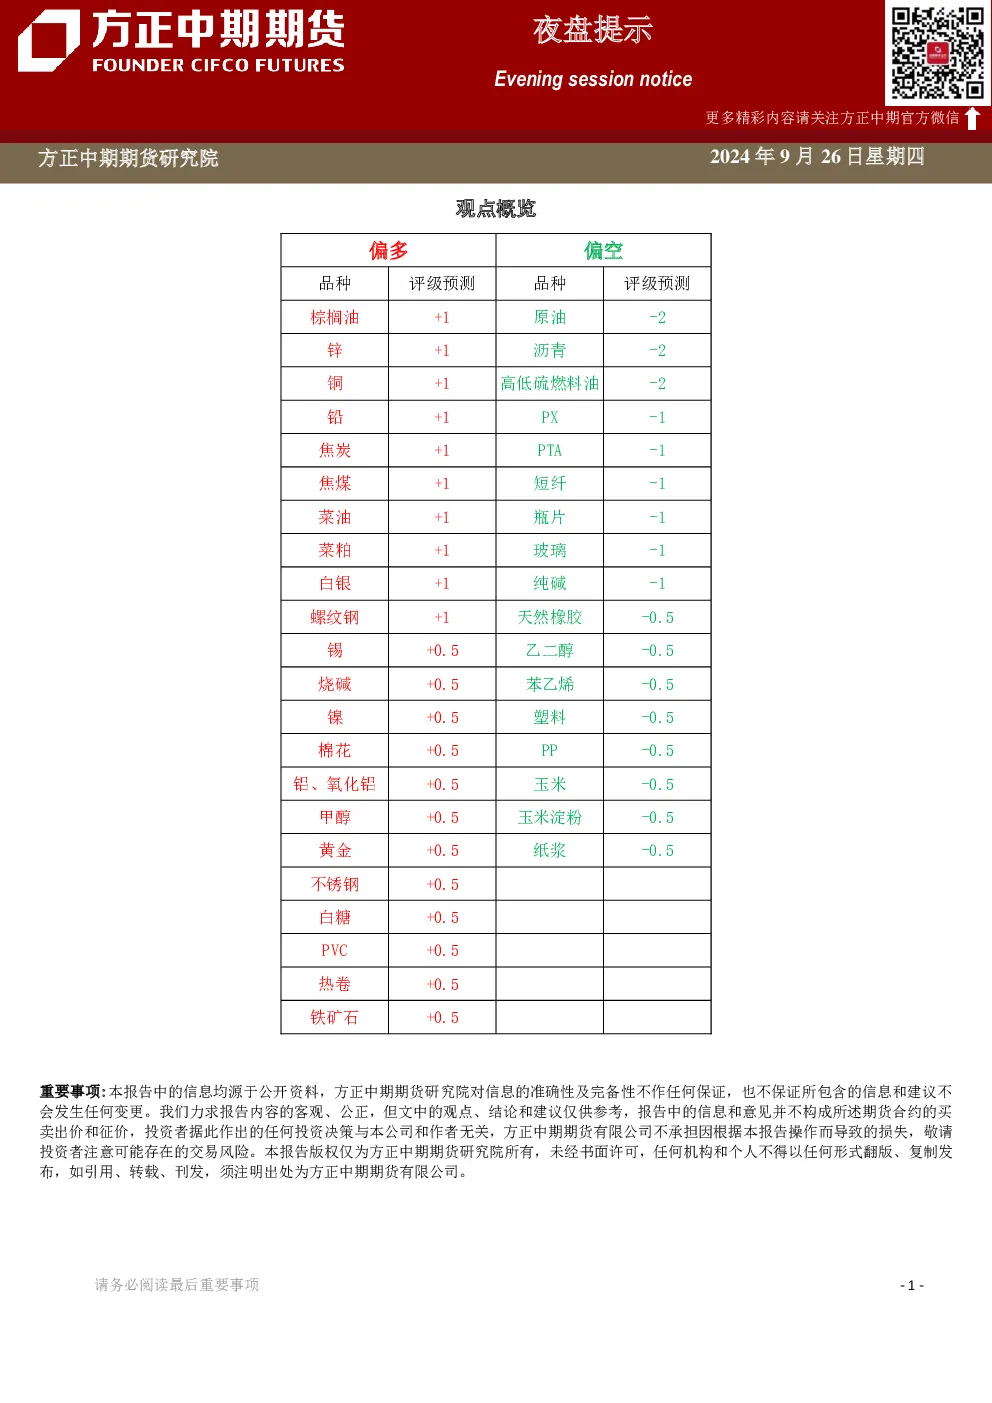
观点概览
- 本报告提供各品种期货的市场观点、交易策略和行情复盘,数据来源于公开资料,仅供参考,不构成投资建议。
- 报告强调风险提示,不保证信息准确性及完备性,不承担因根据报告操作而导致的损失。
分品种观点详述
铅
- 市场逻辑:供应端原再生铅开工率回升,需求端累库至2个月高点,国庆节前备库预期存在,电动车新国标降低要求利好需求,但更换蓄电池平淡,海合会反倾销影响出口,进口窗口关闭导致精矿和铅锭进口增加,LME库存回降至20万吨以内。
- 交易策略:预计铅主力合约阶段继续在16000-17000波动向上,临近十一假期建议轻仓过节,可考虑双卖策略。
- 关键数据:2024年8月中国精炼铅进口量环比增长274.00%,同比增长4816.42%,哈萨克斯坦为主要供应国。
沪镍
- 市场逻辑:宏观层面共振扰动,镍基本面滞跌抗涨。供应端印尼内贸矿价下调,镍生铁价格松动,精炼镍供应偏宽松,8月净出口收窄,电积镍利润收窄。需求端精炼镍成交一般,硫酸镍原料价格松动,不锈钢社库下降,10月有减产预期。
- 交易策略:预计沪镍主力合约继续在12-13.5万元区间波动反复,区间内波动上探。
- 关键数据:2024年8月中国镍铁进口总量环比下降36.4%,同比下降42.6%;折合金属量环比下降36.3%,同比下降45.7%。
沪锡
- 市场逻辑:沪锡震荡偏强,现货主流出货在254600-256200元/吨区间,均价环比跌6200元/吨。
- 交易策略:暂无明确策略,关注市场走势。
黑色板块(焦煤)
- 市场逻辑:政治局会议提振市场情绪,焦煤期货价格上行。各地炼焦煤价格企稳,钢厂利润改善加码采购,焦企多轮提降仍处亏损,总体基本面改善下走势预计震荡偏强。中长期看,货币政策改善预期,房地产大方向仍是“止跌回稳、严控增量”。
- 交易策略:关注后续政策落地情况及财政政策加码。
涤纶短纤
- 市场逻辑:短纤供需有所好转,但成品库存高位,供应压力仍偏大。瓶片供增需弱,跟随成本震荡。
- 关键数据:截至9月20日,短纤开工率78.3%,库存17.8天;涤纱开机率66%,成品库存20.7天。
瓶片
- 市场逻辑:新装置陆续投产,供应压力持续增大,下游逐步进入淡季,需求趋弱。
- 关键数据:截至9月20日,瓶片开工76%,受台风影响开工下降,新产能投产计划增加供应量。
大豆
- 市场逻辑:国产大豆收割上市,季节性供应压力来临,国产豆供过于求,市场成交清淡且结转库存较大,预计价格震荡偏弱。
- 关键数据:预计2024年国内大豆产量在2000万吨以上,陈豆库存超400万吨。
玉米淀粉
- 市场逻辑:国内玉米淀粉现货价格稳定,但乌克兰谷物出口量增加对玉米及玉米淀粉期货承压。
- 交易策略:建议维持逢高做空思路。
棉花
- 市场逻辑:期价短期或震荡偏强,但整体压力预期下,上行幅度有限。
- 交易策略:建议观望。