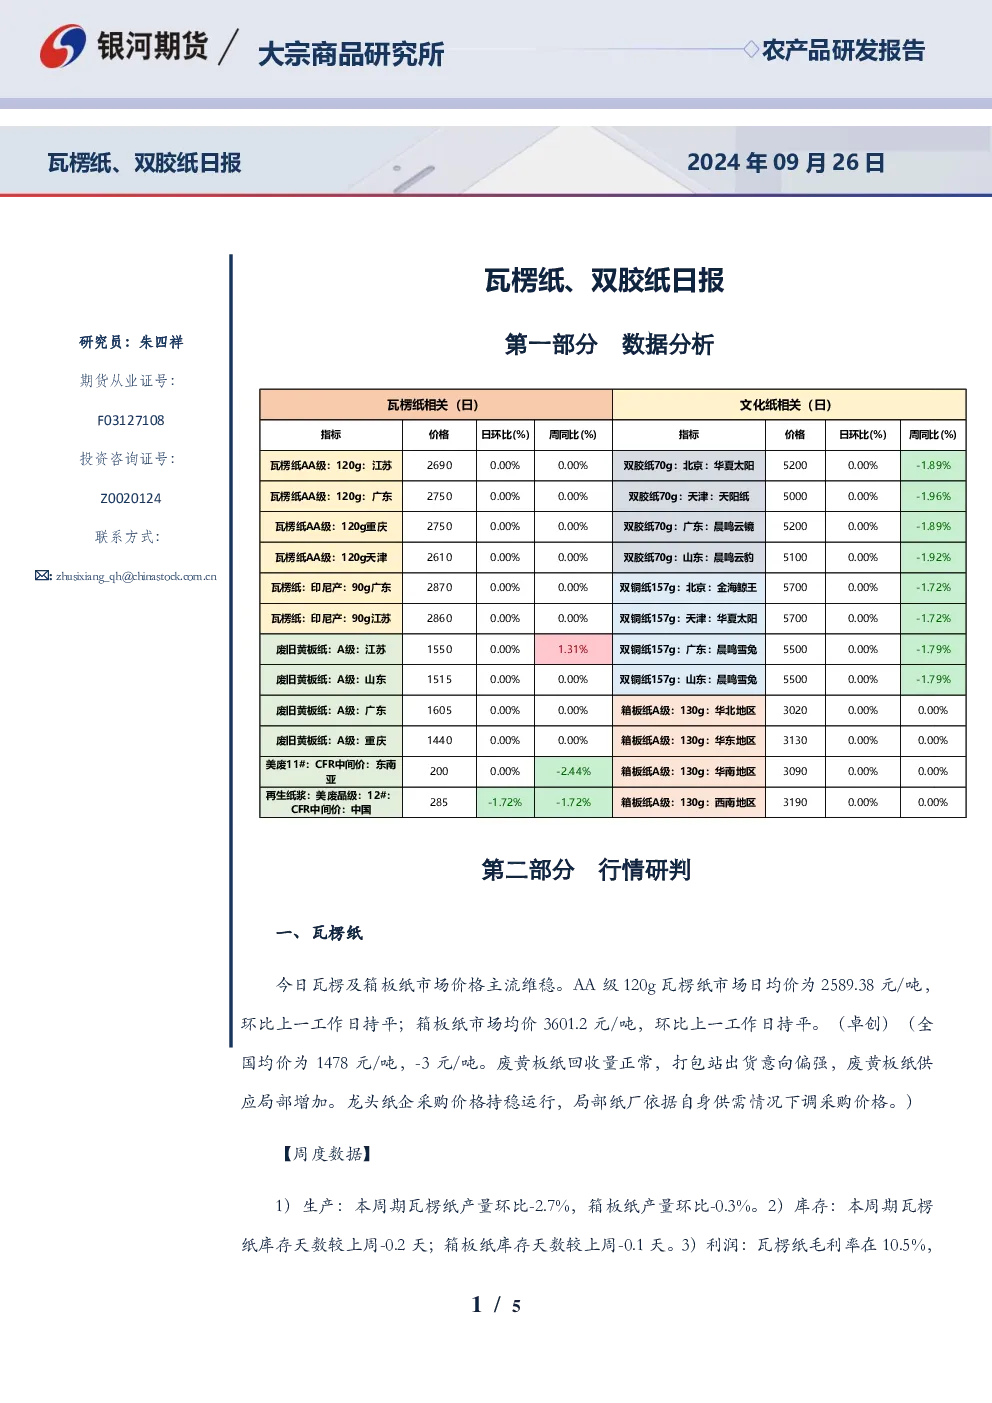
第一部分数据分析
- 研究员:朱四祥
- 期货从业证号:F03127108
- 投资咨询证号:Z0020124
- 联系方式:zhusixiang_qh@chinastock.com.cn
第二部分行情研判
一、瓦楞纸
- 今日市场主流维稳,AA级120g瓦楞纸市场日均价2589.38元/吨,箱板纸市场均价3601.2元/吨,均与上一工作日持平。
- 全国均价1478元/吨,环比下降3元/吨。废黄板纸回收量正常,打包站出货意向偏强,局部供应增加。龙头纸企采购价格持稳,局部纸厂下调采购价格。
- 周度数据:
1)生产:瓦楞纸产量环比下降2.7%,箱板纸产量环比下降0.3%。
2)库存:瓦楞纸库存天数减少0.2天,箱板纸减少0.1天。
3)利润:瓦楞纸毛利率10.5%(环比+0.1%),箱板纸毛利率19.9%(环比+0.1%)。
- 逻辑分析:市场以稳为主,部分纸企执行国庆优惠政策,纸价坚挺力度减弱。阶段性淡季需求疲软,国庆假期下游纸板厂放假导致原纸消耗下降。虽纸企发布停机计划缓解供需,但库存压力难减,多有让利动作。原料废旧黄板纸市场震荡偏弱,成本支撑一般,预计短期内价格稳中偏弱整理。
二、双胶纸
- 今日市场主流维稳,山东市场主流意向成交价格5200-5300元/吨,较上一工作日持平。部分本白双胶纸市场意向价格4500-4800元/吨。
- 纸厂顺势出货,个别成交灵活;经销商心态谨慎,优先消耗库存;下游刚需补进,对高价抵触。
- 周度数据:
1)生产:双胶纸产能利用率60.1%(环比-0.1%),产量19.85万吨(环比-0.15%);铜版纸产能利用率63.1%(环比-0.5%),产量8.5万吨(环比-1.2%)。
2)库存:双胶纸生产企业库存110.5万吨(环比+0.5%),铜版纸库存45.6万吨(环比+0.2%)。
- 逻辑分析:市场窄幅整理,成交不旺。行业低利润阶段,纸企维持稳价。供应压力较大,产线转产/交叉排产较多;需求端出版订单零星,社会面需求偏弱。原料方面,山东地区针叶浆6150元/吨(跌50元/吨),阔叶浆4770元/吨(跌30元/吨),化机浆3600元/吨(持平)。
第三部分相关附图
第四部分作者承诺与免责声明
- 作者承诺独立、客观地出具报告,清晰反映研究观点,未因报告内容直接或间接获得报酬。
- 报告仅供参考,不构成投资建议,客户需独立判断,银河期货不对使用报告导致的损失负责。
第五部分联系方式
- 银河期货有限公司大宗商品研究所
- 北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层
- 上海:上海市虹口区东大名路501号上海白玉兰广场28层
- 网址:www.yhqh.com.cn
- 电话:400-886-7799