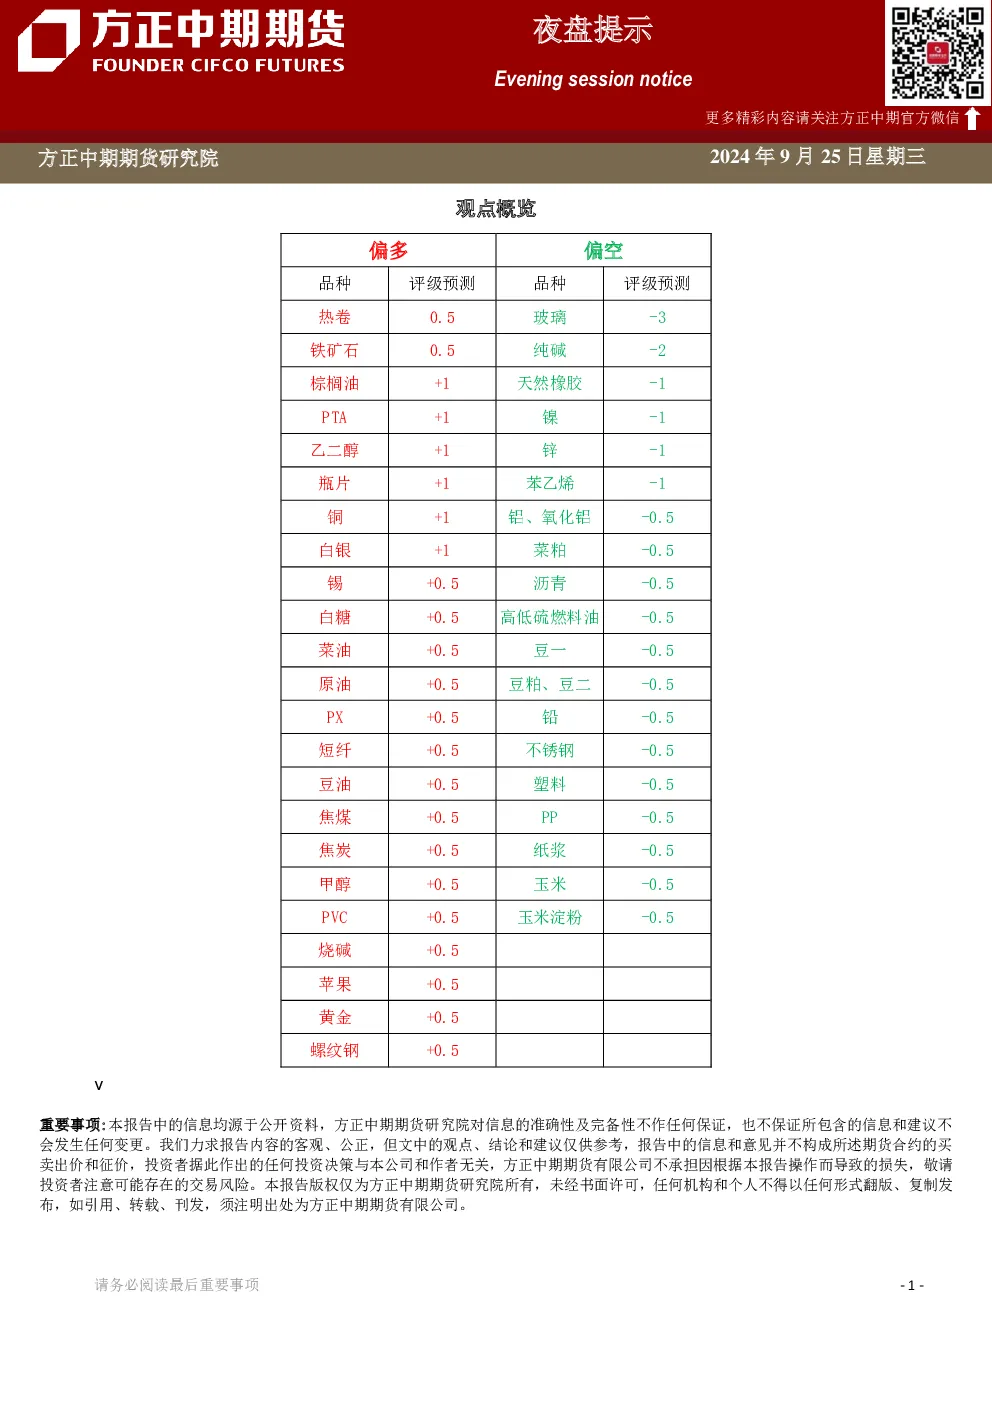
观点概览
- 本报告基于公开资料,信息准确性及完备性不作保证,观点仅供参考,不构成投资建议。
- 方正中期期货有限公司不承担因报告操作导致的损失。
分品种观点详述
铅
- 评级预测:上升199.76%。
- 市场逻辑:
- 供应:原再生铅开工率回升,供应增加。
- 需求:铅市场累库至2个月高点,国庆节前备库预期存在,电动车新国标降低要求利好需求,但更换蓄电池平淡。
- 进出口:海合会反倾销影响出口企业开工,进口窗口关闭不利于铅精矿补充,8月铅精矿进口环增超22%,铅锭进口增量较大。
- 库存:LME铅库存回至20万吨以内,国内库存累库但需求回升可能放缓,关注节前备货。
- 交易策略:关注现货市场精废价差变化,蓄电池需求回升、企业开工及出口变化。
锡
- 评级预测:具体评级未提及。
- 市场逻辑:
- 供应:国内锡冶炼厂加工费持平,云南江西冶炼开工率微幅上升,云锡检修近尾声,但原料采购难加剧。
- 进口:8月锡矿进口环比大幅减少41.43%,同比下降67.41%,主因缅甸、刚果(金)及澳大利亚进口量下滑,缅甸佤邦禁矿持续。
- 需求:8月锡焊料企业开工率下降,终端需求减少导致订单下滑;9月第3周铅蓄电池企业开工率大幅下降,主因中秋假期及海合会反倾销调查影响。
- 库存:上期所库存下降,LME库存减少,SMM社会库存周环比下降。
- 交易策略:关注矿端紧张格局及需求变化。
玻璃
- 评级预测:主力01合约涨4.25%。
- 市场逻辑:
- 现货:国内浮法白玻价格涨跌互现,沙河量价上升,华东个别价格略降,整体成交尚可。
- 需求:华北沙河部分小板提涨,大板市场贸易商售价走高,期现商及贸易商提货增量;华东市场稳中有降,部分厂计划上调价格但市场信心不足;华中维稳,中下游按需采购;华南节前降库出货,需求有限。
- 交易策略:关注市场信心及价格落实情况。
菜油与棕榈油
- 交易策略:
- 菜油多单继续持有,支撑8700-8720,压力9550-9770。
- 棕榈油多单继续持有,压力8676-8700,支撑7720-8000。
原油
- 市场逻辑:油价重心缓慢回升,中长期在弱需求预期下仍将震荡趋弱。
PTA
- 市场逻辑:
- 开工:截止9月18日,PTA开工负荷窄幅下降至88.1%,装置陆续重启,市场货源充足,加工费在300元/吨附近震荡。
- 装置动态:华东一套120万吨装置计划外停车重启待定;9月中上旬多套装置短停或降负,月底前回归;10月恒力惠州250万吨计划检修,恒力大连220万吨暂不执行检修。
乙二醇
- 市场逻辑:
- 开工:截止9月19日开工负荷回升至68.01%,油制乙二醇浙石化重启,煤制乙二醇河南煤业和广汇重启;后续中石化武汉10月检修2个月,吉化10月重启,通辽金煤、中昆和阳煤等计划重启,预计开工进一步上升并维持高位。
- 库存:截止9月18日当周华东港口库存59.70万吨,环比-2.50万吨,受台风影响库存持续下降,后续到港集中预计库存回升。
热轧卷板
- 市场逻辑:
- 现货:国内热轧卷板价格涨跌互现,华东、华南价格稳中有降,华北价格略涨。
- 成交:整体成交尚可,但市场信心不足,新价落实需跟进。
- 交易策略:关注市场信心及价格落实情况。
重要资讯
- 原油:油价重心缓慢回升,中长期在弱需求预期下仍将震荡趋弱。
- PTA:开工负荷窄幅下降至88.1%,加工费在300元/吨附近震荡。
- 乙二醇:开工负荷回升至68.01%,华东港口库存下降。
- 菜油与棕榈油:多单继续持有,关注支撑与压力位。
- 热轧卷板:价格涨跌互现,成交尚可但市场信心不足。