猜你想问
这份研报的核心内容是什么?
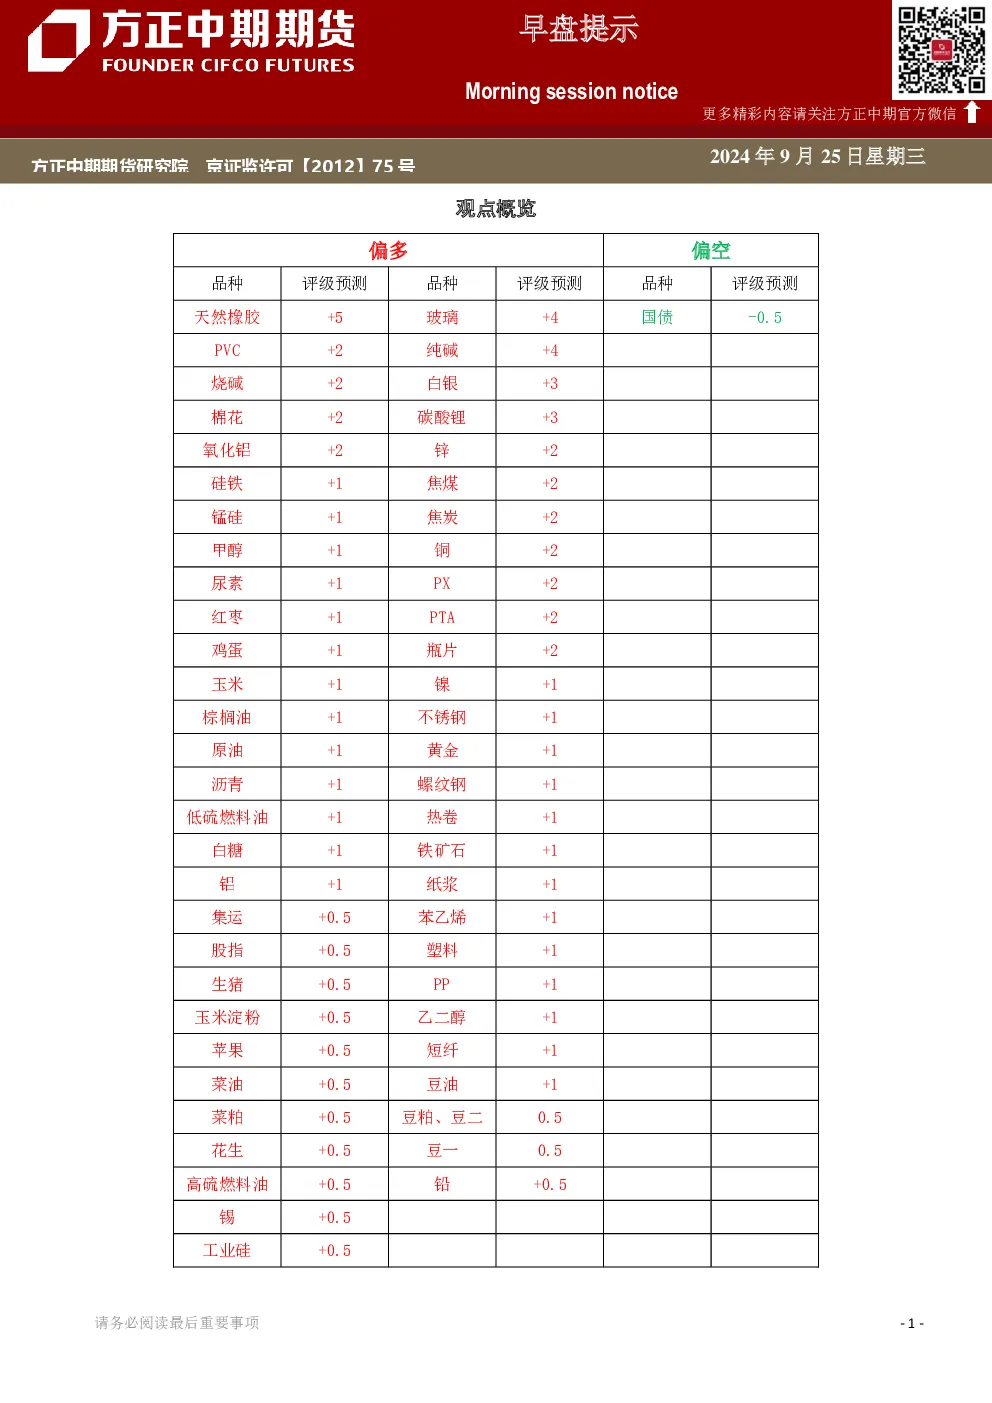
本报告分析了宏观市场逻辑、行业表现、资金流向、政策影响、市场情绪、经济形势及外盘动态。报告指出31个一级行业全面上涨,主要指数资金显著流入,多部委发布政策提振经济,风险偏好显著上升。经济修复趋势偏慢,短期存在去通胀风险,政策力度加大且仍有继续宽松可能。报告还分析了元指数与地缘政治影响,以及各品种如镍、金属硅、氯碱、尿素、聚烯烃、苯乙烯、短纤和瓶片、豆一、生猪、鸡蛋、红枣、玉米和玉米淀粉的供需、库存及策略建议。
报告对哪些赛道/行业的发展趋势进行了分析?
报告重点分析了镍、金属硅、氯碱、尿素、聚烯烃、苯乙烯、短纤和瓶片、豆一、生猪、鸡蛋、红枣、玉米和玉米淀粉等品种所属的赛道/行业发展趋势。例如,镍市场供应偏宽松,需求按需采购;金属硅供给端开工下滑,需求难以大幅上升;氯碱供应变化不大,下游刚需采购不温不火;尿素供应维持宽松,下游需求一般;聚烯烃后期装置检修增加,供应预计小幅收缩;苯乙烯原料纯苯基本面偏强,港口库存低位;短纤和瓶片产销回归清淡,供应压力持续增大;豆一受政策性收储与拍卖影响,处于相对低位区间;生猪养殖户维持较高盈利水平,但市场缺乏有效利多题材;鸡蛋产能回升,供给整体有增无减;红枣丰产预期对期价压力仍存,但需求端近期有所好转;玉米新季进入收获季,短期期价或震荡偏弱;玉米淀粉成本端承压,期价也跟随承压;糖国际价格偏强,国内甜菜糖厂陆续开始生产。
报告重点分析了哪些方向?
报告重点分析了宏观市场逻辑、行业表现、资金流向、政策影响、市场情绪、经济形势及外盘动态,并针对镍、金属硅、氯碱、尿素、聚烯烃、苯乙烯、短纤和瓶片、豆一、生猪、鸡蛋、红枣、玉米和玉米淀粉等品种进行了详细的供需、库存及策略建议分析。例如,报告指出镍主力合约预计会在12-13.5万元之间波动反复,金属硅盘面震荡反弹但仍未脱离底部区间,氯碱烧碱期货尚未企稳,尿素期货走势略好转但上方压力依旧明显,聚烯烃短期反弹关注宏观氛围和成本端波动,苯乙烯跟随上涨但需求跟进缓慢,短纤和瓶片尝试短线做多,豆一期价处于相对低位区间但季节性价格持续走低,生猪养殖户维持较高盈利水平但市场缺乏有效利多题材,鸡蛋期价长期偏弱震荡为主,红枣丰产预期对期价压力仍存但需求端近期有所好转,玉米短期期价或震荡偏弱,玉米淀粉成本端承压期价也跟随承压,糖国际价格偏强国内甜菜糖厂陆续开始生产。
当前市场现状如何判断?
当前市场现状表现为主要指数资金全面显著流入,风险偏好显著上升,31个一级行业全面上涨。政策集中公布超出市场预期,令股市、商品大幅上涨,债市收益率反弹。国内经济修复趋势偏慢,短期存在去通胀风险,基建总体稳定但地产风险未减,内需有待提升,外需风险上升,总需求仍表现不佳。美联储9月会议超预期降息后,美股持续处于高位震荡。各品种方面,如镍市场供应偏宽松,金属硅供给端开工下滑,氯碱供应变化不大,尿素供应维持宽松,聚烯烃后期装置检修增加,苯乙烯原料纯苯基本面偏强,短纤和瓶片产销回归清淡,豆一受政策性收储与拍卖影响,鸡蛋产能回升供给整体有增无减,红枣丰产预期对期价压力仍存,玉米新季进入收获季,玉米淀粉成本端承压,糖国际价格偏强国内甜菜糖厂陆续开始生产。
研报中有哪些风险提示?
本报告提示,报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。方正中期期货有限公司不承担因根据本报告操作而导致的损失。此外,报告指出国内经济修复趋势偏慢,短期存在去通胀风险,基建总体稳定但地产风险未减,内需有待提升,外需风险上升,总需求仍表现不佳。政策力度大幅增加,且仍有继续宽松可能性。各品种方面,如镍后续继续关注俄罗斯及印尼相关镍政策变化,金属硅产业依然严重过剩,氯碱烧碱期货尚未企稳,尿素期货走势略好转但上方压力依旧明显,聚烯烃短期反弹关注宏观氛围和成本端波动,苯乙烯需求跟进缓慢,短纤和瓶片供应压力持续增大,豆一季节性价格持续走低,生猪市场缺乏有效利多题材,鸡蛋供给整体有增无减,红枣丰产预期对期价压力仍存,玉米短期期价或震荡偏弱,玉米淀粉成本端承压期价也跟随承压,糖国际糖价走势继续偏强国内甜菜糖厂陆续开始生产。