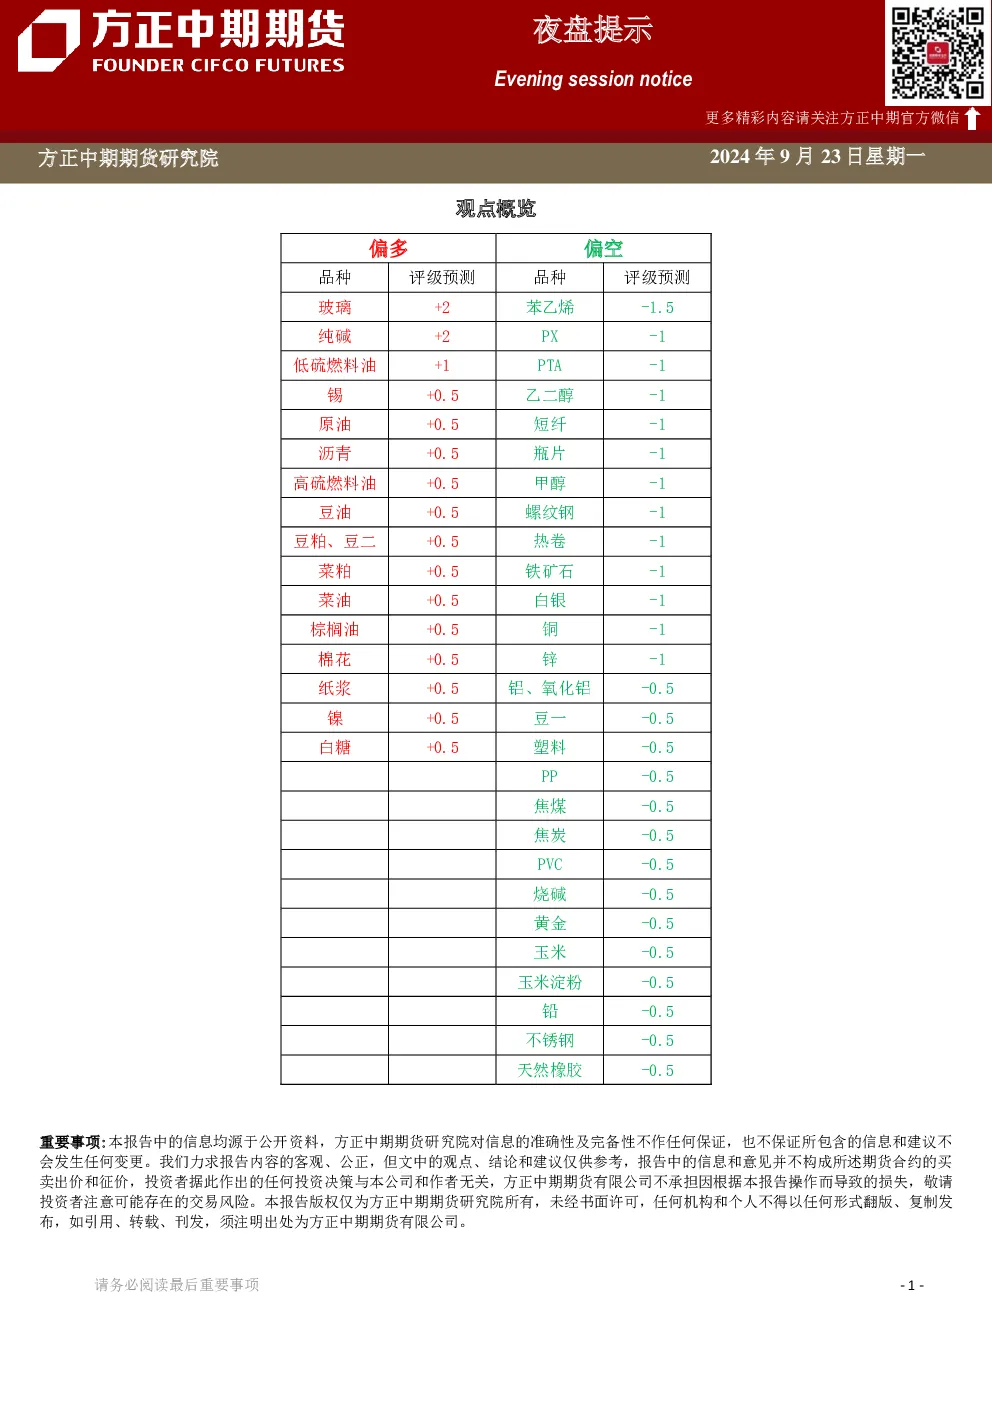
核心观点与关键数据
- 铜市场观点:国家统计局数据显示,2024年7月全国铜材产量同比增长1.27%,但1-7月累计产量同比下降1.3%。SMM中国铜材企业月度平均开工率8月环比上升0.97个百分点至65.21%。截至9月23日,SMM全国主流地区铜库存持续去库,环比下降2.68万吨至16.58万吨,刷新春节后新低。
- 糖市场观点:巴西主产区食糖产量预估从4200万吨下调至3880-4080万吨,因干旱和大火影响甘蔗生产。国际糖价强劲反弹,CFTC数据显示11号原糖非商业净多持仓增至72250手。国内甜菜糖厂已开始生产,2024/25年度食糖产量预期维持在1100万吨,8月份进口外糖77万吨创历史同期新高。
市场逻辑与研究结论
- 糖市逻辑:巴西产糖前景堪忧是国际糖市的主要利多因素,但国内食糖增产及外糖进口增加对糖价形成压力,郑糖SR501合约在5800-5900元可能有阻力。
- 交易策略:建议关注巴西产糖前景及国内食糖供需变化,郑糖短期反弹力度不及外糖,需警惕阻力位风险。
重要事项声明
- 本报告信息源于公开资料,方正中期期货研究院对信息的准确性及完备性不作保证,报告内容仅供参考,不构成投资建议。投资者据此决策需自行承担风险。