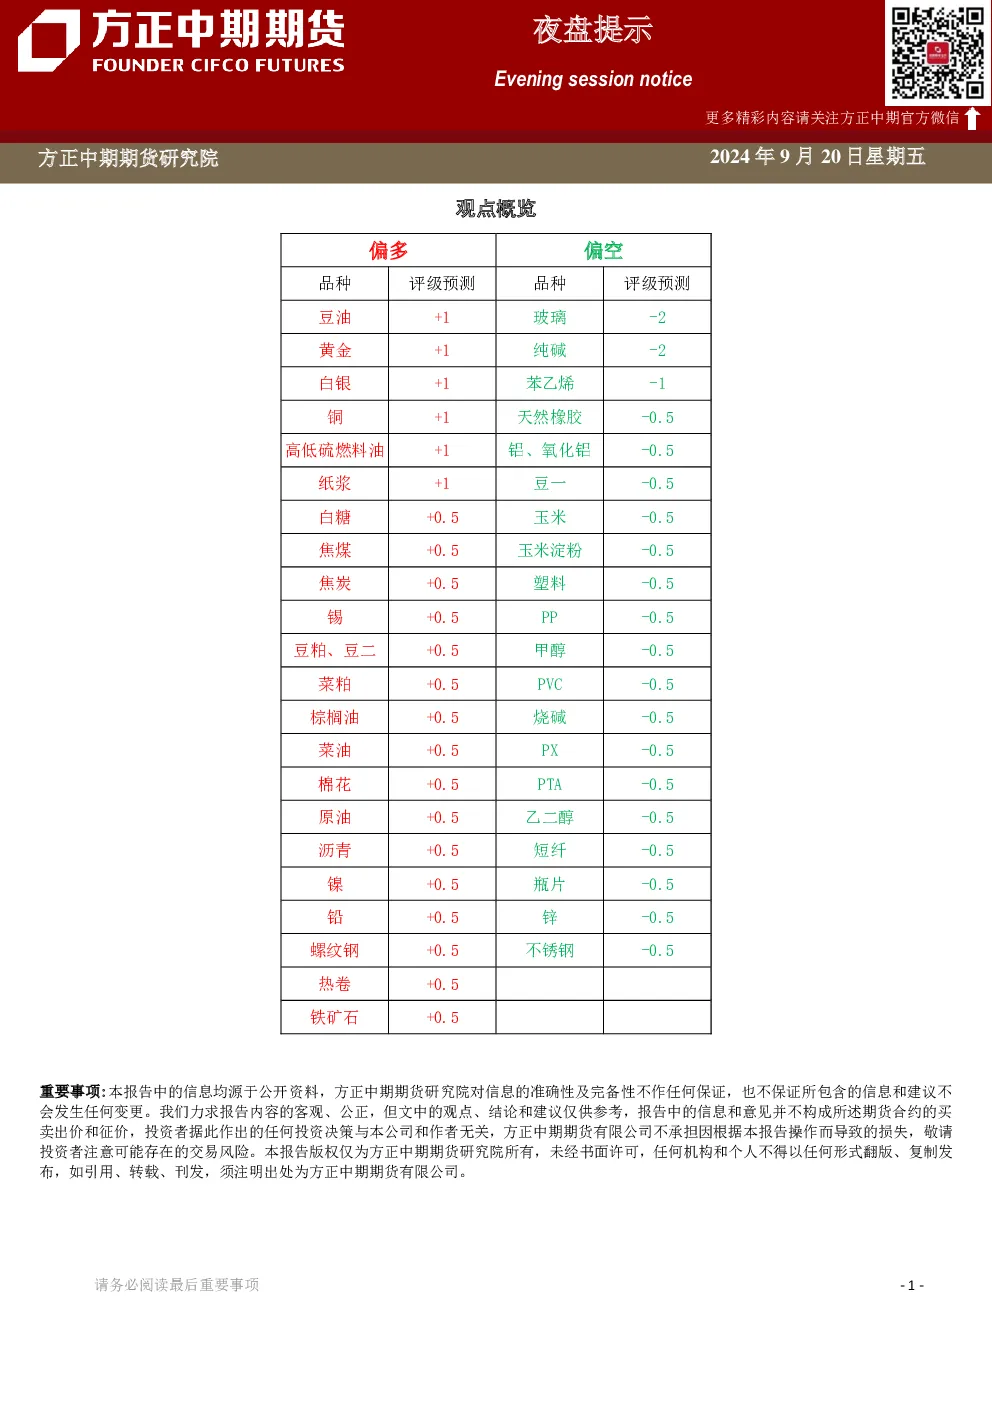
观点概览
本报告对沪铜、铅、镍、不锈钢、玻璃、PTA、棕榈油、玉米和棉花等品种进行了分析,提供了市场观点、交易策略和行情复盘。报告强调货币政策影响短期冲击有所消化,后续市场走势有待需求修复影响。
分品种观点详述
- 沪铜:日间盘面维持强势,主力合约CU2410收于75840元/吨,涨幅为1.27%。海关数据显示,7月中国进口阳极铜环比增加5.63%,同比减少17.65%;1-7月累计进口同比减少16.63%。7月中国铜废料及碎料进口量环比增长13%,同比上升23%。7月全国铜材产量同比增长1.27%,1-7月累计产量同比下降1.3%。SMM全国主流地区铜库存连续11周周度去库,去库节奏加快。8月电解铜制杆开工率环比上升3.57个百分点。
- 铅:市场累库如期兑现,铅价上涨及国庆节前备库预期改善下游采购意愿。电动车新国标降低对车重要求,利好铅蓄电池需求。8月铅精矿进口环增超22%。LME铅库存回升,国内铅库存累库但需求回升可能放缓。关注现货市场精废价差变化及供减需增能否带来形势扭转。
- 沪镍:主力合约整理,收于125350,涨0.71%。菲律宾镍矿价格稳中有降,市场对月内中下旬印尼红土镍矿RKAB审批配额放量预期显现。南非金属公司斯班静水二季度生产镍1991金属吨,环比减少12.64%,同比增加5.68%。全球精炼镍供应短缺0.68万吨,1-7月供应过剩3.09万吨。
- 不锈钢:主力合约收于13410,涨0.22%。国内锡冶炼厂加工费环比暂时持平,云南江西冶炼企业周度开工率环比微幅上升。7月锡矿进口数据环比增加17.56%,同比下降51.2%。8月锡焊料企业开工率环比下降1.18个百分点。上期所库存大下降,LME库存小幅增加,smm社会库存周环比大幅下降。
- 玻璃:主力01合约跌0.95%收于1038元。煤制气、石油焦燃料生产企业小幅亏损,天然气燃料生产企业亏损3400元/吨。PTA现货市场商谈氛围尚可,少量聚酯工厂递盘,现货基差走强。MEG内盘重心震荡整理,市场商谈一般。
- 棕榈油:印尼出口可能较去年同期下降200万吨至3020万吨,产量预计减少100万吨至5380万吨。印尼计划在2025年1月将掺混比例提高到40%,减少燃料进口和化石燃料排放。
- 玉米:美国2024/25年度玉米净销售量为847,400吨,位于市场预期范围内。国际谷物理事会将2024/25年度全球玉米产量预估下调200万吨至12.24亿吨。全球玉米期末库存下调100万吨至2.76亿吨。外盘美联储降息对美玉米价格形成支撑,但基本面偏弱依然构成压制。
- 棉花:主力合约CF2501周五偏强波动,收于14075元/吨,涨幅为2.74%。USDA9月报告下调全球棉花库存、美棉花产量以及期末库存,对价格影响偏支撑,但幅度有限,整体承压局面未变。
交易策略
- 铅:主力合约预计阶段会继续在16000-17200之间波动为主,阶段表现抗跌。
- 沪镍:主力合约整理,预计会在12-13.5万元之间波动反复,下沿附近企稳意愿较强短线偏多。
- 玉米以及玉米淀粉:短期或震荡整理,中期仍然承压,操作方面建议维持逢高做空思路。
- 棉花:期价短期或震荡偏强,但整体压力预期下,期价上行幅度有限,操作方面建议观察。
行情复盘
- 沪铜:日间盘面维持强势。
- 沪镍:主力合约整理。
- 不锈钢:主力合约收于13410,涨0.22%。
- 玻璃:主力01合约跌0.95%收于1038元。
- PTA:现货市场商谈氛围尚可,现货基差走强。
- 棕榈油:东诸城报价为3060元/吨,较周四持平。
- 玉米:期货市场短期或震荡整理,中期仍然承压。
- 棉花:主力合约CF2501周五偏强波动,收于14075元/吨,涨幅为2.74%;棉纱主力合约周五收涨1.7%。