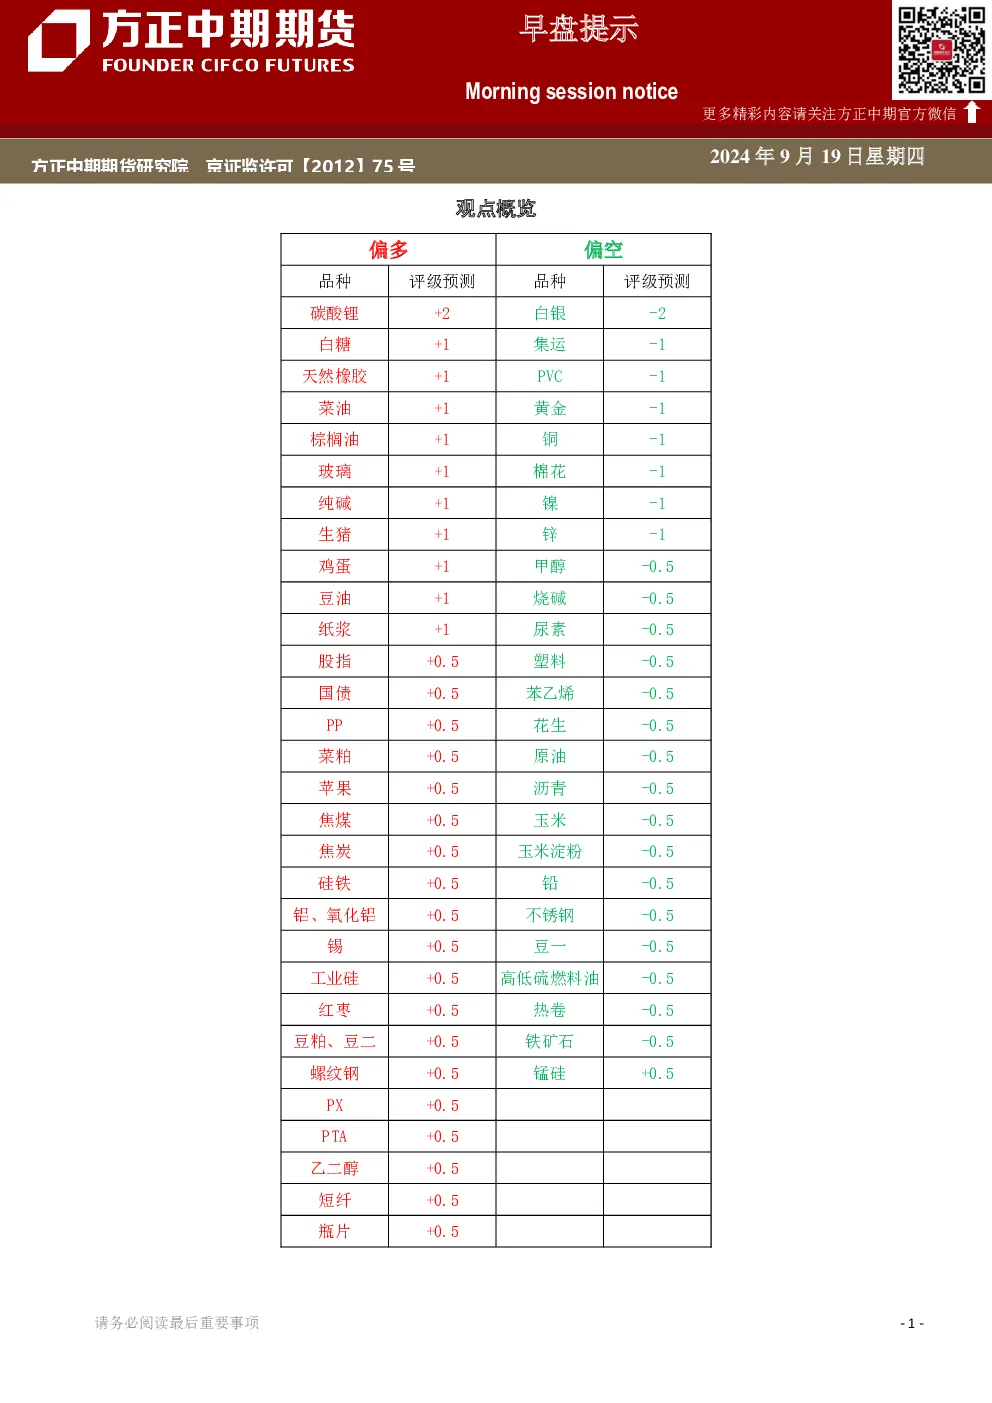
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
评级预测说明:“+”表示当日收盘价>上日收盘价;“-”表示当日收盘价<上日收盘价。数字代表当日涨跌幅度范围(以主力合约收盘价计算)。0.5表示:0≤当日涨跌幅<0.5%;1表示:0.5%≤当日涨跌幅<1%;2表示:1%≤当日涨跌幅<2%;3表示:2%≤当日涨跌幅<3%;4表示:3%≤当日涨跌幅<4%;5表示:4%≤当日涨跌幅。评级仅供参考,不构成任何投资建议。
仓方面,四个品种合约成交持仓全面上涨,市场对冲交易热情不减。
【重要资讯】
- 行业涨跌互现,银行支持300和50,食品饮料拖累明显,医药生物、电子继续拖累500和1000。
- 主要指数资金多数流入。
- 央行公开市场操作净回笼资金3716亿元,包括到期的5910亿元MLF,该笔流动性操作将在9月25日续作。
- 8月经济数据总体表现偏弱,工业增加值、固定资产投资、社会零售消费增速均放慢且弱于预期。
- 短端资金成本小幅抬升。
- 假期数据显示,8月经济数据总体表现偏弱,工业增加值、固定资产投资、社会零售消费增速均放慢且弱于预期。
- 名义增速弱于实际增速、内需弱于外需、边际动能减弱等问题仍在,全年经济5%增速目标难度上升。
- 国内经济修复趋势仍偏慢,短期存在去通胀风险。
- 海外方面,市场对美联储9月降息50BP期待仍高市场分歧巨大,美股刷新高点后警惕波动放大。
- 地缘政治风险变动有限,市场风险偏好回落。
【市场逻辑】
已公布的数据多数仍偏弱,基本面修复缓慢,预期未明显好转,暂时均无利多,预计仍有潜在利多。货币和财政政策维持宽松,总量宽松和地产政策值得期待,效果将决定市场走向。外盘假期期间上行利多有限,风险偏好利空增加。中长期来看,基本面风险未彻底消除,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。
【交易策略】
- 期债震荡向上走势不变,现券收益率突破前低后央行未干预,政策风险下降,可维持现有久期和杠杆。
- 期现方面,长端品种基差继续下降,短端有上升态势,暂时维持观望。
- 跨期方面,各合约价差波动增加而短期脱离无套利区间,可关注机会但操作难度较大,下一个交易窗口在12月交割前。
- 曲线方面,主要曲线走陡放缓,短线平仓并转向观望。
【行情回顾】
(各品种行情回顾及操作建议详见正文)
【重要资讯】
(各品种重要资讯详见正文)
【市场逻辑】
(各品种市场逻辑详见正文)
【操作建议】
(各品种操作建议详见正文)
【行情复盘】
(各品种行情复盘详见正文)