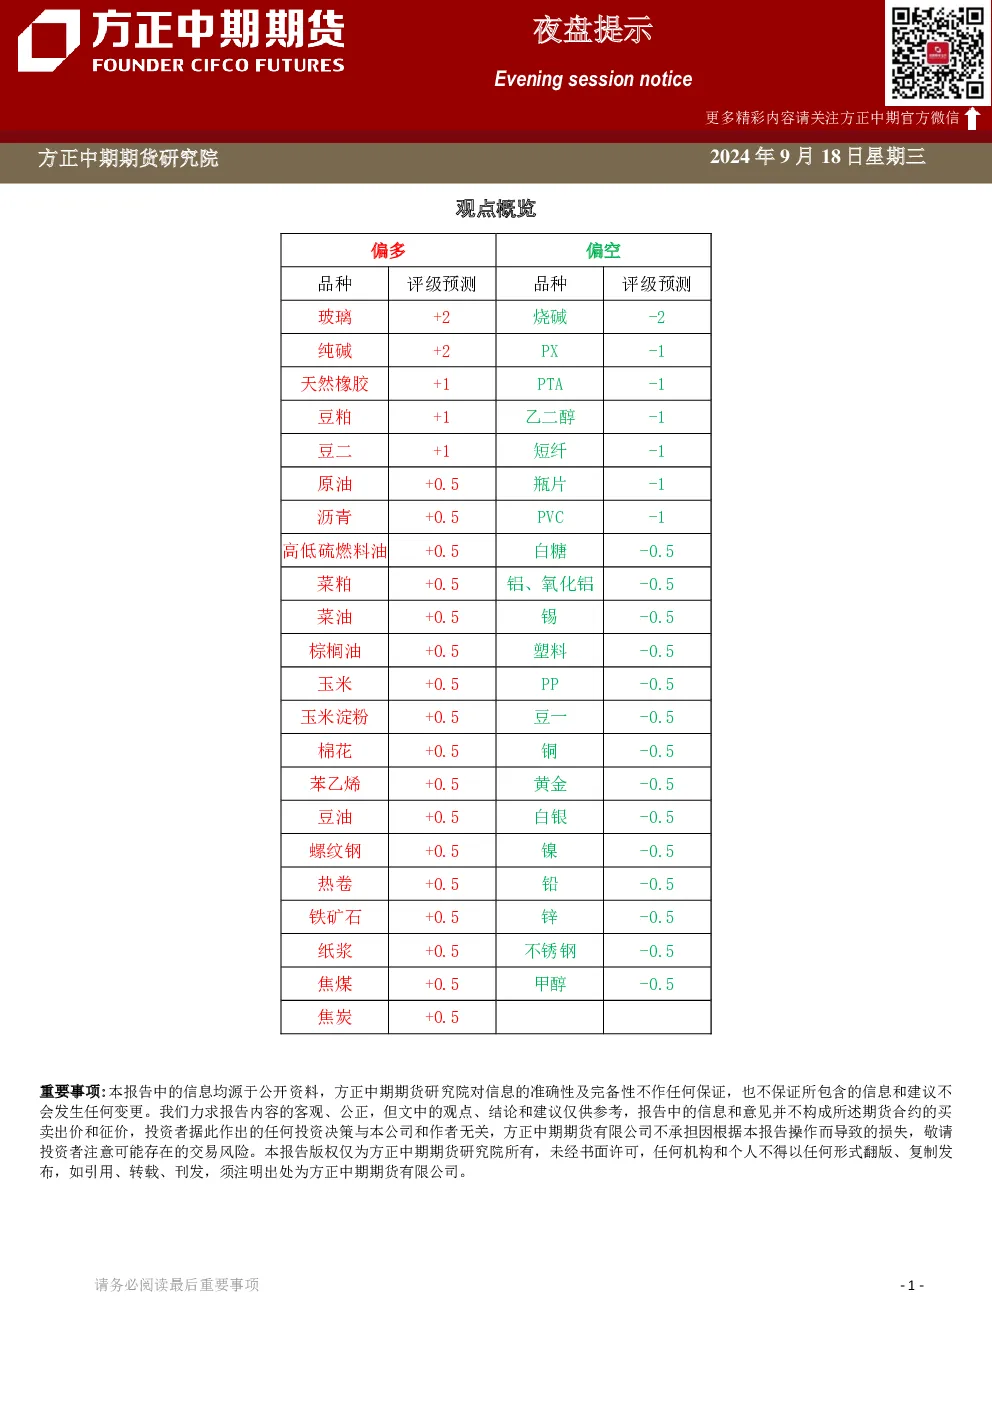
观点概览
本报告分析了美国和中国的宏观经济数据对铜价的影响,并提供了相关品种的交易策略建议。
分品种观点详述
铜价
- 核心观点:美国经济衰退担忧减弱,9月降息预期增强,叠加美元指数回落,支撑铜价阶段性反弹。但美国制造业PMI持续走弱,中美制造业同步疲软,限制铜价反弹空间。国内需求在价格低于72000时释放,但反弹时需求将再度走弱。美联储降息周期中铜价多以下跌为主,短期铜价仍面临调整压力。
- 关键数据:
- 美国8月标普全球制造业PMI终值47.9(预期48.1,前值48)。
- 美国8月ISM制造业PMI47.2(预期47.5,前值46.8)。
- 美国8月末季调CPI年率2.5%(预期2.6),核心CPI年率3.2%。
- 操作建议:短期维持震荡偏空策略。
不锈钢
- 行情复盘:不锈钢主力合约收于13370,涨0.11%。
甲醇
- 市场逻辑:成本支撑不足,供应稳中有增,需求旺季不旺,市场延续累库态势。
- 交易策略:甲醇期价上行压力犹存,短期重心或反复测试2400-2430一带压力位。
玉米淀粉
- 现货价格:黑龙江青冈2950元/吨,吉林长春2920元/吨,河北宁晋3000元/吨,山东诸城3080元/吨(较节前小幅回落)。
- 外盘市场:USDA9月报告微幅下调全球及美玉米库存,对价格支撑有限,但宽松预期已反映,新季玉米收获将限制产量调整空间,期价短期低位震荡。
- 国内市场:外盘价格重心下移,国内维持宽松预期,期价承压运行。玉米淀粉市场现货端变化有限,成本与消费博弈,库存略高构成压力。
- 交易策略:外盘USDA偏利多,期价或小幅向上修正,但整体期价承压。
棉花
- 市场逻辑:USDA9月报告下调全球及美棉花库存,对价格偏支撑,但幅度有限,美玉米累库未明显改善,期价承压。新季玉米收获将限制产量调整空间,短期期价预期低位震荡。
- 交易策略:市场缺乏明显利多提振,整体期价承压运行。