核心观点与关键数据
- 供给方面:本周高炉复产放缓,铁水产量连续两周增加;钢价反弹,钢厂盈利率连续三周回升。全国247家钢厂高炉开工率77.65%,持平;日均铁水产量223.43万吨,环比增加0.76万吨。螺纹钢产量三连增,但增幅放缓,主要钢厂螺纹产量187.97万吨,环比增加9.49万吨,开工率36.73%,环比增加0.64个百分点。
- 需求方面:金九银十之际,建材和螺纹表观需求连续回升。螺纹钢表需250.10万吨,环比增加31.54万吨;建材表需334.68万吨,环比增加25.41万吨,由降转增。
- 库存方面:新国标过渡期进入尾声,表需大幅增加,螺纹钢加速去库。总库存和社会库存十连降,去库幅度为本轮最高水平;总库存493.60万吨,环比减少62.17万吨;厂库137.59万吨,环比减少8.8万吨;社库356.01万吨,环比减少53.37万吨。旧国标库存方面,西南地区偏高,其次为华北、西北、华南、华东、东北。
研究结论
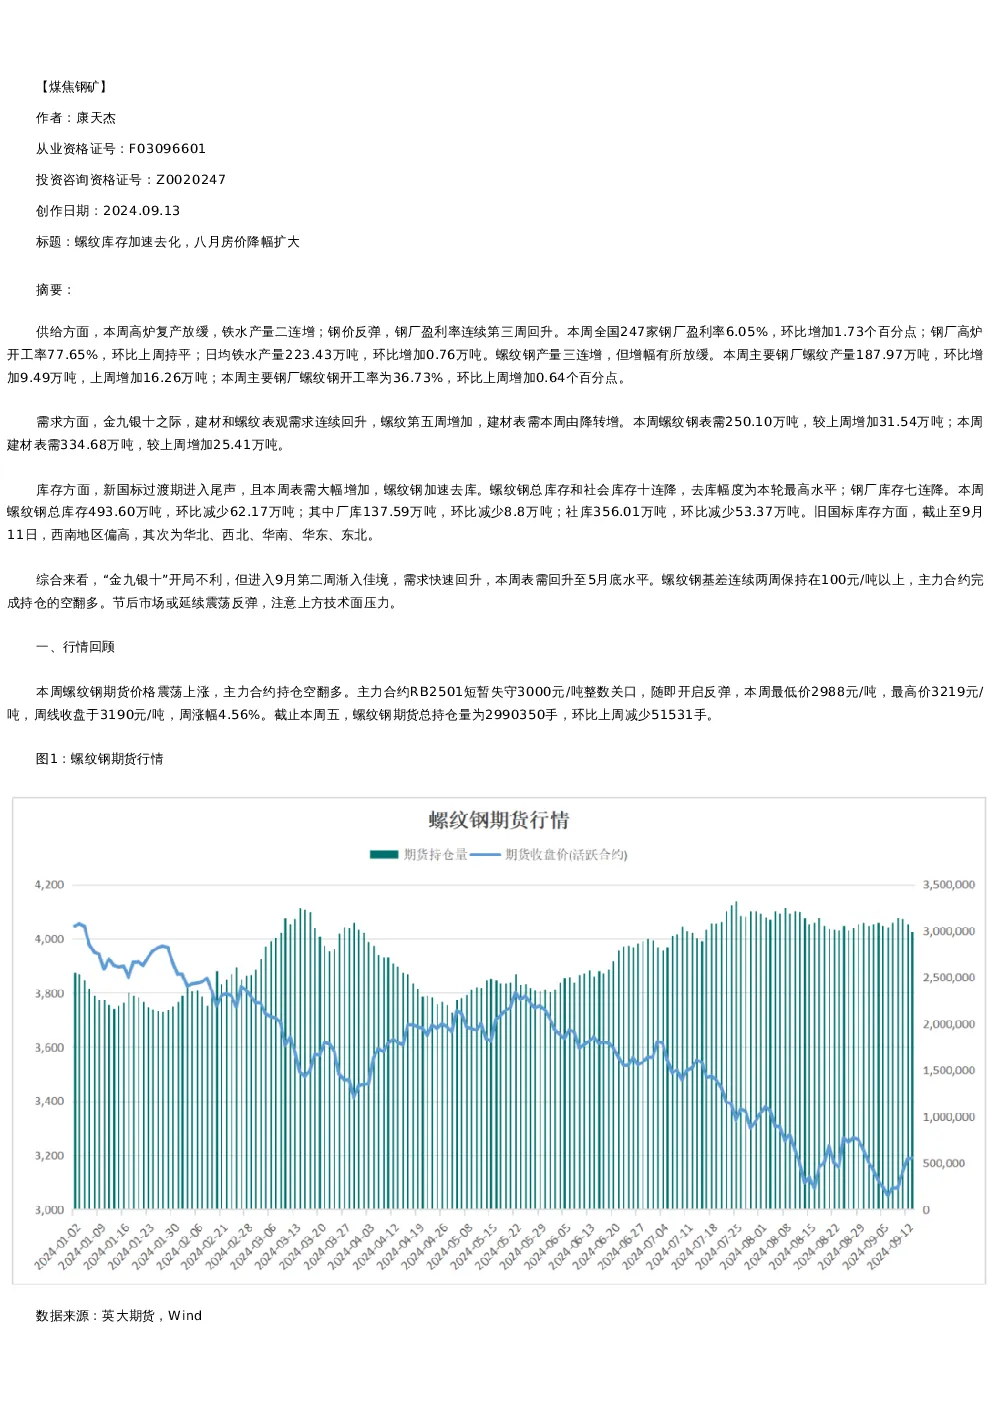
- “金九银十”开局不利,但9月第二周需求快速回升,表需回升至5月底水平。螺纹钢基差连续两周保持在100元/吨以上,主力合约完成持仓的空翻多。
- 节后市场或延续震荡反弹,需注意上方技术面压力。
免责声明
本报告中的信息均源于公开资料,仅作参考之用。英大期货研究所力求准确可靠,但对于信息的准确性及完备性不作任何保证。不管在何种情况下,本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目的、财务状况或需要,不能当作购买或出售报告中所提及的商品的依据。本报告未经英大期货研究所许可,不得转给其他人员,且任何引用、转载以及向第三方传播的行为均可能承担法律责任。英大期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权归英大期货有限公司所有。