你可能感兴趣
LLDPE:短期有支撑,震荡为主
国泰君安期货2024-08-13
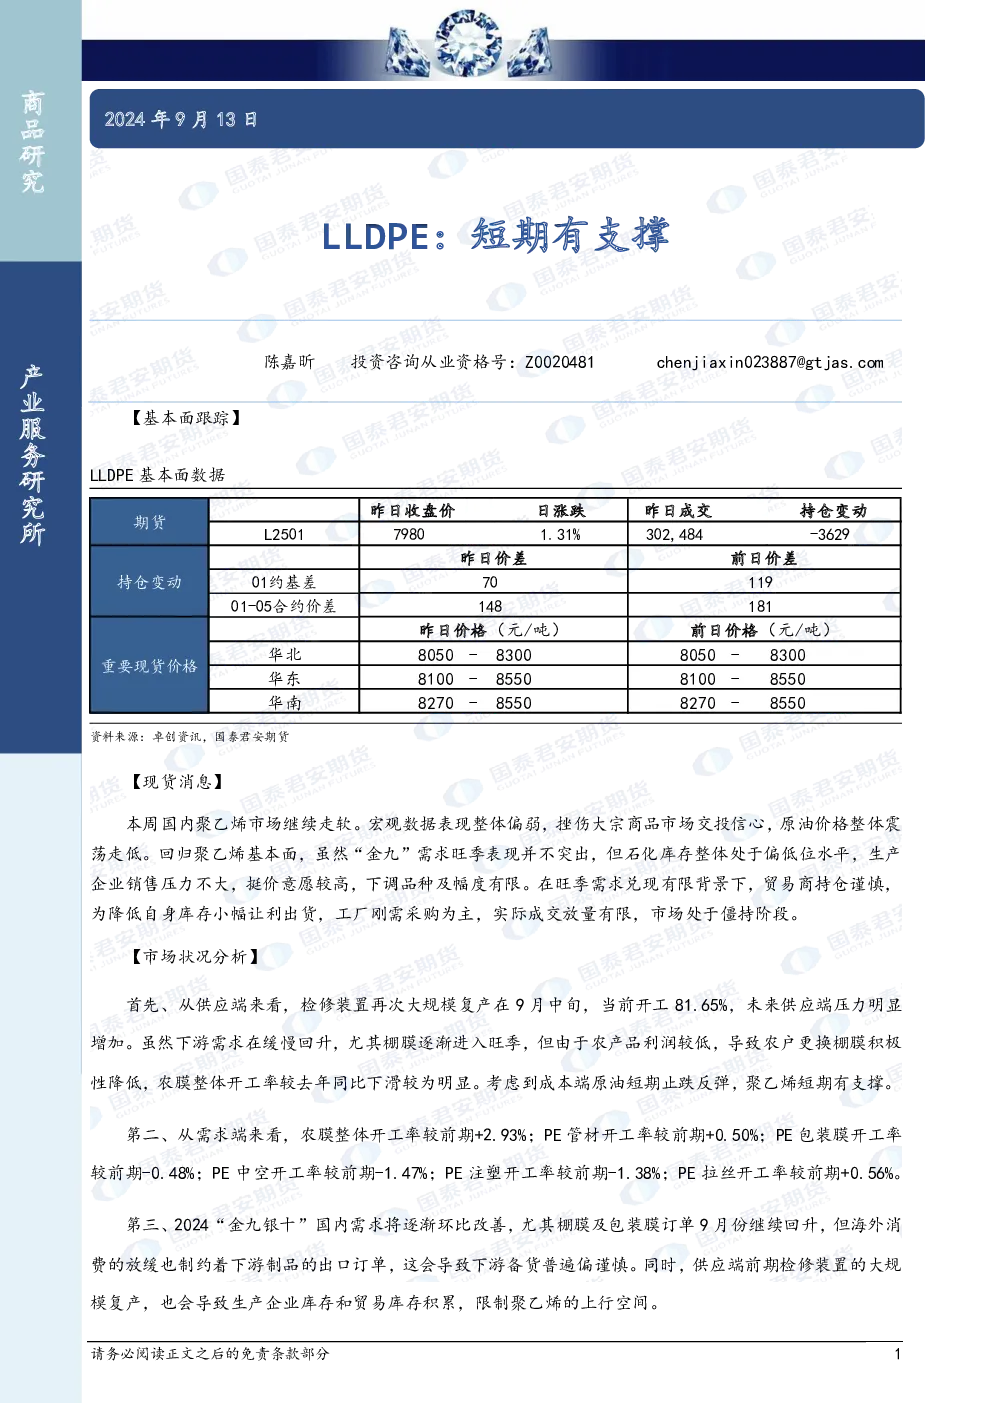
LLDPE:短期有支撑
国泰君安期货2024-09-12
LLDPE和PP日报:原油反弹、全球股市回暖&装置重启,聚烯烃短期有支撑
华泰期货2015-09-09
LLDPE:短期有支撑,中期趋势偏弱
国泰君安期货2024-09-20
LLDPE:短期有支撑,中期趋势偏弱
国泰君安期货2024-09-19
LLDPE:短期有支撑
国泰君安期货2024-09-18
LLDPE:加息日市场普涨,化工类下方有支撑
西部期货2011-04-07
日评:LLDPE震荡下跌 下方有支撑
华闻期货2018-09-26
LLDPE早报:期货深幅贴水,万元关口料有支撑
浙商期货2013-05-16
LLDPE早报:连塑近期有回探12000一线支撑的可能
浙商期货2011-02-17