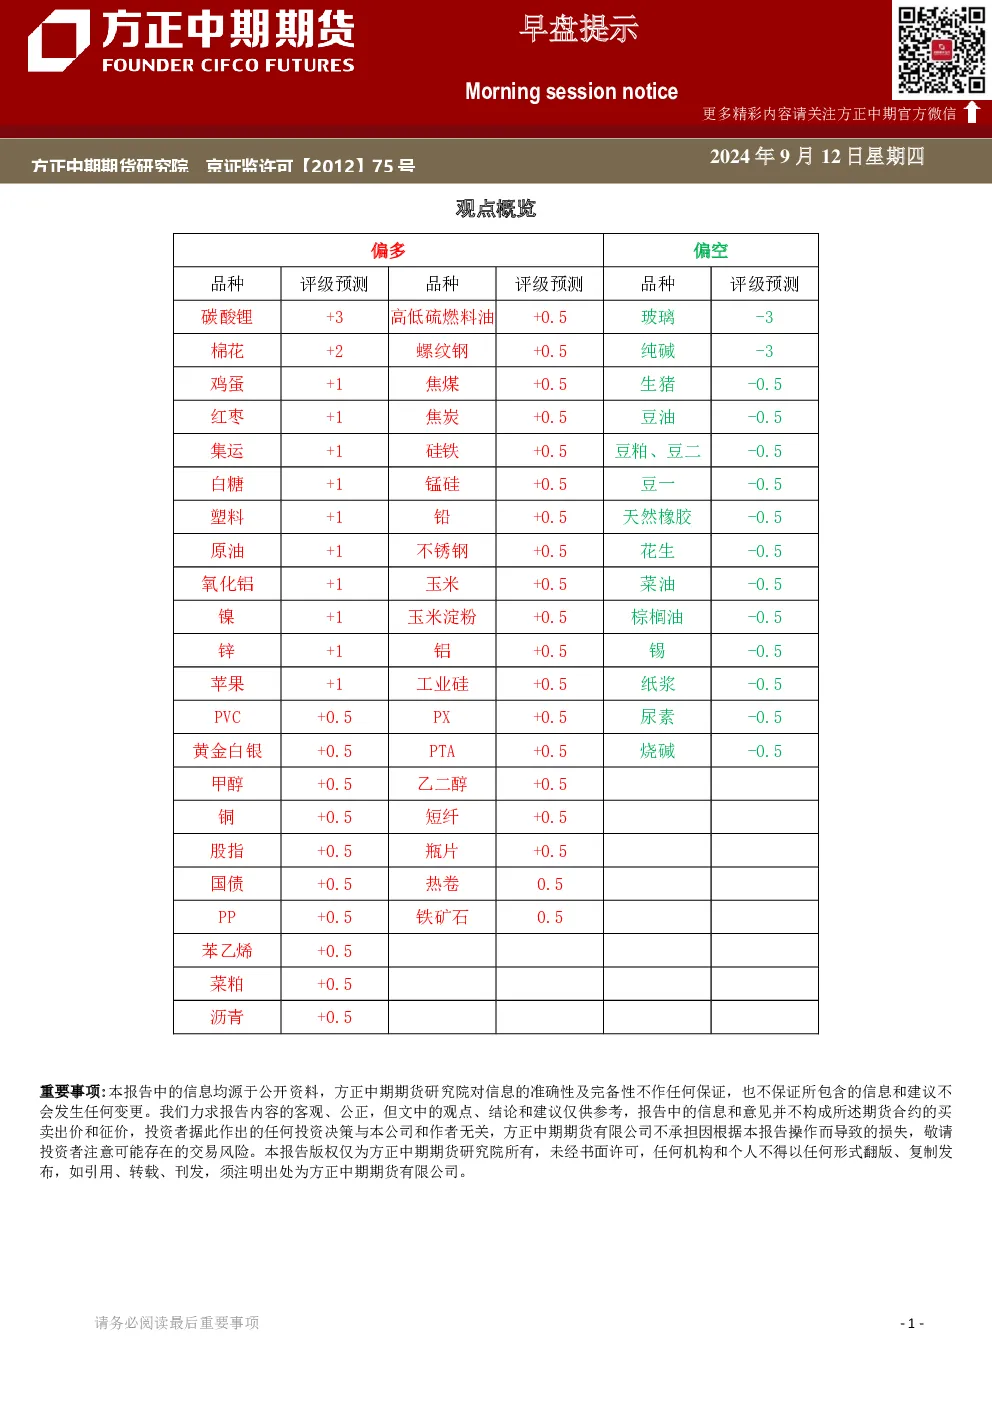
观点概览
本报告对多个期货品种进行了分析,指出已公布的数据多数偏弱,基本面修复缓慢,预期未明显好转,暂时均无利多,关注其他将公布的8月数据。货币和财政政策维持宽松方向,增量政策仍围绕地产,落地效果将决定对市场影响。外盘利空减弱,风险偏好仍无利多。中长期来看,基本面风险未彻底消除,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。
行情复盘与重要资讯
- 国债期货:周三国债现券收益率继续下行,国债期货主力合约全面上涨。成交持仓方面,T合约成交持仓均下降,其他品种合约成交下降持仓上升。
- 一级市场:国债和政金债日内共计发行6只,融资金额总计3210亿元,净融资额3210亿元。央行今日公开市场操作继续净投放流动性2093亿元,短端资金成本小幅下降。
- 经济数据:8月出口同比增速超预期上升,进口增速则有所减缓,贸易差额升至年内次高点。8月CPI小幅加速但不及预期,PPI则超预期回落。
市场逻辑
- 宏观经济:国内经济修复趋势仍偏慢,再通胀继续放缓。基建改善预期较强但地产风险未减,内需有待提升,外需暂时稳定,总需求仍有压力。海外方面,美联储9月降息25BP可能性相对更大,美债收益率持续下行,美元指数、人民币汇率震荡。
- 美国经济数据:美国7月职位空缺录得767.3万人,降至2021年1月以来的最低水平。8月美国季调新增非农就业人数高于前值但低于预期,失业率4.2%低于前值。
- 铜价:美国制造业PMI继续走弱,对铜价形成需求端利空。国内主流地区铜库存加速去化,但整体库存依旧偏高,海外库存继续累库,全球铜显性库存压力仍偏大。国内铜供给9月阶段性收紧,短期铜价虽有反弹但高度有限,震荡思路应对。
操作建议
- 股指期货:当前股指下行趋势尚未改变,建议观望并等待技术反弹,短线关注高弹性的IC和IM,中长期焦点仍在IF和IH。
- 期现套利:IC和IM各期限合约存在反套空间,尤其近月空间较大。跨期价差方面,焦点仍是03合约和近月价差波动情况。
- 跨品种:IH、IF对IC、IM比价总体回落,暂时观望并等待上行方向重新确认。
分品种观点详述
- 沪锌:整理,主力ZN2410合约收于23085元,涨1.54%。
- 沪镍:主力反弹,俄罗斯可能限制镍出口引发外盘强势回升,预计会在12-13万元之间波动反弹,关注后续实际措施。
- 不锈钢:主力合约收于13375,涨1.71%。印尼矿端支撑存在,镍生铁成本支撑仍在,最新成交价偏强,且印尼镍生铁回流量依然偏紧,对不锈钢成本支撑继续较强。
- 碳酸锂:近期在期货盘面随预期波动的同时,碳酸锂基差波动走强。供应减量及连续库存去化的数据阶段性利多盘面表现。
- 玻璃:夜盘玻璃期货盘面偏弱运行,主力01合约跌2.42%收于1048元。
- 苯乙烯:现货价继续走弱,华东市场价格为9015元/吨,华南市场价格为9090元/吨。
- PX、PTA、乙二醇:PX供需面偏弱,但是PXN价差持续压缩后对价格将形成支撑,当前价格深跌后预计阶段性反弹修复;PTA供需面偏弱,价格承压,绝对价格跟随成本波动;乙二醇当前供需面较好,但中期供应增量价格承压。
- 大豆、豆粕、豆油:美豆丰产基本兑现且出口销售进度偏慢,我国主要依旧是受制于偏高的库存压制,但后续买船进度偏慢,10-1月大豆到港量预计偏少,大豆及豆粕库存下滑,基本面逐步好转。豆粕不建议追空,目前宏观情绪对大宗商品影响偏空。稳健性投资者考虑观望。进取型投资者对于豆粕05合约多单考虑继续持有。
- 纸浆:近期在宏观情绪偏弱带动下震荡下行,国内基本面变动不大,延续供需双弱,8月纸浆进口量环比季节性增加21%,同比仍下降15%,供应维持低位,需求端成品纸价格暂时企稳,部分纸种略涨,但下游需求一般,因此纸厂涨价驱动有限,海外仍是今年影响纸浆供需的主要因素,美欧衰退预期利空纸浆需求,但9月美联储降息在即,降息幅度或影响后期美欧经济走势,且短期看经济仍未正式衰退,纸浆外需回落程度也有限。
- 花生:新季花生种植面积预计同比增加10.36%,至近年高位水平。产区天气方面,局部产区先旱后涝,对其单产和品质或有小幅不利影响。进口花生处于到港淡季,后续到港量位,四季度或将利多白条价格。期价上,目前整体估值得以向上修复,基本面供需环比边际继续改善的情况下,现货价格预计难有深度下跌,但由于宏观摇摆不定,远端期价或延续宽幅震荡,远月合约盘面育肥利润逐步转正后套保压力偏大。
- 鸡蛋:近期宏观情绪偏弱,单边谨慎看涨,01合约参考3400-3460点逢低买入为主,上方压力位参考年度区间上沿3800-3950,套利持有买10抛01。
- 棉花:外盘市场来看,整体市场压力未变,新一年度全球棉花以及美国棉花产量预期依然是稳中有增,同时消费端依然是弱预期,不过近期受到天气的影响,全球棉花以及美国棉花的产量增幅收敛明显,期价表现为低位窄幅波动。国内市场来看,同样处在新季增产与需求疲弱的大环境,整体以压力为主,不过经历了前期的下跌之后,短期或有情绪扰动,但是在缺乏持续利多的情况下,期价上行空间也比较有限。
- 沪胶、NR:国内天胶社会库存继续去库,创下年内新低。台风“摩羯”带来大量降雨仍影响云南割胶进展,且近期外胶进口到港量较少,8月份天胶及合成胶进口量同比下降4.9%。不过,目前至年底都是产胶旺季,新胶上量压力始终存在。上周国内全钢胎企业开工率环比上升,且企业成品库存继续下降。金九银十到来或许对天胶消费有一定提振作用。
- 郑糖:夜盘郑糖冲高回落,SR501合约在5662-5715元之间波动,略涨0.82%。