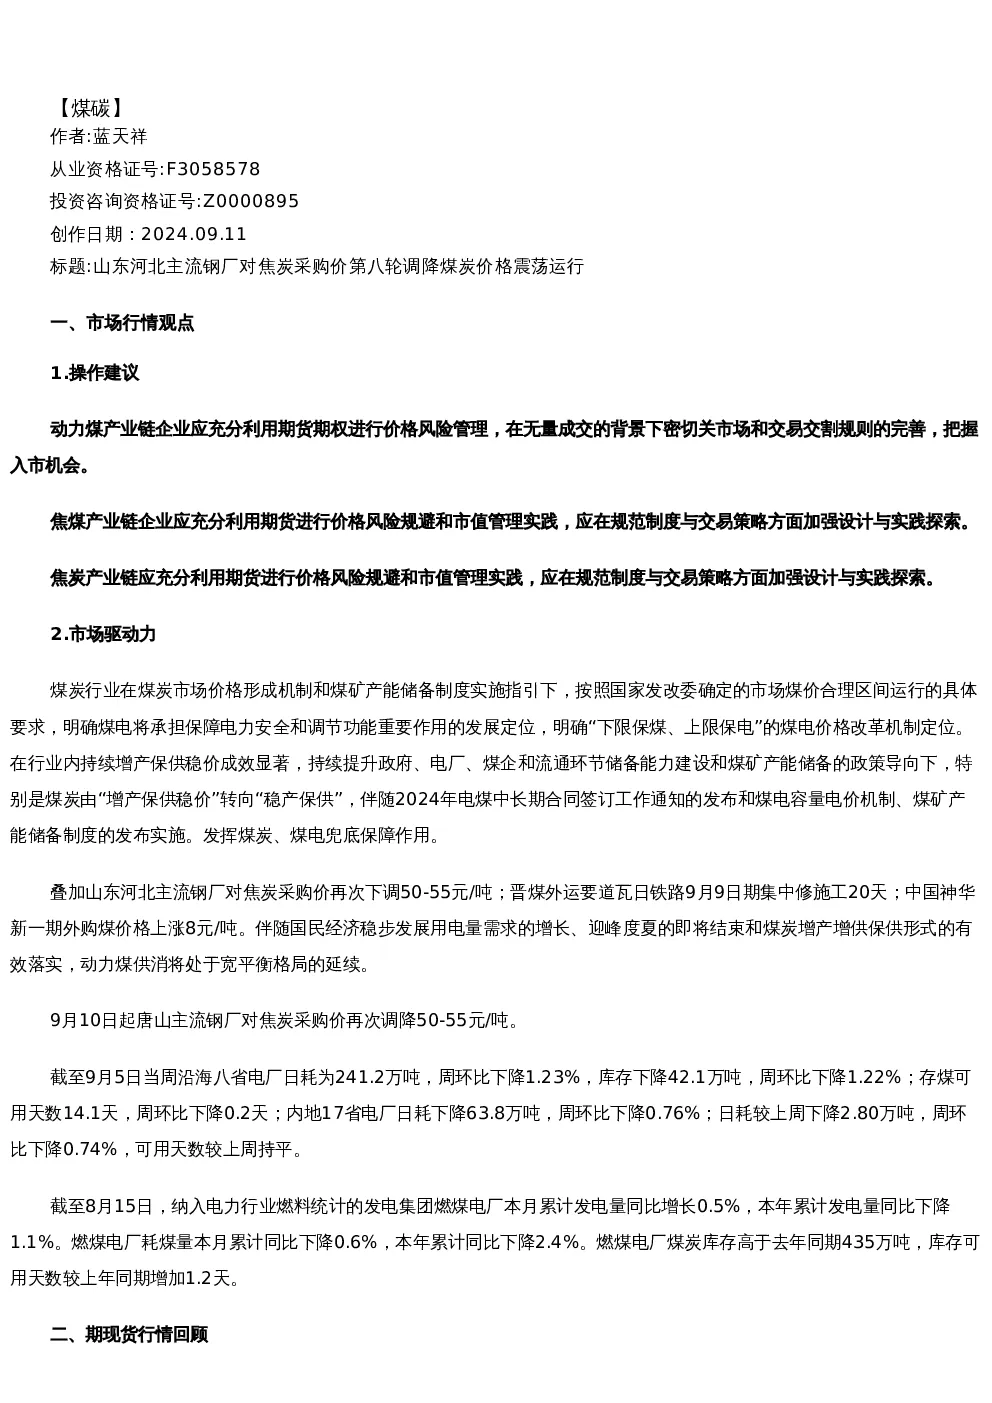
市场行情观点
- 操作建议:动力煤产业链企业应利用期货期权进行价格风险管理,关注市场动态和交易规则;焦煤产业链企业应利用期货规避风险并加强市值管理。
- 市场驱动力:煤炭行业在国家发改委指导下,按市场煤价合理区间运行,明确“下限保煤、上限保电”的煤电价格改革机制。行业增产保供成效显著,储备能力提升,煤炭由“增产保供稳价”转向“稳产保供”。国民经济稳步发展带动用电需求增长,迎峰度夏结束,煤炭增产增供保供有效落实,动力煤供消将处于宽平衡格局。
期现货行情回顾
(无具体内容)
煤炭行业要闻
- 山东河北主流钢厂焦炭采购价下调:9月10日,河北市场钢厂对焦炭采购价下调50-55元/吨(湿熄降50元,干熄降55元);山东市场钢厂焦炭采购价同样下调50-55元/吨。
- 瓦日铁路集中修施工:9月9日起,晋煤外运要道瓦日铁路进行20天集中修施工,提升线路设备性能。
- 中国神华外购煤价格上涨:9月9日起,中国神华外购煤黄骅港Q5500、Q5000、Q4500价格分别上涨0元/吨、8元/吨和8元/吨;巴图塔Q5500、Q5000、Q4500价格分别下跌5元/吨、0元/吨和0元/吨。
碳酸锂行情
- 摘要:国家发改委推动车网互动规模化应用试点,促进V2G技术与模式协同创新。
- 行情回顾:9月11日SMM电池级碳酸锂指数价格73027元/吨,上涨716元/吨;工业级碳酸锂均价6.925万元/吨,上涨1000元/吨。期货主力合约LC2411上涨6300元/吨(8.73%)。
- 多空因素:
- 政策:国家发改委促进V2G技术与模式协同创新,探索高效融合场景。
- 库存:截止9月6日,碳酸锂全行业库存约12.98万吨,微降1483吨(下游减807吨,上游减2176吨,其他环节增1500吨)。
- 澳矿减供:低锂价导致澳矿减产、控产已成事实。
- 需求:8月我国动力电池装车量47.2GWh,同比增长35.3%;磷酸铁锂电池占比74.2%,同比增长45.6%。
- 观点总结:
- 供给:锂盐厂排产上升,产量高位,但价格下行导致材料厂备库意愿不强,库存高位且去库困难。
- 需求:9月磷酸铁锂企业开工向好,传统销售旺季及“以旧换新”政策加码提振电动汽车销售预期;储能市场对中美下半年并网进程预期乐观。
- 结论:短期库存高位,供需格局改善但未反转,碳酸锂价格短期面临反弹阻力;中长期看,行业整合和产能扩张放缓有望迎来上行周期。
免责声明
(无具体内容)