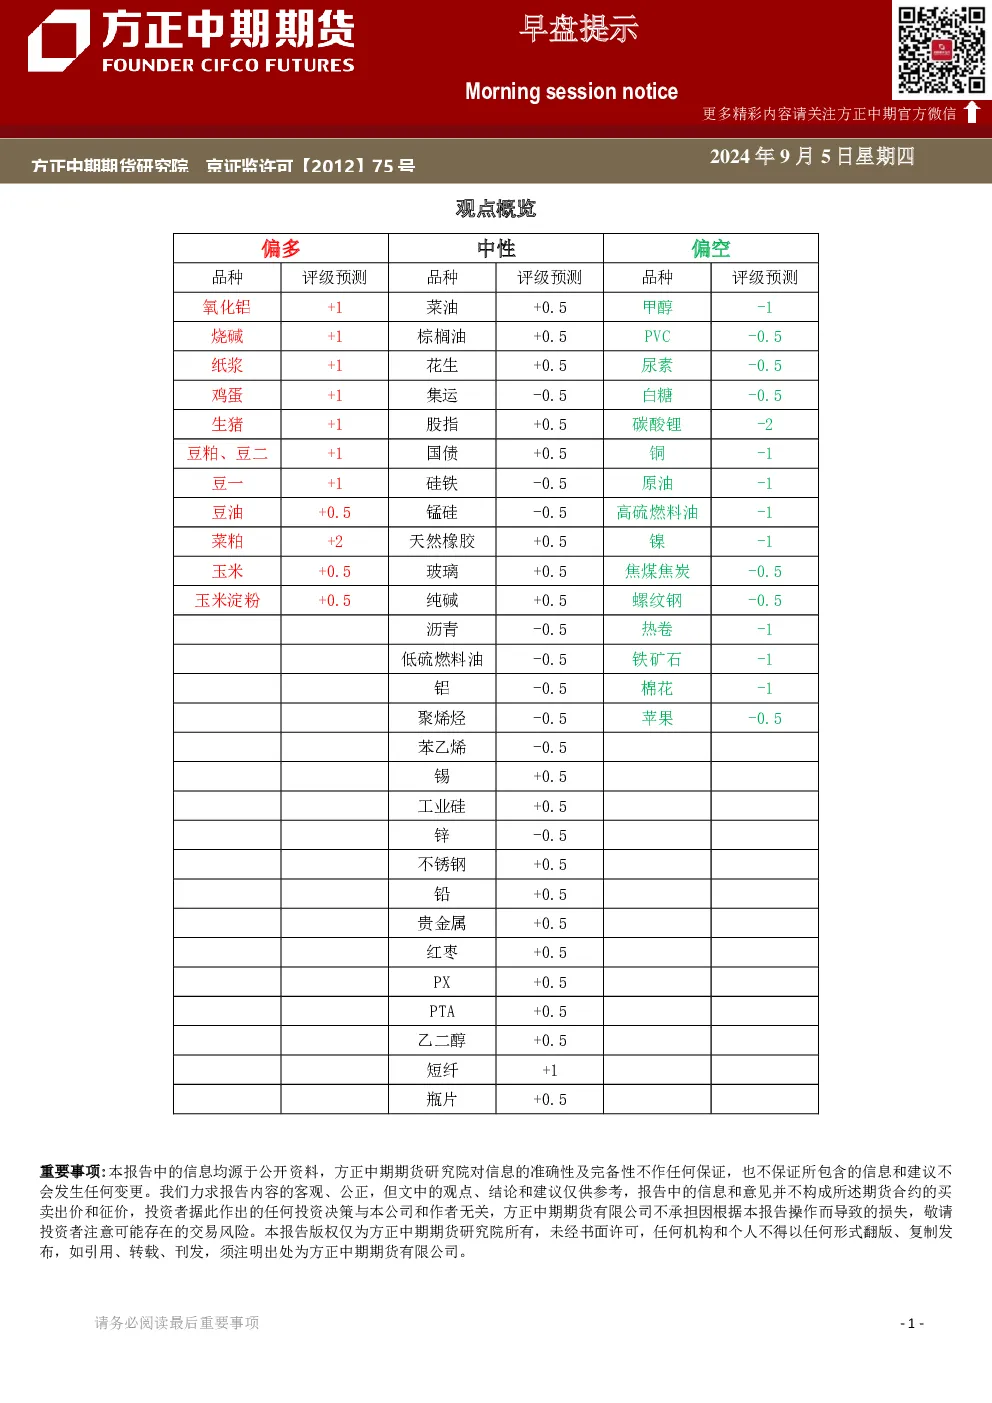
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
- 宏观经济:经济数据仍弱于市场期待,基本面修复偏慢,预期未明显好转。货币和财政政策维持宽松方向,增量政策仍围绕地产。外盘影响转向偏空,风险偏好间接影响暂时不大。中长期来看,基本面风险未彻底消除,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。
- 交易策略:股指短期偏弱,建议观望并等待技术反弹,关注弹性较大的IC和IM,中长期焦点仍在IF和IH。期现套利方面,IC和IM各期限合约存在反套空间,尤其是IM空间较大。跨期价差方面,焦点仍是03合约和近月价差波动情况。跨品种方面,IH、IF对IC、IM比价继续下降,多头可短线适度平仓,等待震荡上行方向重新确认。
市场逻辑与操作建议
- 股指:关注其他将公布的8月数据,外盘影响不大,长期来看,资产荒逻辑依然不变。
- 沪铜:短期铜价面临阶段性回调压力,关注前低71000附近的支撑力度,若跌破则新一轮下行将开启。
- 沪锌:宏观情绪偏弱,库存增加,铅10合约17500线下偏弱震荡延续,下档关注17000,16800附近。
- 沪锡:沪锡盘面跟随有色板块继续回调态势,且跌幅较大。建议短线偏空思路,需关注矿端供应情况及宏观风险。
- 工业硅:盘面逆势偏强震荡,建议暂时观望为主。
- 碳酸锂:供应现无出清迹象,需求带动的库存去化虽然迟到但终于兑现。下游对采买高价原料保持谨慎。
- 铁矿石:45港铁矿石到港量本周值2567万吨,周环比增加219.1万吨。预计下期到港量有所回落。
- 甲醇:供、需两增局面,随着港口库存累积至高位,市场面临压力渐显。
- 电石:成本端缺乏支撑,PVC货源供应稳定,下游需求疲弱,市场维持高库存状态。
- 烧碱:后期装置检修计划明显减少,烧碱产能利用率将恢复,同时下游需求有望改善。
- PX、PTA和乙二醇:偏空思路对待,风险提示原油反弹,装置减停产。
- 大豆:黑龙江基层豆源不足1成,陈豆拍卖货源较多且成交不佳,供需整体表现较为清淡。
- 纸浆:追空谨慎,01合约关注贴水进口成本幅度扩大,且供应仍偏低。
- 生猪:生猪期价转为近弱远强,现货价格大幅回落调整后再度上涨,远月合约对现货贴水扩大。建议短期单边谨慎看涨,或择机空01多03套利入场。
- 鸡蛋:短期季节性走强,但需要提防前期蛋品积压库存可能对现货市场形成冲击。
- 玉米淀粉:外盘市场相对变化有限,国内市场整体利空压制仍在,期价或迎来收割低点。
- 苹果:无论是库存苹果还是新季苹果,当前市场仍然延续偏宽松的预期,期价仍然面临压力。
- 棉花:外盘市场宏观面对于期价的压制延续,基本面来看,整体市场压力未变,期价预期延续震荡反复走势。
关键数据与研究结论
- PMI数据:8月财新中国服务业PMI降至年内次低,服务业扩张速度放缓;8月官方PMI显示制造业在荣枯线以下回落,表现弱于预期,也是连续第四个月萎缩。
- 美国经济数据:美国8月标普全球制造业PMI终值47.9,为8个月来新低;美国8月ISM制造业PMI47.2,连续5个月低于50%;美国第二季度核心PCE物价指数季调后环比折年率修正值为2.8%;美国7月耐用品订单初值环比增长9.9%。
- 中国经济数据:7月中国进口阳极铜7.07万吨,环比增加5.63%,同比减少17.65%;2024年7月全国铜材产量190.01万吨,同比增长1.3%;截至9月2日周一,SMM全国主流地区铜库存环比上周四下降1.45万吨至26.46万吨。
- 其他数据:8月中国制造业采购经理指数为49.1%,连续4个月低于荣枯线;8月份中国铜废料及碎料进口量达194673吨,环比增长13%,同比上升23%;2024年7月全国铜材产量190.01万吨,同比增长1.3%;1-7月累计产量1236.0万吨,同比下降1.3%。