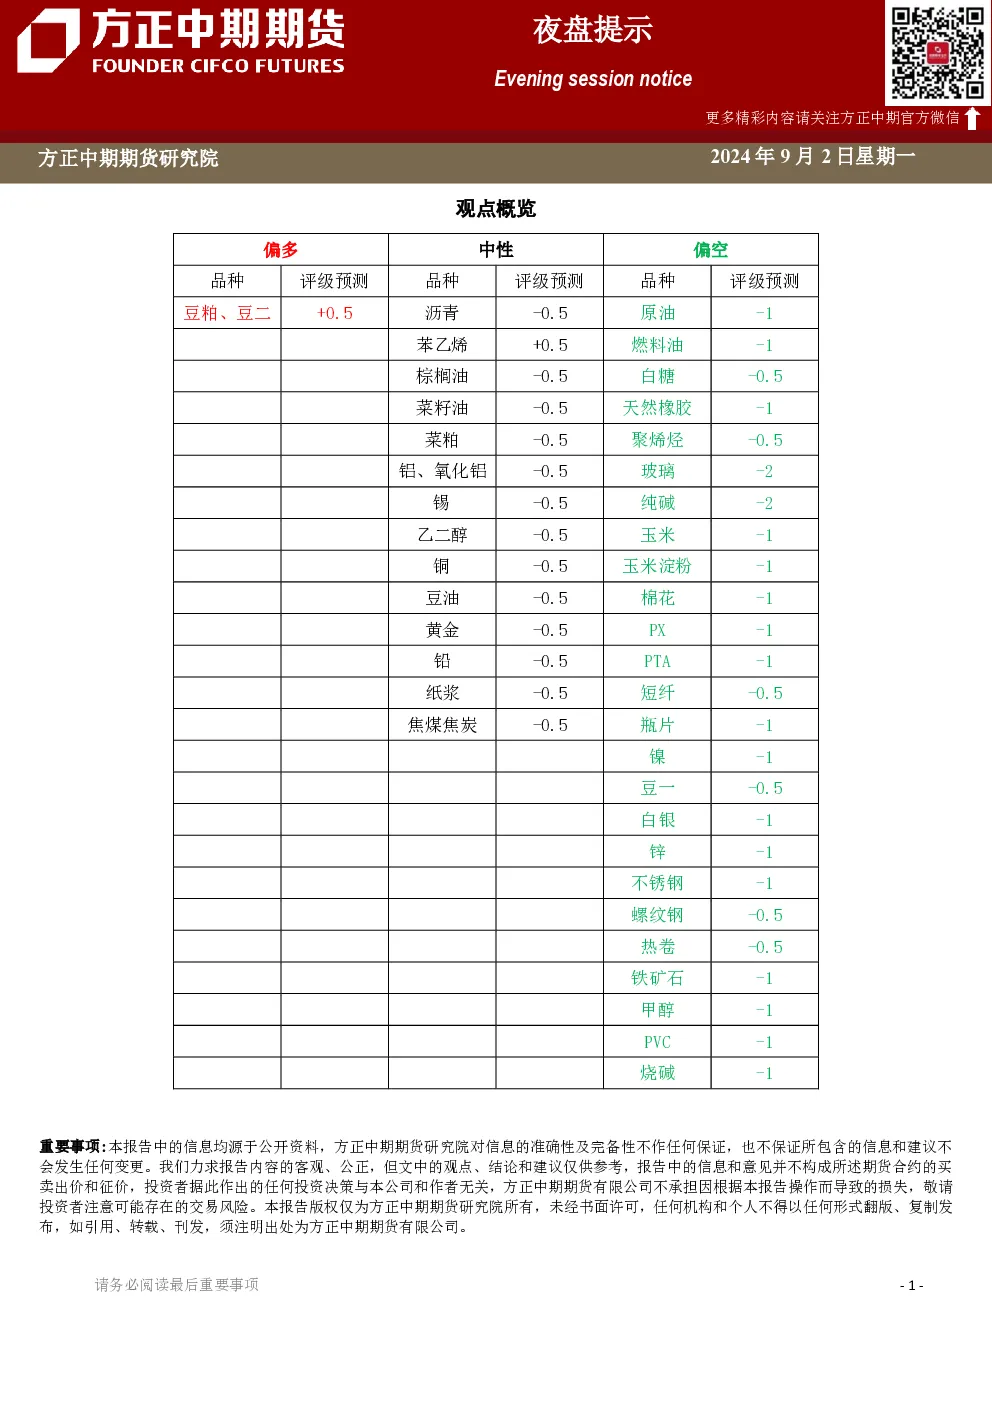
观点概览
本报告对多个期货品种进行了分析,包括沪锡、玻璃、焦炭、甲醇、棕榈油、菜籽油和玉米。报告强调了市场供需关系、库存变化、外盘影响以及政策预期等因素对期货价格的影响。
分品种观点详述
沪锡
- 行情复盘:主力2410合约收于256460元/吨,跌2.9%。现货主流出货在257400-25900元/吨区间,均价环比跌5300元/吨。
- 市场逻辑:供给方面,云南江西冶炼企业开工率环比下降27.03%,主因云锡检修;锡矿进口环比增加17.56%,同比下降51.2%,主因非洲地区进口增长;缅甸佤邦禁矿仍在继续。需求方面,锡焊料企业开工率环比下降1.07个百分点,主因光伏行业订单萎缩。库存方面,上期所库存大幅下降,LME库存小幅增加,SMM社会库存周环比上升。
- 交易策略:沪锡基本面需求旺季表现有待观察,短期维持弱势。
玻璃
- 行情复盘:主力01合约跌6.8%收于1178元。
- 市场逻辑:暂无详细分析。
焦炭
- 行情复盘:焦炭周一日盘走弱,石家庄邢台地区部分钢厂提降50元/吨。
- 市场逻辑:钢厂利润修复,焦企库存压力缓解,但需求依旧偏弱;铁水未出现复产,成本端焦煤现货价格下降,焦企减产意愿不强。黑色产业链利润向成材转移,焦炭出口增速放缓,金九银十预期或带来阶段性反弹。
- 交易策略:焦炭价格短期维持弱稳运行,后续可能跟随成材反弹,但空间有限。
甲醇
- 行情复盘:期货弱势松动,重心回到五日均线下方运行,跌破2500关口支撑。
- 重要资讯:上游煤炭市场弱势整理,下游用煤企业按需采购,需求端支撑不强。西北主产区企业报价小幅下调,库存继续小幅回落。
- 市场逻辑:沿海地区库存延续上涨态势,达到109.3万吨,港口库存增加至高位,面临压力。
- 交易策略:甲醇期货维持弱势,短期重心将考验2450-2480附近支撑。
棕榈油
- 重要资讯:印尼B50生物柴油计划时间推迟,马棕出口环比下降9.9-11.51%。
- 市场逻辑:马棕产量环比持平,豆棕价差倒挂,产地棕榈油出口及终端消费转弱。8-10月马棕产量预计季节性增长,出口端难有亮眼表现,存累库存预期。
- 交易策略:棕榈油多单部分止盈后轻仓持有,菜籽油多单部分或全部止盈离场,套利方面菜籽油11/1反套。
菜籽油
- 市场逻辑:国内菜籽及菜油库存均处于高位,四季度油籽到港量预期明显递减,国内油脂进入消费旺季,菜油预期较强。
- 交易策略:棕榈油多单部分止盈后轻仓持有,菜籽油多单部分或全部止盈离场,套利方面菜籽油11/1反套。
玉米
- 行情复盘:玉米主力11合约跌2.1%,收于2287元/吨;玉米淀粉主力11合约跌1.83%,收于2684元/吨。
- 现货市场:北方玉米集港价格上涨,广东蛇口散船价格下跌,东北玉米价格稳中有降,华北玉米深加工玉米价格继续反弹。
- 重要资讯:法国玉米优良率上升,乌克兰谷物出口量增长,欧盟谷物出口量下降。
- 市场逻辑:外盘市场受宽松预期压制,但新季玉米生长推进,产量预期波动幅度下降;国内市场利空压制仍在。
- 交易策略:玉米期价延续低位震荡走势。
研究结论
各品种市场受供需关系、库存变化、外盘影响以及政策预期等因素影响较大。沪锡需求旺季表现有待观察,焦炭短期维持弱稳运行,甲醇期货维持弱势,棕榈油多单部分止盈后轻仓持有,菜籽油多单部分或全部止盈离场,玉米期价延续低位震荡走势。