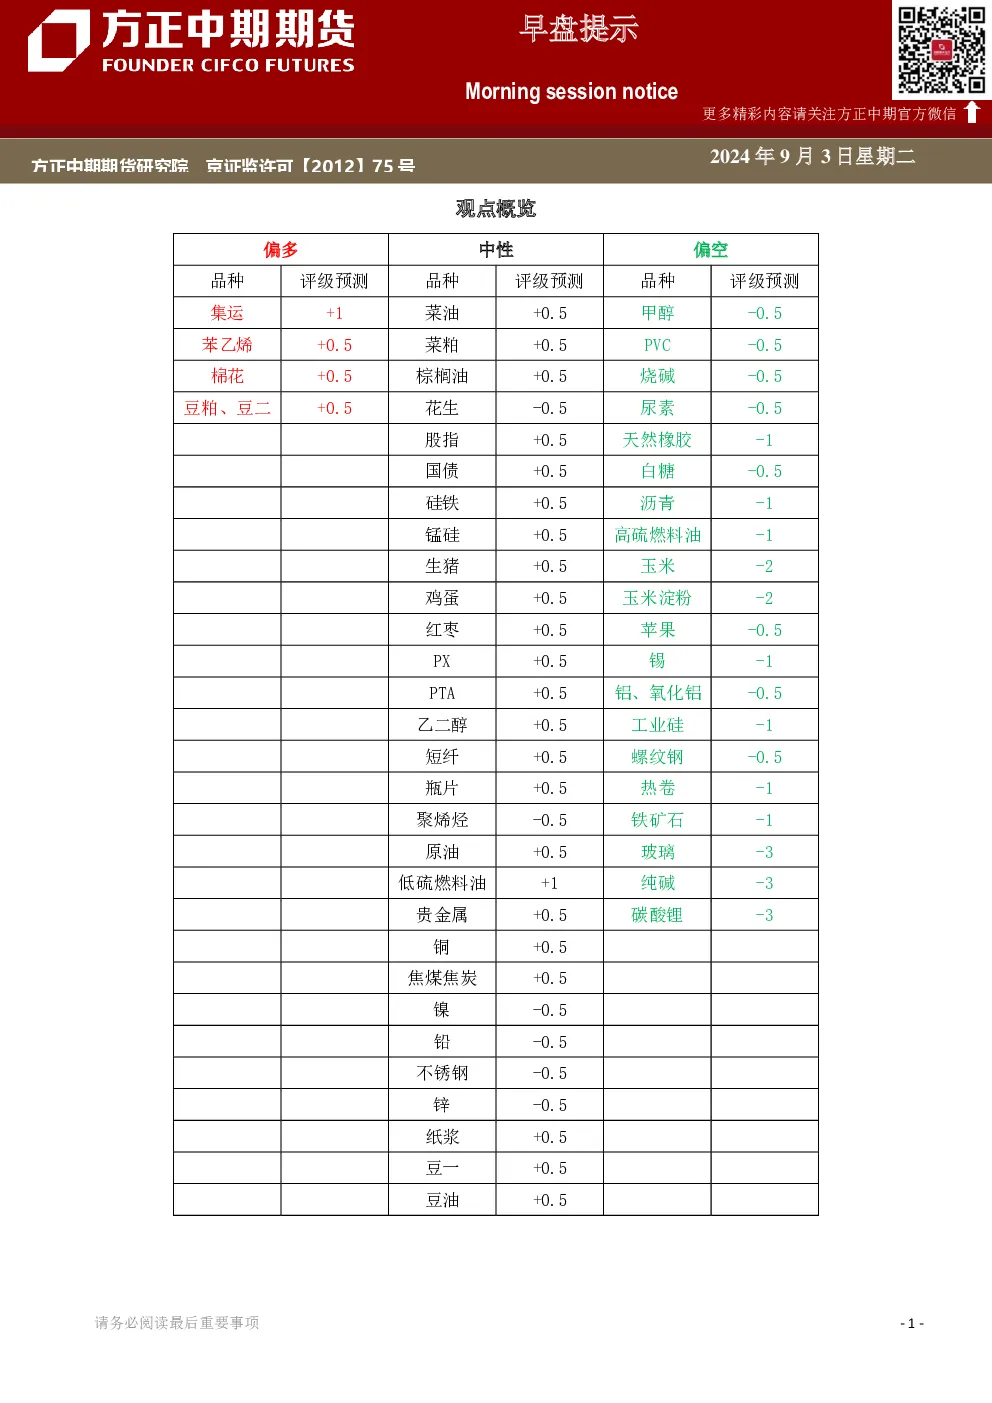
观点概览
本报告提供各期货品种的市场观点、交易策略和行情复盘。重要事项提示报告信息来源、风险提示及版权声明。
分品种观点详述
- 评级预测说明:使用“+”和数字表示涨跌幅度,数字越大涨幅越大。
- 成交持仓:四个品种成交持仓均明显下降。
- 重要资讯:
- 行业方面:多数一级行业下跌,食品饮料、电子、医药生物拖累主要指数。
- 资金方面:主要指数资金明显流出,定开基金赎回或持续扰动资金面。
- 消息面:央行公开市场操作大幅净回笼流动性,短端资金成本回归低位;8月官方PMI显示制造业萎缩,经济修复缓慢,再通胀放缓。
- 海外方面:美联储9月降息25BP可能性更大,外盘转为震荡,人民币汇率回落。
- 市场逻辑:
- 美国7月PCE数据符合预期,通胀持续放缓,美联储关注就业市场,衰退可能性较小。
- 贵金属短期走势受本周就业数据影响,若数据强劲或回调,反之或上涨。
- 交易策略:
- 沪铜:短期震荡偏强,关注上方75000-76000元压力。
- 沪锌:震荡偏空,关注下方24000元支撑。
- 沪铅:短期维持增势,关注17175-25元区间。
- 玻璃:夜盘偏弱运行,短期重心考验1162元附近支撑。
- 焦炭:钢厂利润修复,短期维持区间震荡,关注金九银十预期。
- 甲醇:短期重心考验2450-2480元支撑,维持弱势。
- PVC:重心回到震荡区间下沿,短期难改弱势。
- 菜粕:01合约预计筑底震荡,可考虑左侧逢低做多。
- 鸡蛋:短期季节性走强,但需提防库存冲击,短期震荡为主,可逢高空。
- 行情复盘:
- 沪铜:主力CU2410收于73810元/吨,涨幅0.01%。
- 沪锌:主力ZN2410合约收于23730元,跌0.46%。
- 沪铅:主力pb10收于17240,跌0.69%。
- 玻璃:主力01合约跌4.6%收于1162元。
- 焦炭:夜盘些许回暖。
- 甲醇:短期重心考验2450-2480元支撑。
- PVC:短期重心回到震荡区间下沿。
- 菜粕:01合约预计筑底震荡。
- 鸡蛋:主力10合约收于3664元/500公斤,涨0.66%。
关键数据
- 美国7月PCE物价指数年率:2.6%(核心),2.5%(整体);月率:0.2%(核心),0.2%(整体)。
- 美国至8月24日当周初请失业金人数:23.1万人。
- 中国7月铜材产量:190.01万吨(同比+1.3%);1-7月累计产量:1236.0万吨(同比-1.3%)。
- SMM全国主流地区铜库存:26.46万吨(环比-1.45万吨)。
- LME铜库存:8月30日减少2025吨,但上周累库5350吨。
- 8月中国制造业PMI:49.1%。
- 中国7月耐用品订单初值环比增长:9.9%。
- 中国第二季度GDP季调后环比折年率修正值:3%。
- 中国第二季度核心PCE物价指数季调后环比折年率修正值:2.8%。
- SMM进口铜精矿指数(周):5.73美元/吨。
- 全国鸡蛋生产环节库存:0.97天(环比-0.12天)。
- 全国在产蛋鸡存栏量:12.88亿羽(环比+0.86%)。
研究结论
- 宏观:国内经济修复缓慢,再通胀放缓;海外美联储降息预期升温,美元指数回升。
- 品种:
- 金属:铜短期震荡偏强,锌震荡偏空,铅库存回升,焦炭短期维持区间,PVC弱势,菜粕筑底震荡。
- 农产品:鸡蛋短期季节性走强,但中期可能下行。