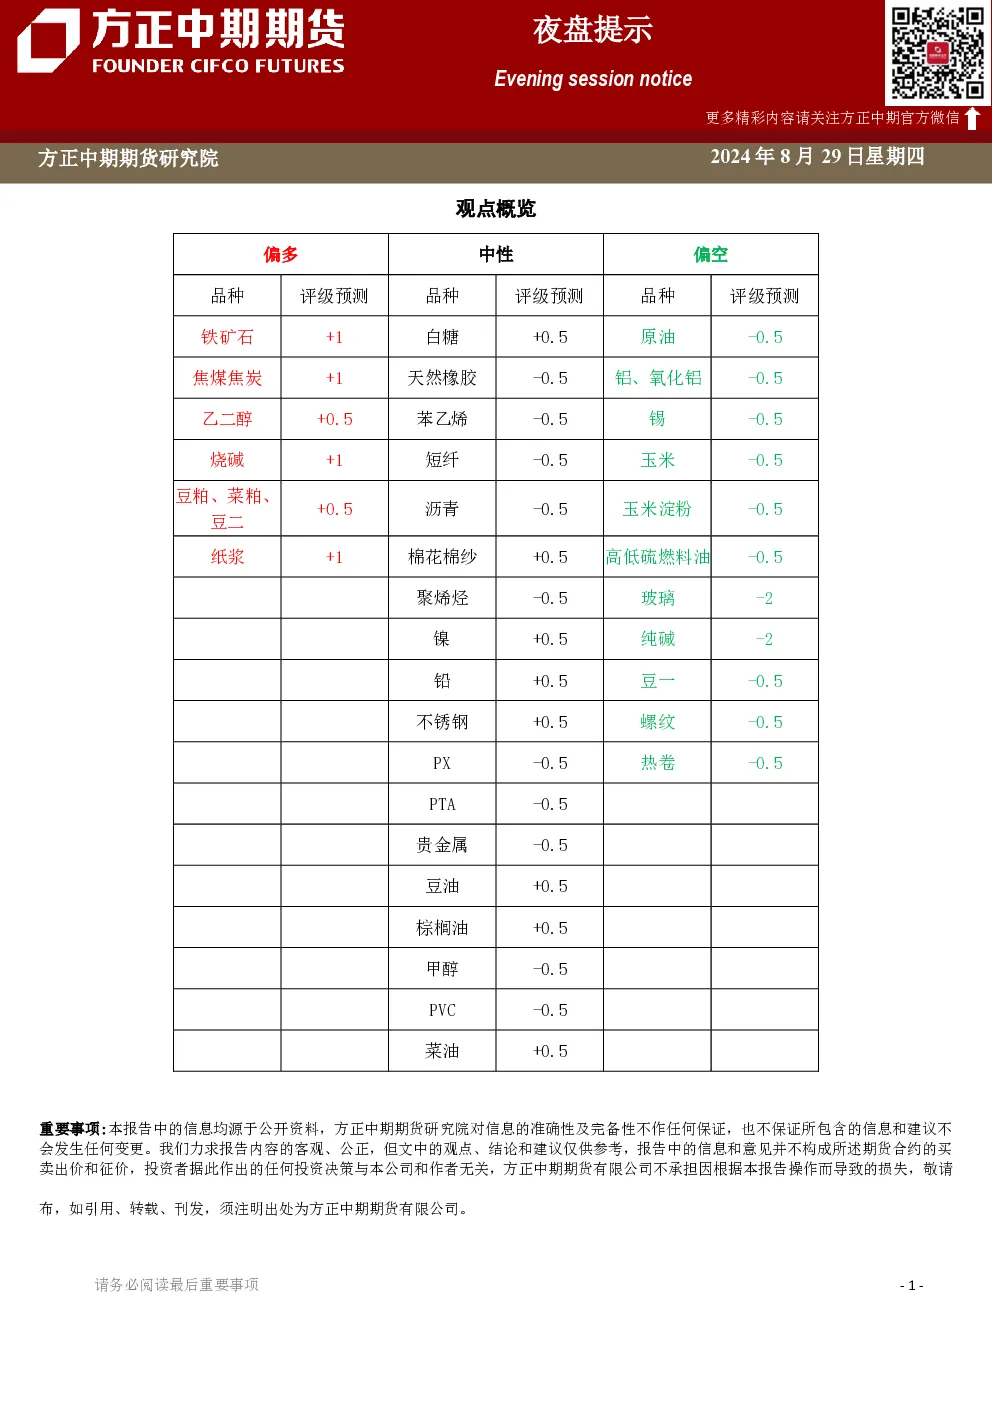
观点概览
本报告涵盖铅、镍、不锈钢、螺纹钢、焦煤、PVC、棉花和纸浆等品种的市场分析。报告强调市场等待经济增长和就业数据指引,外盘品种观望情绪回升,阶段回升后表现整理。各品种观点如下:
铅
- 市场逻辑:传统消费旺季未至,下游采购谨慎,现货交易清淡。部分持货商转移库存至交割仓库,部分地区库存回流。9月交割日程和铅冶炼企业检修或限制短期库存变化。
- 评级预测:主力合约收盘价预计窄幅波动。
- 交易策略:建议关注9月交割需求和库存变化。
镍
- 市场逻辑:印尼镍矿内贸供应紧张,镍铁成本支撑存在。8月内贸成本下调但现货升水走升,国内NPI预期增产而印尼产量可能下滑。精炼镍供应偏高,现货升水收窄,预期进口增长。
- 评级预测:主力合约收盘价预计整理。
- 交易策略:建议关注镍/不锈钢波动和内盘黑色系走势。
不锈钢
- 市场逻辑:印尼矿端支撑存在,镍生铁成本支撑较强。8月产量增幅扩大,印尼镍生铁回流量偏紧。需求端表现一般,但以旧换新补贴等或提振下游。
- 评级预测:主力合约收盘价预计窄幅波动。
- 交易策略:建议关注需求好转和库存变化。
螺纹钢
- 市场逻辑:期现短期共振支撑价格震荡偏强。淡季过半,需求增加,产量下降,去库情况较好。房地产市场消息和美联储鸽派信号提振情绪。螺纹涨至电炉成本以上,焦炭提降,高炉利润修复。
- 评级预测:主力合约收盘价预计震荡偏强。
- 交易策略:建议以区间波动思路交易,关注现货成交。
焦煤
- 市场逻辑:当前市场上行驱动不足。
- 评级预测:主力合约收盘价预计冲高回落。
- 交易策略:建议关注市场驱动因素。
PVC
- 市场逻辑:重心区间波动,下方支撑关注5480-5500,上方5750-5800承压。
- 评级预测:主力合约收盘价预计区间波动。
- 交易策略:建议关注下方支撑和上方压力。
棉花
- 市场逻辑:纺企订单稍好转,但库存压力存在。基差报价持稳,印度棉花出口减少,巴西新棉采摘进度提升,埃及棉花出口签约量下降。
- 评级预测:主力合约收盘价预计短期做多,中期做空。
- 交易策略:建议买入看跌期权。
纸浆
- 市场逻辑:外盘报价企稳,下游压价意愿减弱,带动期货走强。国内成品纸走势未明显改善,海外生产商对中国发货减少,缓解供应压力。
- 评级预测:主力合约收盘价预计震荡上行。
- 交易策略:建议关注下游市场好转迹象。
重要资讯
- 印尼镍:PT Aneka Tambang计划收购青山控股旗下冶炼厂,支持印度尼西亚电动汽车电池生态系统发展。
- 不锈钢:8月社会总库存下降0.21%,以200系和400系资源消化为主。
- 螺纹钢:8月中旬粗钢产量1993.37万吨,环比下降0.50%,同口径比去年同期下降10.01%。
- 棉花:印度6月棉花出口量约3.7万吨,环比减少7.4%,同比增加47.1%;巴西新棉采摘进度74%;埃及棉花净签约出口60吨。
- 纸浆:8月全国生活用纸企业库存天数下降7.73%,环比降幅7.73%;白卡纸开工负荷率增加8.93个百分点。